
国際エネルギー機関(IEA)によると、バッテリー市場は2020年180GWhから2024年1,100GWhで4年ぶりに5倍以上に大きくなったそうです。バッテリーの主な使用先である電気自動車も毎年市場が大きくなっており、2025年に売れた自動車の4台のうちの1台が電気自動車だったそうです。
ところで、そのバッテリーが寿命を尽くしたらどこに行きますか? 国際清浄交通委員会(ICCT)の推算で、2030年には120万個、2040年には1,400万個の電気自動車バッテリーが寿命を尽くしているそうです。だからバッテリー産業は自然にバッテリーの「リサイクル」にも関心を持つしかありません。
「特許と見る世界」の5番目のテーマは、バッテリー、中でもバッテリーの循環(バッテリー回収・解体・素材回収)分野です。
4月、欧州特許庁(EPO)と国際エネルギー機関(IEA)が共に「Battery circularity — Innovation trends for a future source of critical materials」という報告を出しました。 2000年から2023年までバッテリー循環分野に関する国際特許ファミリー(IPF)を分析したものです。
この記事では、上記のレポートをもとに、バッテリーリサイクル特許の地形をスピード、技術、主体三股にまとめてみました。
⚡廃電池の時代を備えた特許
まず、特許が増加する速度は珍しくありません。報告書によると、バッテリー循環分野の国際特許ファミリーは2005年から2017年まで年平均8%増えたが、2017年以降は年平均42%で走った。同期間のバッテリー製造技術が16%だったので、バッテリーの中でも有毒な急な曲線です。
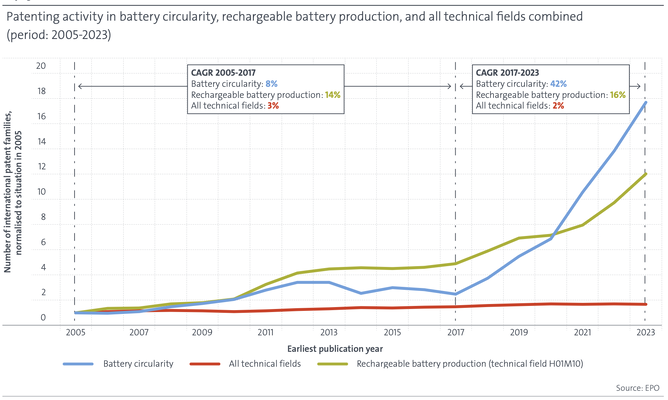
2017年に何が起こったのでしょうか?一度その年の電気自動車の年間販売が最初の100万台を超えました。 さらに、2013年から2018年の間に、ヨーロッパと中国が電気自動車バッテリーの寿命が終わった後の処理責任をメーカーに消去する方法を導入しました。報告書は、これら二つの要因が重なり、リサイクル方式を特許として確保しようとする誘引が生じたと見ています。
ただし、この特許が狙う「廃電池の時代」はまだ来ていません。先に見たとおり、寿命を尽くす電気自動車バッテリーは、2030年に120万本から2040年に1,400万本に増えるが、報告書はその波が本格的に迫る時点を2035年以降と見ています。特許はその波より8年以上前に急増しているわけです。 市場が来る前に特許が最初に蓄積される典型的な姿 です。
🧪リサイクルプロセスと冶金技術
では、どのような技術が特許として積み重なっているのでしょうか?報告書は、リサイクルプロセスをの収集、選別・分離、コンディショニング、転換の4段階に分けます。
特許が最も集まっているのは最後の移行段階です。その中でもブラックマスを山に溶かした後、金属を塩の形で選抜する湿式冶金(hydrometallurgy)関連特許が2000-2004年40件から2020-2023年661件に15倍増え、累積3。
高温で溶かして合金を作る乾式冶金(pyrometallurgy)も17件から208件に増えましたが、少し遅いです。乾式冶金は原料が混ざっていても耐えるのではなくエネルギーを多く使い、リチウムがスラグで抜けて別に回収しなければならないという弱点があるそうです。
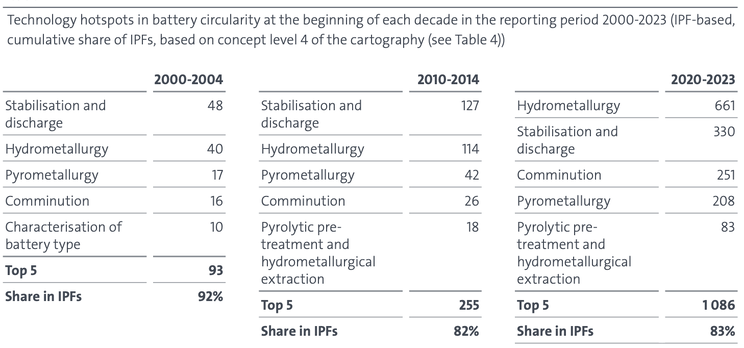
湿式冶金 次に、特許の多い技術は、収集段階の安定化・放電、選別・分離段階の破砕(comminution)、乾式冶金、そして混合工程(熱処理後の湿式)の順です。安定化・放電は20年を通して上位圏を守り、破砕は16件から251件に14倍増え、最近最も急速に大きな技術の一つです。報告書によると、この上位5つの技術が国際特許ファミリーの83%を占めるという。
🌏主体 — 日本・韓国から中国へ
2019年まで、この分野の特許の先頭は日本・韓国企業でした。トヨタや住友金属鉱山などが日本の代表ランナーでした。韓国ではLG、SKグループ、POSCOなどが多くの特許を確保しています。特にLGは累積国際特許ファミリー2位だけでなく、収集から化学転換までリサイクル全工程にわたって出願した珍しい企業です。
ところで最近の順位が変わりました。世界最大のバッテリーメーカーである中国CATLのリサイクル子会社Brunp が、2020年から2023年まで2位のトヨタの2倍以上の国際特許ファミリーを出願して1位に上がりました。
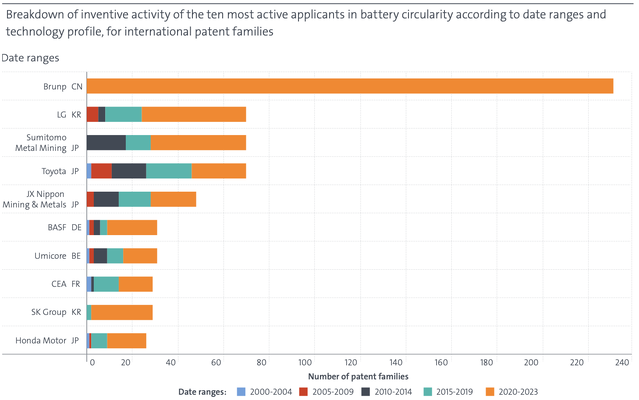
目を見張る主題は Brunpの原料です。報告書によると、今リサイクルされているバッテリー原料はほとんどすべて廃電池ではなく、製造工程から出てくる方言や不良品、いわゆる生産スクラップ入りです。寿命を尽くしたバッテリーはまだほとんど出ていませんからね。だから、リサイクル原料を最も多く持っているのはリサイクル会社ではなく、最大のバッテリー工場であり、BrunpはCATL工場からのスクラップを原料として受け取り、リサイクル設備を増やしてきました。レポートによると、Brunpがこれまでに建てたリサイクル設備の処理能力は世界全体の約5%で、2位企業の2倍です。
🇪🇺 ヨーロッパ - 規制を偽装する産業政策
ヨーロッパは分析期間を通して20%前後を維持しました。特に収集と前処理の方に強く、遠隔取扱技術の34%、隔離・固定技術の30%が欧州出願人のものであり、化学企業BASFとリサイクル企業ユミコアが共同6位、フランス原子力庁(CEA)が8位です。転換分野でもアジアの増加速度がより速くシェアが下がっただけで、ヨーロッパの出願件数自体は増えました。
ヨーロッパが遅れているのは技術ではなく原料です。いったんリサイクルの出発点となる鉱物からヨーロッパ外にあります。報告書によると、リチウム採掘はオーストラリアが世界生産の3分の1以上を引き受け、錠剤は中国がリチウムの約70%、コバルトの約80%を処理しています。バッテリー工場もほとんど中国にあるので、今リサイクル原料のほぼすべてである生産スクラップもそこから出てきます。ヨーロッパで売れた電気自動車の廃電池はまだ本格的に出ておらず、それでも出てきたブラックマスの相当量は域外に輸出され処理されています。
そこでヨーロッパは以下のような規制で原料をつかむ道を選びました。
上記の規定は有害廃棄物管理を法的根拠としますが、実質的にはヨーロッパのブラックマスが域外に出て処理される問題に対応して、 EU内で処理するリサイクル原料を増やすための措置です。今後の廃電池時代に、域内リサイクル産業の原料を確保する目的とさせていただきます。
🧭仕上げ
中国はエネルギー部門精製重要鉱物20種のうち19種の供給を握っており、、リサイクルは各国がその依存を減らそうとする趣旨の技術です。もしそうなら、リサイクル特許はさまざまな国に散らばっている必要がありますが、報告書によると、実際は正反対です。中国の国際特許ファミリーシェアは2013年5%から2023年29%に上がり、2030年にも世界材料回収容量の75%を占めると見込まれます。
廃電池が本格的に出てくる2035年以降、今積み重ねられた特許と設備がそのまま順位になるのか、それとも電気自動車が売れた国々が収集網を握って板を変えるのかがこの市場の次の観戦ポイントになりそうです。
#技術課題の間#特許動向#バッテリーリサイクル#湿式冶金#IP戦略#EPO