
Nach Angaben der Internationalen Energieagentur (IEA) ist der Batteriemarkt in vier Jahren um mehr als das Fünffache gewachsen, von 180 GWh im Jahr 2020 auf 1.100 GWh im Jahr 2024. Der Markt für Elektrofahrzeuge, die die Hauptnutzer von Batterien sind, wächst jedes Jahr, und es heißt, dass jedes vierte verkaufte Auto im Jahr 2025 ein Elektrofahrzeug war.
Aber wohin gehen diese Batterien, wenn sie leer sind? Nach Schätzungen der International Commission on Clean Transportation (ICCT) werden im Jahr 2030 1,2 Millionen Batterien von Elektrofahrzeugen auslaufen, im Jahr 2040 werden es 14 Millionen sein. Daher bleibt der Batterieindustrie nichts anderes übrig, als sich für das „Recycling“ von Batterien zu interessieren.
Das fünfte Thema von „The World Seen Through Patents“ sind Batterien, insbesondere der Bereich der Batteriezirkulation (Batteriesammlung, -zerlegung und Materialrückgewinnung).
Im vergangenen April veröffentlichten das Europäische Patentamt (EPA) und die Internationale Energieagentur (IEA) gemeinsam einen Bericht mit dem Titel „Batteriezirkularität – Innovationstrends für eine zukünftige Quelle kritischer Materialien“. Dies ist eine Analyse der Internationalen Patentfamilie (IPF) im Bereich Batteriewechsel von 2000 bis 2023.
In diesem Artikel haben wir auf der Grundlage des obigen Berichts die Patentlandschaft für Batterierecycling in drei Kategorien unterteilt: Geschwindigkeit, Technologie und Thema.
⚡ Patente bereiten sich auf das Zeitalter der Altbatterien vor
Erstens ist die Geschwindigkeit, mit der die Patente zunehmen, ungewöhnlich. Dem Bericht zufolge ist die internationale Patentfamilie im Bereich der Batteriezirkulation von 2005 bis 2017 um durchschnittlich 8 % pro Jahr gestiegen, seit 2017 ist sie jedoch auf durchschnittlich 42 % pro Jahr gestiegen. Im gleichen Zeitraum lag der Anteil der Batterieherstellungstechnologie bei 16 %, sodass die Kurve selbst bei Batterien besonders steil ist.
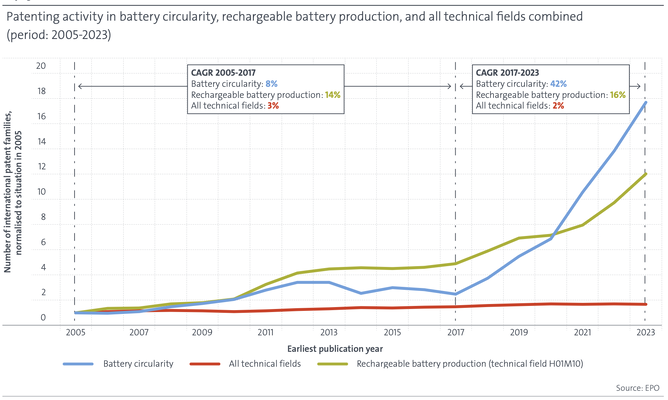
Was ist 2017 passiert? Erstens überstieg der Jahresabsatz von Elektrofahrzeugen in diesem Jahr erstmals die Marke von 1 Million Einheiten. Darüber hinaus haben Europa und China zwischen 2013 und 2018 Gesetze eingeführt, die Hersteller dafür verantwortlich machen, was mit Batterien von Elektrofahrzeugen am Ende ihrer Lebensdauer passiert. Der Bericht geht davon aus, dass sich diese beiden Faktoren überschneiden und einen Anreiz schaffen, Recyclingmethoden durch Patente zu sichern.
Allerdings ist das „Zeitalter der Altbatterien“, auf das diese Patente abzielen, noch nicht angekommen. Wie bereits erwähnt, wird die Zahl der Batterien von Elektrofahrzeugen, die das Ende ihrer Lebensdauer erreichen, von 1,2 Millionen im Jahr 2030 auf 14 Millionen im Jahr 2040 steigen, und der Bericht geht davon aus, dass die Welle nach 2035 ernsthaft beginnen wird. Patente sind der Welle um mehr als acht Jahre voraus. Dies ist eine typische Situation, in der sich Patente ansammeln, bevor der Markt kommt.
🧪 Recyclingprozess und metallurgische Technologie
Welche Technologien werden also patentiert? Der Bericht unterteilt den Recyclingprozess in vier Phasen: Sammlung, Sortierung/Trennung, Konditionierung und Umwandlung.
Die größte Konzentration an Patenten befindet sich in der letzten Übergangsphase. Unter ihnen stiegen die Patente im Zusammenhang mit der Hydrometallurgie, bei der schwarze Masse in Säure aufgelöst und dann Metalle in Salzform selektiert werden, um das 15-fache von 40 im Zeitraum 2000–2004 auf 661 im Zeitraum 2020–2023 und erreichten insgesamt 1.023, die höchste Zahl unter den Einzeltechnologien.
Die Zahl der Pyrometallurgie-Fälle, bei denen Legierungen durch Schmelzen bei hohen Temperaturen hergestellt werden, stieg ebenfalls von 17 auf 208 Fälle, allerdings etwas langsamer. Der Trockenmetallurgie wird der Nachteil zugeschrieben, dass sie einer Vermischung der Rohstoffe standhalten kann, dafür aber viel Energie verbraucht und dass Lithium in Schlacke fällt und separat zurückgewonnen werden muss.
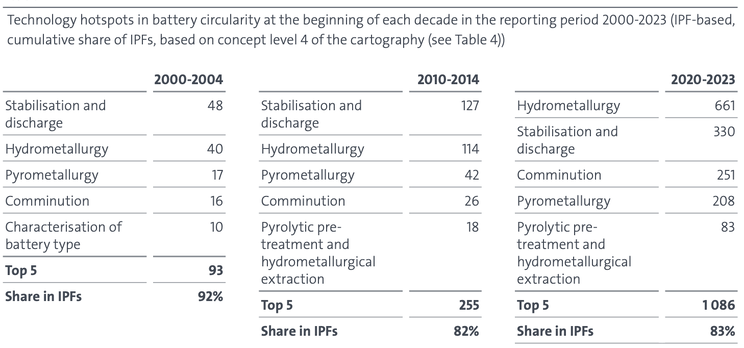
Die Technologien mit den meisten Patenten nach der Hydrometallurgie sind die Stabilisierung und Austragung in der Sammelstufe, die Zerkleinerung in der Selektions- und Trennstufe, die Pyrometallurgie und der Mischprozess (nass nach der Wärmebehandlung). Stabilisierung und Austrag blieben 20 Jahre lang an der Spitze, und die Zerkleinerung stieg um das 14-fache von 16 auf 251, was sie zu einer der am schnellsten wachsenden Technologien der letzten Zeit macht. Dem Bericht zufolge machen diese fünf Top-Technologien 83 % der internationalen Patentfamilie aus.
🌏 Betreff – Von Japan und Korea bis China
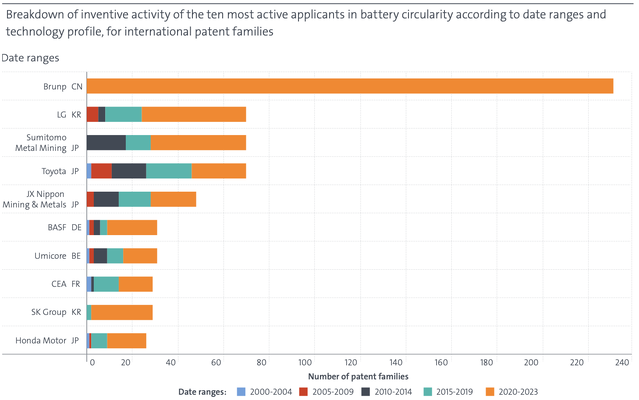
Bis 2019 waren japanische und koreanische Unternehmen führend bei Patenten in diesem Bereich. Toyota und Sumitomo Metal Mines waren Japans führende Unternehmen. In Korea haben sich LG, SK Group, POSCO usw. viele Patente gesichert. Insbesondere belegt LG nicht nur den zweiten Platz in der kumulativen internationalen Patentfamilie, sondern ist auch ein seltenes Unternehmen, das den gesamten Recyclingprozess von der Sammlung bis zur chemischen Umwandlung beantragt hat.
Allerdings hat sich die Rangliste kürzlich geändert. Brunp, die Recycling-Tochtergesellschaft des chinesischen CATL, des weltgrößten Batterieherstellers, stieg auf den ersten Platz, indem sie von 2020 bis 2023 mehr als doppelt so viele internationale Patentfamilienanmeldungen einreichte wie Toyota, das auf dem zweiten Platz landete.
Der Teil, den man im Auge behalten sollte, ist der Rohstoff für Brunp. Dem Bericht zufolge handelt es sich bei nahezu allen derzeit recycelten Batterierohstoffen nicht um Altbatterien, sondern um Abfälle und fehlerhafte Produkte aus dem Herstellungsprozess, sogenannte Produktionsschrotte. Fast noch keine Batterie hat das Ende ihrer Lebensdauer erreicht. Daher ist es nicht das Recyclingunternehmen, das den größten Anteil an recycelten Rohstoffen hält, sondern die größte Batteriefabrik, und Brunp hat seine Recyclinganlagen erweitert, indem es Schrott aus dem CATL-Werk als Rohstoff erhält. Dem Bericht zufolge verfügen die Recyclinganlagen, die Brunp bisher gebaut hat, über eine Verarbeitungskapazität von etwa 5 % der weltweiten Gesamtkapazität, doppelt so viel wie die des zweitgrößten Unternehmens.
🇪🇺 Europa – Industriepolitik als Regulierung getarnt
Europa blieb im gesamten Analysezeitraum bei rund 20 %. Besonders stark sind sie in der Sammlung und Vorverarbeitung: 34 % der Fernabwicklungstechnologien und 30 % der Isolations- und Fixierungstechnologien stammen von europäischen Bewerbern. Der Chemiekonzern BASF und das Recyclingunternehmen Umicore liegen punktgleich auf Platz 6, die französische Atomenergiebehörde (CEA) auf Platz 8. Im Konvertierungsbereich war die Wachstumsrate in Asien schneller und der Marktanteil ging zurück, aber die Zahl der Anwendungen in Europa selbst nahm zu.
Was Europa hinterherhinkt, ist nicht die Technologie, sondern die Rohstoffe. Erstens liegen die Mineralien, die den Ausgangspunkt für das Recycling bilden, außerhalb Europas. Beim Lithiumabbau entfällt auf Australien mehr als ein Drittel der weltweiten Produktion, während China bei der Raffination etwa 70 % des Lithiums und etwa 80 % des Kobalts abwickelt, heißt es in dem Bericht. Da sich die meisten Batteriefabriken in China befinden, stammen auch Produktionsabfälle, die mittlerweile fast alle recycelten Materialien ausmachen, von dort. Altbatterien von in Europa verkauften Elektrofahrzeugen wurden noch nicht ernsthaft freigegeben, und ein erheblicher Teil der produzierten schwarzen Masse wird exportiert und im Ausland entsorgt.
Deshalb entschied sich Europa, mit den folgenden Vorschriften an den Rohstoffen festzuhalten.
Die oben genannten Regelungen basieren auf der rechtlichen Grundlage für die Entsorgung gefährlicher Abfälle, sind in Wirklichkeit jedoch eine Maßnahme zur Erhöhung der Menge recycelter Rohstoffe, die innerhalb der EU verarbeitet werden sollen, um auf das Problem der Verarbeitung der schwarzen Masse Europas außerhalb der EU zu reagieren. Ziel ist die Rohstoffsicherung für die regionale Recyclingindustrie im kommenden Zeitalter der Altbatterien.
🧭 Zusammenfassung
China kontrolliert die Versorgung mit 19 der 20 wichtigen Mineralien, die im Energiesektor verarbeitet werden, und Recycling ist eine Technologie, von der jedes Land seine Abhängigkeit verringern möchte. Wenn ja, wäre es selbstverständlich, dass Recyclingpatente auf mehrere Länder verteilt wären, aber dem Bericht zufolge ist das Gegenteil der Fall. Chinas Anteil an der internationalen Patentfamilie stieg von 5 % im Jahr 2013 auf 29 % im Jahr 2023 und wird voraussichtlich im Jahr 2030 über 75 % der weltweiten Materialrückgewinnungskapazität verfügen.
Nach 2035, wenn Altbatterien ernsthaft auftauchen, wird der nächste Punkt, den es in diesem Markt zu beobachten gilt, sein, ob die jetzt angesammelten Patente und Einrichtungen in der Rangliste verbleiben oder ob die Länder, in denen Elektrofahrzeuge verkauft wurden, die Kontrolle über das Sammelnetz übernehmen und das Spiel verändern werden.
#Technologische Aufgaben #Patenttrends #Batterierecycling #Hydrometallurgie #IP-Strategie #EPA