
「特許から見る世界」シリーズで最初に取り上げる技術は、量子技術です。
量子技術は「まだ訪れていない未来の技術」と思われがちです。しかし特許データを見ると、少し違った姿が見えます。量子技術の競争はすでに研究室の議論を超え、世界市場を前提とするIP競争の段階に入っています。
昨年12月にOECDと欧州特許庁(EPO)が共同発表した『世界の量子エコシステムを地図化する(Mapping the global quantum ecosystem)』を基に、競争の様相を三つに整理しました。
⚡ スピード — 競争はすでに始まっている
まず、特許出願の増加速度が尋常ではありません。
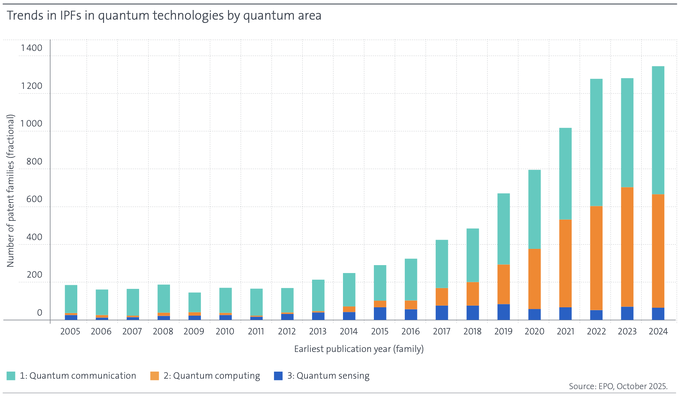
量子技術の国際特許ファミリー(IPF)は2005~2024年に約7倍となり、2014年以降は年平均約20%増えています。全技術平均の成長率(約2%)の10倍に達し、単なる研究ブームと呼べる水準を超えています。
特に複数国へ同時に行う出願が急増しています。量子技術がすでに「世界市場の先取り」を前提とする競争に入った兆しです。
🔀 方向 — 通信・コンピューティング・センシングで異なる戦略
同じ量子技術でも細分野によってIP戦略は分かれます。報告書は量子技術を大きく通信・コンピューティング・センシングに分類しています。
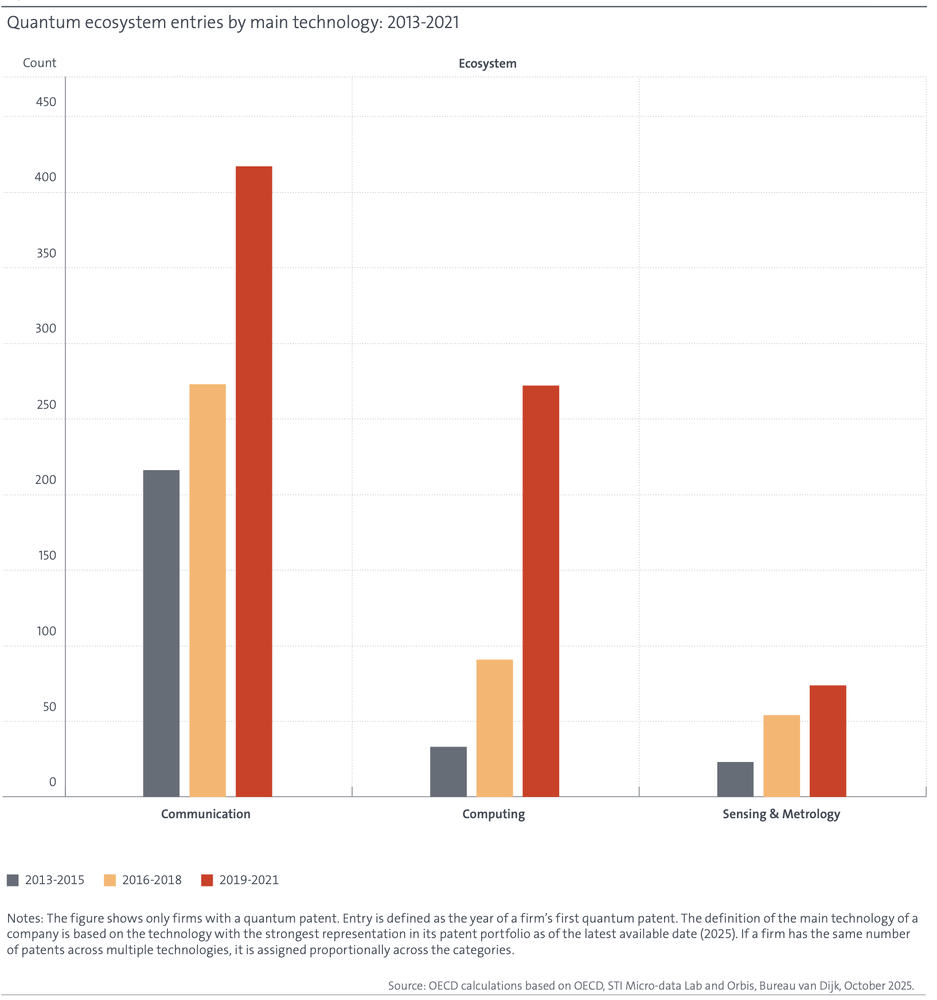
各分野の特許ポートフォリオの特徴は次のとおりです。
量子通信:長期的なインフラや標準を見据えた「蓄積型」のポートフォリオ。ネットワーク効果や相互運用性が重要なため、個々の発明より権利範囲の連続性が鍵となります。
量子コンピューティング:近年、最も急速に伸びる分野。技術の経路が未確定なため、ハードウェア・ソフトウェア・アルゴリズム全般で「先取り型・探索型」出願が集中しています。特許は防御策というより、将来の選択肢を先に確保する手段です。
量子センシング:計測・医療・航空宇宙など既存産業への応用が中心となるため、汎用プラットフォームより個別用途に密着した出願が主です。
🏢 担い手 — スタートアップ < 既存の産業プレーヤー
報告書は世界約5,000のスタートアップ、企業、大学、公的研究機関(PRO)を調査しました。結果を整理すると次のとおりです。
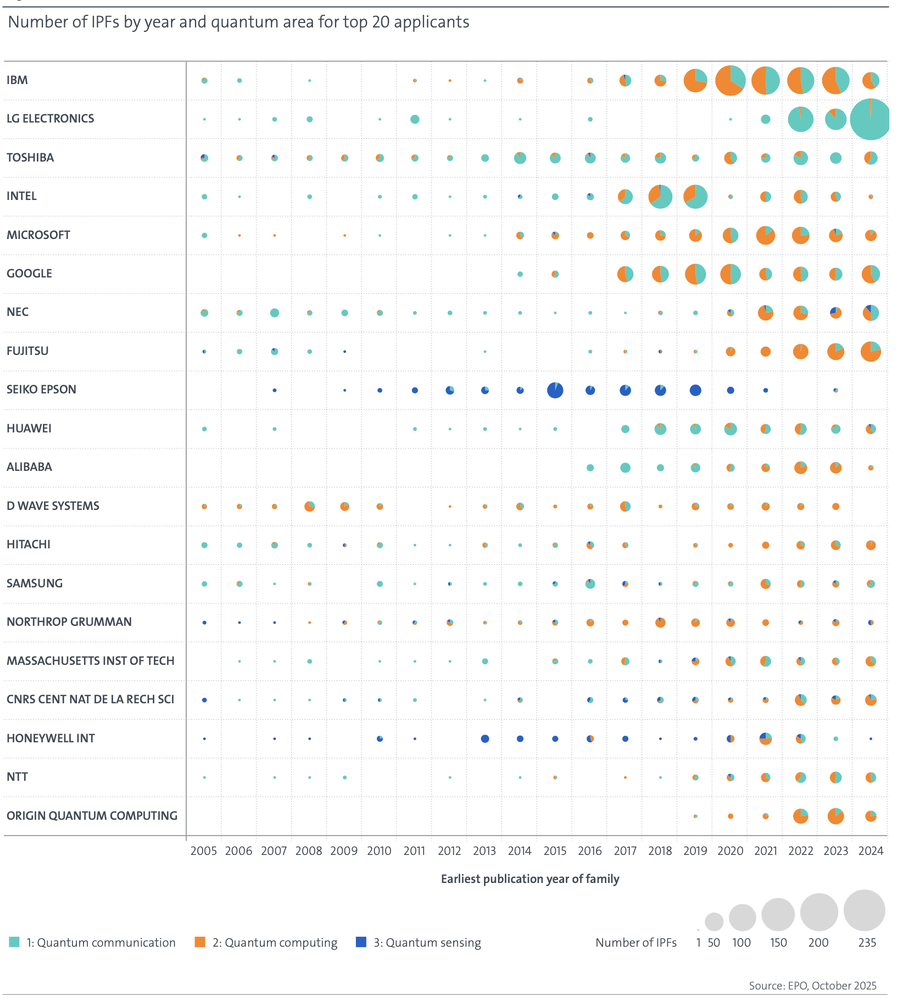
2005~2024年の量子IPF出願上位5者もIBM、LG、東芝、Intel、Microsoftと、すべて既存大企業です。量子技術をスタートアップの舞台と想像しがちですが、データは逆を示します。
なぜこの構造が生まれたのでしょう。量子技術はまだ目立った売上を生んでおらず、長い研究期間を耐える体力が必要です。報告書も、専門スタートアップの多くが外部資金に依存すると指摘します。実際、新規企業設立は2021年まで急増したものの最近は停滞の兆しがあり、投資も2021年を頂点に2022~2023年は減り、2024年に部分的に回復しました。1件当たりの投資額も縮小しています。
また、この分野が今なお「技術というより科学に近い」点も目立ちます。量子スタートアップ創業者の半数以上が博士号を持ち、一般の創業者では約10%であるのと明確な差があります。人員構成も技術・研究職に偏っています。
整理すると、実験や接続を担うのはスタートアップでも、成果が最終的に積み上がる先は既存産業のポートフォリオです。報告書が「技術成熟時に商業化を主導する立場にいるのは、結局、既存の大企業」と見る理由でもあります。
🇰🇷 韓国の位置
この激しい量子技術競争で、韓国はどこに位置するのでしょうか。
まず、国別のIPF出願で韓国は確かに上位グループに属します。報告書は日本を第2位の出願国とし、中国と韓国が続くとしています。
さらに印象的なのは企業別です。2005~2024年の世界の量子IPF出願でLGは2位。IBMの直後で、東芝・Intel・Microsoftを上回ります。韓国企業1社が世界の最上位に名を連ねています。
細分野では量子通信で存在感が際立ちます。報告書も韓国を特に量子通信の強い国と指摘します。既存の強固な通信・半導体・ネットワーク産業とつながる分野なので、自然な帰結でしょう。逆に、先取り競争が最も激しい量子コンピューティングでは、カナダ・英国・米国のような特化国より集中度が低くなっています。
担い手についても、先ほどの世界的構図が韓国ではさらに顕著です。専業量子スタートアップより、大企業と研究機関がIPを蓄積しています。参考までに、量子専業企業(pure-play)を別途集計した統計では米国が164社で突出し、カナダ59社、英国56社、ドイツ48社、フランス29社が続きます。この上位リストに韓国の名はありません。
🧭 おわりに
興味深いのは、報告書が量子分野を「爆発的成長期を抜け、より集中的で成熟した開発段階へ移る局面」と診断している点です。そうであれば、今後の勝負は「誰が先に、どれだけ多く出願したか」から「誰がその権利を実際の商業化につなげるか」へ移るでしょう。
その観点では、巨大資本と大市場を持つ国々の間で上位出願国となった韓国の成果は決して小さくありません。爆発的な先導国ではなくても、通信を軸に産業基盤の上へIPを積み重ねてきたことは韓国独自の戦略です。残る問いは、この蓄積をどう広げ、どう商業化につなげるかです。
「特許から見る世界」シリーズは今後も多様な技術分野をテーマに、不定期でお届けします。
#技術と制度のあいだ #量子技術 #特許動向 #量子コンピューティング #IP戦略 #EPO