
El primer tema tecnológico de la serie El mundo a través de las patentes es la tecnología cuántica.
La tecnología cuántica suele verse como una tecnología de un futuro que aún no ha llegado. Sin embargo, los datos de patentes cuentan una historia algo distinta. La competencia ya ha salido del laboratorio y ha entrado en una carrera por la propiedad intelectual orientada al mercado mundial.
A partir del informe Mapping the global quantum ecosystem, publicado conjuntamente el pasado diciembre por la OCDE y la Oficina Europea de Patentes (OEP), he organizado esta competencia en tres dimensiones.
⚡ Velocidad: una competencia que ya ha comenzado
Para empezar, el ritmo de crecimiento de las solicitudes de patente es extraordinario.
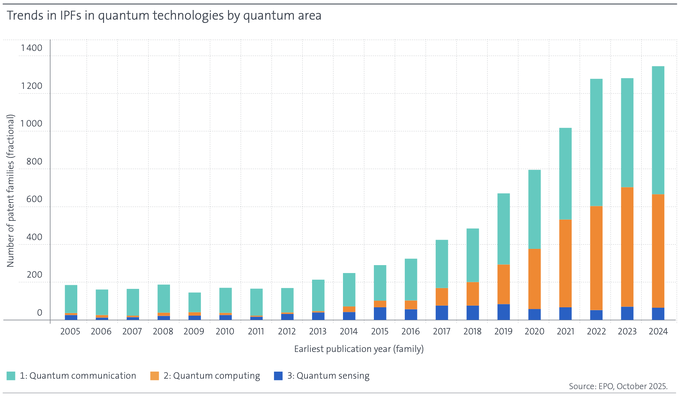
Las familias internacionales de patentes cuánticas, o IPF, se multiplicaron aproximadamente por siete entre 2005 y 2024. Desde 2014 crecen cerca de un 20 % anual, diez veces la media del conjunto de tecnologías, de alrededor del 2 %. Esto va más allá de un simple auge de la investigación.
Las solicitudes simultáneas en varios países crecen especialmente deprisa: es una señal de que la tecnología cuántica ya compite por posiciones en el mercado mundial.
🔀 Dirección: distintas estrategias en comunicación, computación y detección
Incluso dentro de la tecnología cuántica, las estrategias de PI difieren según el subcampo. El informe distingue tres grandes áreas: comunicación, computación y detección cuánticas.
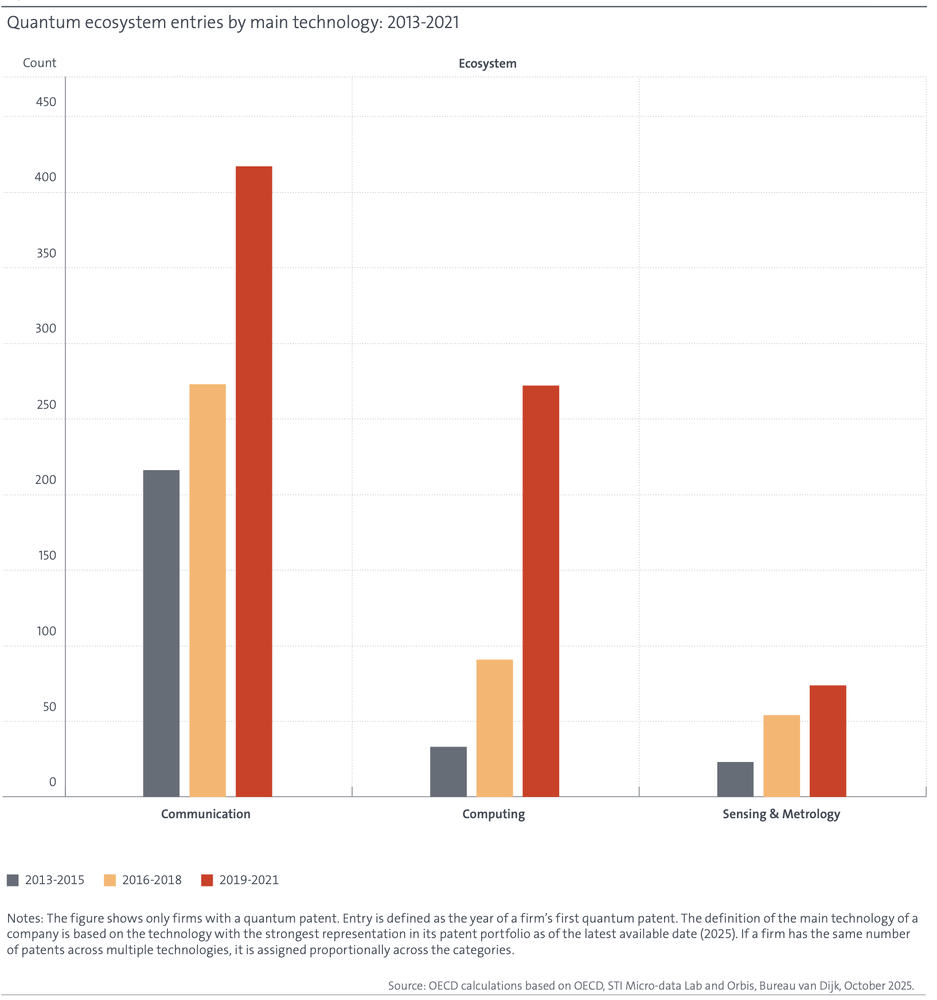
Estas son las características de sus carteras de patentes.
Comunicación cuántica: carteras acumulativas orientadas a infraestructuras y estándares a largo plazo. Como los efectos de red y la interoperabilidad son importantes, la continuidad de la cobertura de derechos importa más que las invenciones individuales.
Computación cuántica: es el área de mayor crecimiento reciente. Como aún no se ha definido una trayectoria tecnológica, se concentran solicitudes exploratorias y de toma anticipada de posiciones en hardware, software y algoritmos. Las patentes sirven más para reservar opciones futuras que como herramienta defensiva.
Detección cuántica: lo principal son las aplicaciones en industrias existentes, como metrología, medicina y aeroespacial. Por ello predominan las solicitudes ligadas a aplicaciones concretas, más que a plataformas de uso general.
🏢 Actores: startups < empresas industriales establecidas
El informe examinó unas 5 000 startups, empresas, universidades y organismos públicos de investigación (PRO) de todo el mundo. Estos son los resultados:
Los cinco principales solicitantes de IPF cuánticas en 2005-2024 fueron IBM, LG, Toshiba, Intel y Microsoft: todos grandes grupos establecidos. Es fácil imaginar la tecnología cuántica como terreno de startups, pero los datos muestran lo contrario.
¿Por qué se ha formado esta estructura? La tecnología cuántica aún no genera ingresos relevantes y exige capacidad para sostener largos períodos de investigación. El informe señala que muchas startups especializadas dependen de financiación externa. Las tendencias lo confirman: la creación de empresas aumentó rápidamente hasta 2021, pero últimamente muestra signos de estancamiento. La inversión alcanzó su máximo en 2021, cayó en 2022-2023 y se recuperó parcialmente en 2024. También disminuyó el importe invertido por operación.
Destaca asimismo que el campo sigue más cerca de la ciencia que de la tecnología. Más de la mitad de los fundadores de startups cuánticas tienen un doctorado, frente a alrededor del 10 % de los fundadores en general. Las plantillas también se concentran en funciones técnicas y de investigación.
En conjunto, las startups experimentan y conectan, pero los resultados terminan acumulándose en las carteras de los actores industriales establecidos. Por eso el informe considera que, cuando madure la tecnología, las grandes empresas existentes serán quienes estén en posición de liderar su comercialización.
🇰🇷 La posición de Corea
¿Dónde está Corea en esta intensa competencia cuántica?
Por solicitudes de IPF nacionales, pertenece claramente al grupo de cabeza. El informe sitúa a Japón como segundo país solicitante, seguido de China y Corea.
Más llamativo es el resultado por empresas. LG ocupa el segundo lugar mundial en IPF cuánticas de 2005-2024, inmediatamente detrás de IBM y por delante de Toshiba, Intel y Microsoft. Una empresa coreana figura, por tanto, entre los líderes mundiales.
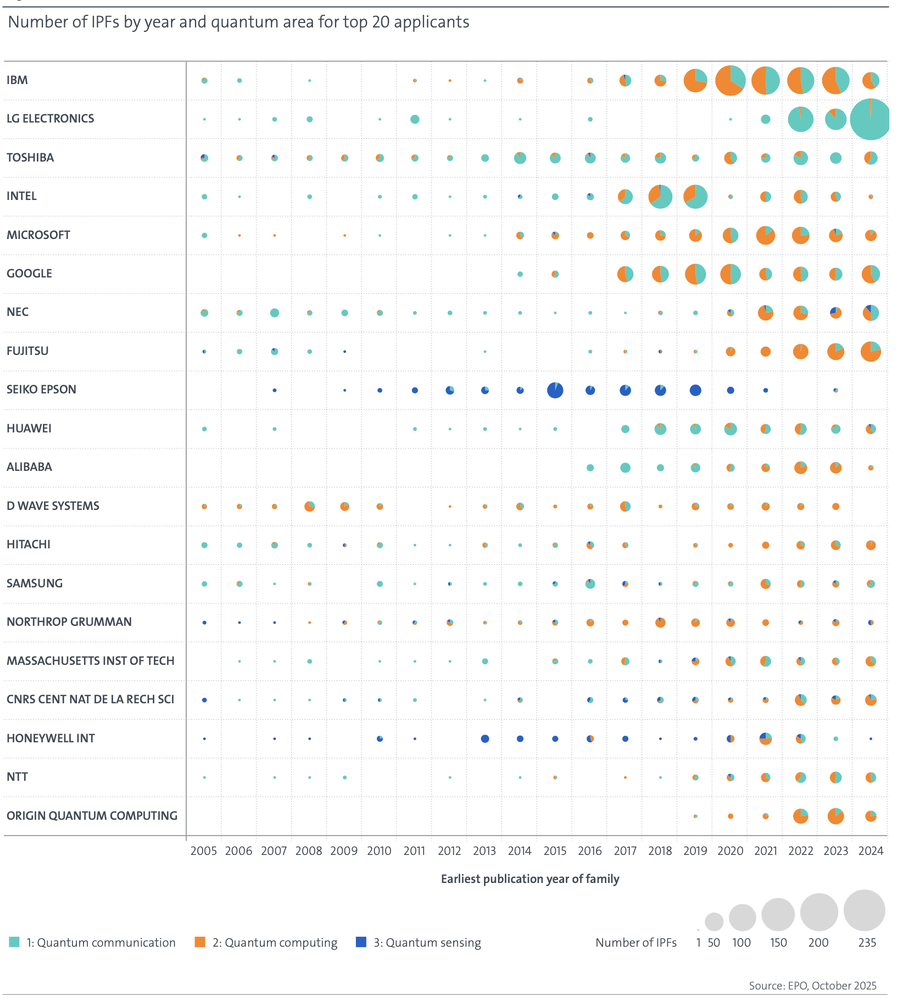
Por subcampos, su presencia es especialmente clara en comunicación cuántica, como también destaca el informe. Parece natural dada la solidez de las industrias coreanas de telecomunicaciones, semiconductores y redes. En cambio, en computación cuántica, donde más intensa es la lucha por posiciones iniciales, su concentración es menor que la de países especializados como Canadá, Reino Unido o Estados Unidos.
En cuanto a los actores, la estructura mundial antes descrita es todavía más marcada en Corea: la PI se acumula en grandes empresas e instituciones de investigación, más que en startups exclusivamente cuánticas. Como referencia, el recuento de empresas pure-play coloca a Estados Unidos claramente primero con 164, seguido de Canadá con 59, Reino Unido con 56, Alemania con 48 y Francia con 29. Corea no aparece entre los primeros de esa lista.
🧭 Para terminar
Es interesante que el informe describa un sector que deja atrás el crecimiento explosivo para entrar en una fase de desarrollo más concentrada y madura. Si es así, la competencia pasará de quién presentó primero y cuánto a quién convierte esos derechos en comercialización real.
Desde esa perspectiva, el logro de Corea al figurar entre los principales países solicitantes, junto a países con enormes capitales y mercados, no es menor. Aunque no lidere una expansión explosiva, su manera de acumular PI sobre una base industrial articulada en torno a las comunicaciones constituye una estrategia propia. Queda por resolver cómo ampliar esa acumulación y convertirla en comercialización.
La serie El mundo a través de las patentes volverá de forma irregular con distintos ámbitos tecnológicos.
#EntreTecnologíaYNormas #TecnologíaCuántica #TendenciasPatentes #ComputaciónCuántica #EstrategiaPI #OEP