
Het eerste technologieonderwerp van de reeks “De wereld door octrooien” is kwantumtechnologie.
Kwantumtechnologie wordt vaak gezien als toekomsttechnologie waarvan de tijd nog niet is aangebroken. Octrooigegevens vertellen echter een wat ander verhaal. De concurrentie is de discussie in het laboratorium al voorbij en bevindt zich nu in een fase van strijd om intellectuele eigendom met de wereldmarkt als uitgangspunt.
Op basis van Mapping the global quantum ecosystem, afgelopen december gezamenlijk gepubliceerd door de OESO en het Europees Octrooibureau (EOB), heb ik deze concurrentie in drie dimensies ingedeeld.
⚡ Snelheid — de wedstrijd is al begonnen
Allereerst is het groeitempo van octrooiaanvragen uitzonderlijk.
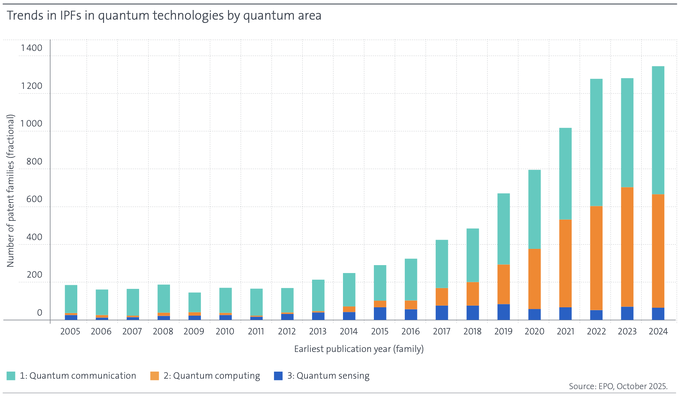
Internationale octrooifamilies (IPF’s) voor kwantumtechnologie namen tussen 2005 en 2024 ongeveer met een factor zeven toe en groeien sinds 2014 gemiddeld met circa 20% per jaar. Dat is tien keer de gemiddelde groei van alle technologieën, ongeveer 2%, en gaat veel verder dan alleen een opleving van onderzoek.
Vooral aanvragen die tegelijkertijd in meerdere landen worden ingediend groeien snel. Dat is een teken dat de concurrentie bij kwantumtechnologie al uitgaat van het vroegtijdig veroveren van een positie op wereldmarkten.
🔀 Richting — uiteenlopende strategieën voor communicatie, computing en sensing
Ook binnen kwantumtechnologie verschillen IE-strategieën per deelgebied. Het rapport verdeelt kwantumtechnologie in grote lijnen in communicatie, computing en sensing.
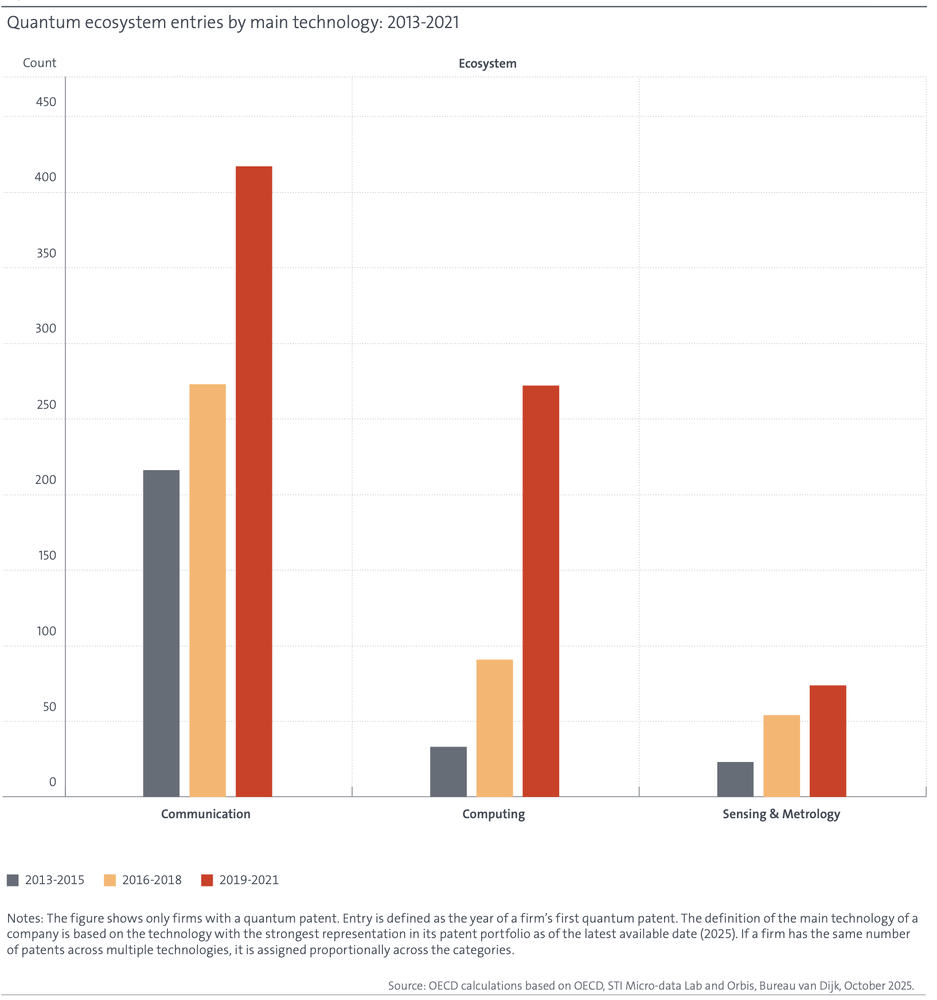
De kenmerken van octrooiportefeuilles per deelgebied laten zich als volgt analyseren.
Kwantumcommunicatie: cumulatieve portefeuilles gericht op langetermijninfrastructuur en standaarden. Omdat netwerkeffecten en interoperabiliteit belangrijk zijn, staat de continuïteit van de beschermingsomvang centraal, meer dan de afzonderlijke uitvinding.
Kwantumcomputing: het gebied met de sterkste recente groei. Omdat het technologische pad nog niet vaststaat, concentreren aanvragen voor vroege positionering en verkenning zich op hardware, software en algoritmen. Octrooien dienen minder als verdedigingsmiddel en meer om toekomstige opties alvast veilig te stellen.
Kwantumsensing: toepassingen in bestaande sectoren zoals meetkunde, geneeskunde en lucht- en ruimtevaart staan centraal. Daarom overheersen aanvragen die nauw aan specifieke toepassingen zijn verbonden, in plaats van universele platforms.
🏢 Spelers — startups < gevestigde industriepartijen
Het rapport onderzocht wereldwijd ongeveer 5.000 startups, bedrijven, universiteiten en publieke onderzoeksorganisaties (PRO’s). De resultaten zijn als volgt samen te vatten:
Ook de vijf grootste aanvragers van kwantum-IPF’s over 2005–2024 — IBM, LG, Toshiba, Intel en Microsoft — zijn allemaal gevestigde grote bedrijven. Je stelt je kwantumtechnologie gemakkelijk voor als het terrein van startups, maar de gegevens wijzen op het tegenovergestelde.
Hoe is deze structuur ontstaan? Kwantumtechnologie levert nog geen noemenswaardige omzet op, dus er is financiële ademruimte nodig om lange onderzoeksperioden vol te houden. Het rapport wijst er ook op dat veel gespecialiseerde startups afhankelijk zijn van externe financiering. De feitelijke ontwikkeling bevestigt dit: het aantal nieuwe bedrijven nam tot 2021 snel toe, maar vertoont recent tekenen van stagnatie. Investeringen daalden na hun piek in 2021 in 2022–2023 en herstelden in 2024 gedeeltelijk. Ook het investeringsbedrag per transactie werd kleiner.
Verder valt op dat dit terrein nog steeds dichter bij wetenschap dan bij technologie staat. Meer dan de helft van de oprichters van kwantumstartups heeft een doctoraat, tegenover ongeveer 10% van oprichters in het algemeen. Ook het personeelsbestand is sterk geconcentreerd in technische en onderzoeksfuncties.
Het algemene beeld is dus dat startups experimenteren en verbindingen leggen, terwijl de resultaten uiteindelijk terechtkomen in de portefeuilles van gevestigde industriepartijen. Dat verklaart ook waarom volgens het rapport vooral grote gevestigde ondernemingen in de positie zullen zijn om de commercialisering aan te voeren zodra de technologie volwassen is.
🇰🇷 De positie van Zuid-Korea
Waar staat Zuid-Korea dan in deze felle concurrentie rond kwantumtechnologie?
Bij IPF-aanvragen per land behoort Zuid-Korea zeker tot de kopgroep. Het rapport noemt Japan als tweede grootste aanvraagland, gevolgd door China en Zuid-Korea.
Op bedrijfsniveau is het beeld nog indrukwekkender. LG staat wereldwijd tweede bij aanvragers van kwantum-IPF’s over 2005–2024, direct na IBM en vóór Toshiba, Intel en Microsoft. Een Koreaans bedrijf behoort dus tot de absolute wereldtop.
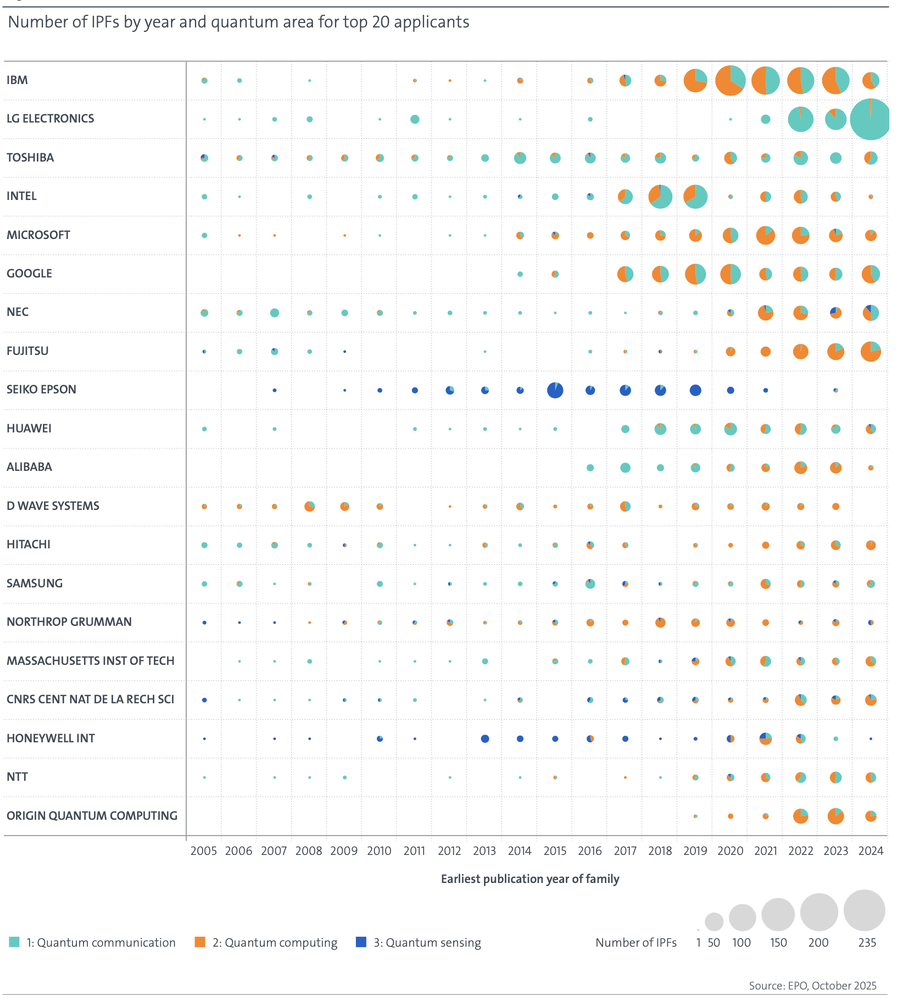
Per deelgebied is Zuid-Korea duidelijk aanwezig in kwantumcommunicatie. Het rapport noemt het land juist op dit gebied opvallend. Dat lijkt een logisch gevolg van de aansluiting op de bestaande sterke communicatie-, halfgeleider- en netwerkindustrie. Bij kwantumcomputing, waar de strijd om vroege posities het hevigst is, is de concentratie juist lager dan in gespecialiseerde landen als Canada, het Verenigd Koninkrijk en de Verenigde Staten.
Ook bij de spelers is het eerder beschreven wereldwijde patroon in Zuid-Korea nog duidelijker. Grote bedrijven en onderzoeksinstellingen bouwen IE op, eerder dan zuivere kwantumstartups. Ter vergelijking: in een aparte telling van pure-play-kwantumbedrijven voeren de Verenigde Staten met 164 overtuigend de lijst aan, gevolgd door Canada met 59, het Verenigd Koninkrijk met 56, Duitsland met 48 en Frankrijk met 29. Zuid-Korea komt niet voor in de top van die lijst.
🧭 Tot slot
Interessant is dat het rapport de kwantumsector ziet als een terrein dat de explosieve groeifase verlaat en een gerichtere, volwassenere ontwikkelingsfase ingaat. Als dat klopt, verschuift de toekomstige wedstrijd van wie als eerste en hoeveel heeft aangevraagd naar wie die rechten daadwerkelijk weet om te zetten in commercialisering.
Vanuit dat perspectief is de prestatie van Zuid-Korea aanzienlijk: het behoort tot de grootste aanvraaglanden naast landen met enorme kapitaalreserves en grote markten. Ook als het geen explosieve koploper is, vormt de opbouw van IE op een industriële basis met communicatie als spil een eigen Koreaanse strategie. De resterende vraag is hoe dit opgebouwde bezit kan worden uitgebreid en vervolgens in commercialisering kan worden omgezet.
De reeks “De wereld door octrooien” keert op onregelmatige momenten terug met verschillende technologieonderwerpen.
#TussenTechnologieEnRegels #Kwantumtechnologie #Octrooitrends #Kwantumcomputing #IEStrategie #EOB