
Bij de halfgeleiderindustrie denken de meeste mensen aan productieprocessen en grote investeringen in installaties. Toch is er een bedrijf zonder fabrieken dat ook geen eindproducten maakt: de Britse halfgeleiderontwerper ARM (Arm Holdings).
ARM domineert zijn markt uitsluitend met immateriële activa. Die macht komt niet voort uit één uitzonderlijk octrooi, maar uit de inrichting van zijn licenties. In dit artikel bekijk ik ARMs licentiestrategie in detail.
🏭 Een bedrijf zonder fabrieken, uitstekende resultaten
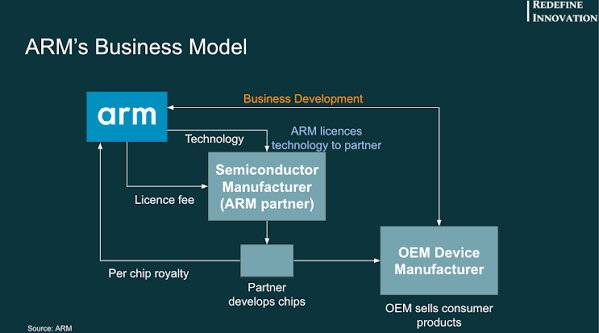
ARM begon in november 1990 als joint venture van Acorn Computers, Apple en VLSI Technology. Twaalf ingenieurs startten in een voormalige kalkoenenschuur bij Cambridge. Een besluit van Robin Saxby, die het jaar daarop de eerste CEO werd, wordt gezien als de basis van het huidige ARM: zelf geen chips maken, maar processorontwerpen aan andere bedrijven in licentie geven, tegen een voorafgaande vergoeding en royalty’s op de verkoop. Dat was destijds een ongebruikelijk bedrijfsmodel.
Via Texas Instruments belandden deze processorontwerpen in 1997 in de Nokia 6110 en veroverden ze de mobiele markt. Later werden ze de standaard van het smartphonetijdperk. Volgens ARMs beursdocumentatie was eind 2022 99% van de mobiele applicatieprocessoren op ARM gebaseerd. Cumulatief zijn meer dan 350 miljard chips geleverd.
De resultaten voor het boekjaar eindigend in maart 2026 waren:
Zonder fabrieken of voorraden wordt extra omzet direct winst. Welke licentieconstructie maakt zo’n opmerkelijke structuur mogelijk?
🧩 Eén technologie, drie licentieroutes
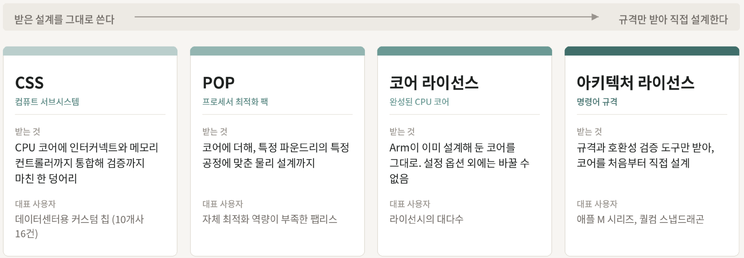
Met een corelicentie gebruikt de klant een al door ARM ontworpen CPU-kern, zoals Cortex of Neoverse. Behalve enkele configuratieopties kan de kern zelf niet worden veranderd, maar ontwikkeltijd en risico dalen sterk. De meeste licentienemers kiezen deze ingang.
Een architectuurlicentie levert geen complete kern, maar een instructiesetspecificatie en hulpmiddelen om compatibiliteit te toetsen. De klant ontwerpt de kern dan zelf vanaf nul. Apples M-serie en Qualcomms hoogste Snapdragon-modellen vallen hieronder. De kosten en moeilijkheid zijn veel hoger, maar de kern kan op het eigen product worden geoptimaliseerd. Het resultaat moet wel slagen voor ARMs compatibiliteitstests: de implementatie is aan de klant, maar afwijken van de specificatie mag niet.
POP (Processor Optimization Pack) levert ook fysieke ontwerpen die zijn geoptimaliseerd voor een bepaald proces bij een bepaalde foundry. Bedrijven die zelf onvoldoende expertise hebben om een kern te verfijnen, krijgen daarmee gevalideerde prestaties. Zo wordt de kloof tussen ontwerp en productie overbrugd.
Daar kwam onlangs CSS (Compute Subsystem) bij: een CPU-kern wordt vooraf geïntegreerd en gevalideerd met omliggende IE, zoals interconnects en geheugencontrollers, en als geheel aangeboden. Medio 2025 hadden tien bedrijven samen zestien CSS-licenties afgesloten.
Wat mij vooral opvalt, is dat klanten ongeacht hun gekozen laag uiteindelijk in hetzelfde architectuurecosysteem terechtkomen. Zelfs Apple, dat kernen volledig opnieuw ontwerpt, gebruikt ARMs instructiesetspecificatie en laat de compatibiliteit via ARM-tests bevestigen. Klanten krijgen veel technische vrijheid, terwijl ARM zeggenschap houdt over de ontwikkelingsrichting van de architectuur.
Dit ontwerp sluit concurrenten niet buiten, maar opent meerdere deuren zodat meer bedrijven kunnen deelnemen.
📈 Een structuur waarin de prijs bij elke generatie stijgt
ARM heeft twee inkomstenstromen: voorafgaande licentievergoedingen bij het sluiten van contracten en royalty’s voor iedere verkochte chip met het ontwerp.
De voorafgaande vergoeding verschilt sterk per licentietype. Voor architectuurlicenties zou deze tussen 1 en 10 miljoen dollar liggen.
Vooral het royaltypercentage is interessant. Volgens openbare verklaringen van ARM ligt dit voor de huidige v9-architectuur ongeveer tweemaal zo hoog als voor v8, terwijl CSS nog hoger ligt. Ter vergelijking: terugrekenen vanuit de beursdocumentatie leert dat ARM in 2022 ongeveer 1,78 miljard dollar royalty’s ontving op circa 98,9 miljard dollar aan chips met ARM-technologie. Het totale gemiddelde lag dus rond 1,7–1,8% van de chipprijs. Bij nieuwere generaties stijgt dat gemiddelde mee.
ARMs omzet stijgt dus ook zonder dat er meer chips worden verkocht, alleen doordat klanten overstappen op nieuwere architecturen. De recente royaltygroei werd inderdaad gedreven door meer gebruik van v9 en CSS, niet door hogere leveringsaantallen.
Een ander kenmerk is de tijdsstructuur. Volgens ARMs beursdocumentatie kwam in het boekjaar tot maart 2023 ongeveer 46% van de royalty’s uit producten die tussen 1990 en 2012 verschenen. Bijna de helft van de huidige royalty’s komt dus van ontwerpen die ouder zijn dan tien jaar.
Eenmaal gevestigd leveren immateriële activa zeer lang inkomsten op. Dat laat zien hoe anders de tijdshorizon van een bedrijf in immateriële activa is dan die van een productiebedrijf.
🇰🇷 De positie van Zuid-Korea
Zuid-Korea staat in de processorontwerpindustrie voornamelijk aan de gebruikerskant.
De meeste binnenlands ontworpen processoren, waaronder Exynos van Samsung Electronics, gebruiken ARM-licenties. Koreaanse fablessbedrijven hebben bovendien minder dan 1% van de wereldmarkt. Veel zijn kleine ondernemingen met minder dan 10 miljard won jaaromzet, waardoor de IE-licentiekosten zelf al een toetredingsbarrière vormen. Tegen deze achtergrond voert het ministerie van Handel, Industrie en Energie sinds 2021 via het System Semiconductor Design Support Center programma’s uit met kortingen op internationale IE, ARM-technologieadvies en vergoeding van kosten voor binnenlandse IE.
Er zijn ook tekenen van vooruitgang. OPENEDGES Technology, opgericht in 2017, levert geheugen-subsystemen en NPU-IE via een licentie- en royaltymodel en breidt zijn buitenlandse klantenbestand uit. Het is een zeldzaam Koreaans voorbeeld dat met dit model tot een beursnotering is gekomen.
De schaal is nog niet vergelijkbaar, maar ik vind het betekenisvol dat de beweging is ingezet van IE kopen en gebruiken naar IE verkopen en royalty’s ontvangen.
🧭 Tot slot
Er is nog een ontwikkeling te noemen. In 2026 presenteerde ARM voor het eerst in zijn 35-jarige geschiedenis een eigen siliciumchip: een CPU voor AI-datacenters. Het bedrijf dat alleen ontwerpen verkocht, betrad de markt voor eindproducten. Als een IE-licentiegever zelf chips gaat maken, wordt hij een potentiële concurrent van bestaande licentienemers. Of het door brede verspreiding opgebouwde vertrouwen deze omslag kan verdragen, wordt de komende jaren bijzonder interessant.
De les van ARM is dat beheer van immateriële activa verder gaat dan goed octrooibeheer. Octrooien blijven belangrijk, maar ARMs echte concurrentiekracht lag in de inrichting ná het octrooi. Beheer je octrooien alleen als rechten, dan zijn het kosten; beheer je ze als standaarden en ecosysteem, dan worden ze industriële infrastructuur. De toekomstige waarde van bedrijven zal niet worden bepaald door hoeveel immateriële activa ze hebben, maar door de vraag of die zo zijn ingericht dat ze een onmisbare positie in de industrie innemen.
#TussenTechnologieEnRegels #ARM #ImmateriëleActiva #IEStrategie #Licentiebeheer #RISCV #Halfgeleiders