
半導体産業と聞くと、多くの人は製造工程や設備投資の規模を思い浮かべます。しかし、工場も持たず完成品も作らない会社があります。英国の半導体設計企業ARM(Arm Holdings)です。
ARMは無形資産だけで市場を支配しています。その力は一つの優れた特許ではなく、ライセンスの設計から生まれます。本稿ではARMのライセンシング戦略を具体的に見ていきます。
🏭 工場のない会社、最高の業績
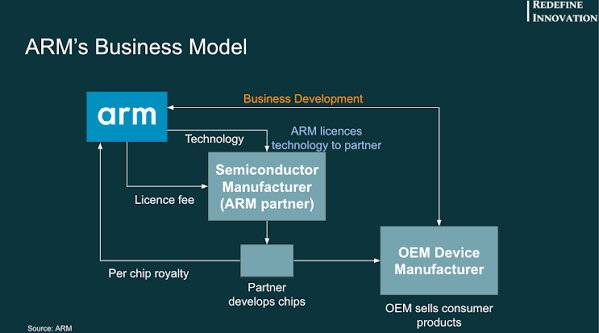
ARMは1990年11月、Acorn Computers、Apple、VLSI Technologyの合弁として発足しました。ケンブリッジ近郊の元七面鳥小屋で12人の技術者が始めた会社です。翌年に初代CEOとなったRobin Saxbyの決断が、今日のARMを作ったといわれます。チップを自製せず、プロセッサーの設計を他社に貸し、前払ライセンス料と販売ロイヤルティーを得る方式です。当時は珍しいモデルでした。
この設計はTexas Instrumentsを経て1997年のNokia 6110に搭載され、携帯電話市場をつかみ、後にスマートフォン時代の標準となりました。上場開示によると、2022年末時点でモバイルアプリケーションプロセッサーの99%がARMベースで、累計出荷は3,500億個を超えました。
2026年3月期の業績は次のとおりです。
工場も在庫もないため、売上増がそのまま利益になります。どんなライセンス設計が、この驚くべき構造を可能にしたのでしょう。
🧩 一つの技術、三つのライセンス
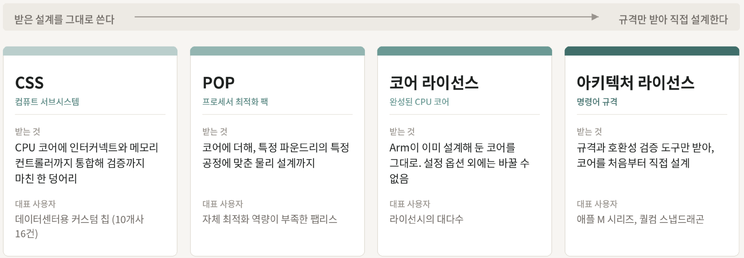
コアライセンスは、ARMが設計済みのCPUコア(Cortex、Neoverseなど)をそのまま使う方式です。いくつかの設定以外にコア自体は変更できませんが、開発期間とリスクを大幅に減らせます。大多数のライセンシーはここから入ります。
アーキテクチャライセンスは完成したコアではなく、命令セットの仕様と互換性検証ツールを受け取り、コアを一から設計する方式です。AppleのMシリーズやQualcommの最上位Snapdragonが該当します。費用と難度は高いものの、自社製品に最適なコアを作れます。ただし成果物はARMの互換性試験に合格しなければなりません。実装は各社に任せても、規格から外れることは認めないのです。
POP(Processor Optimization Pack)は、特定ファウンドリーの特定プロセスに最適化した物理設計まで提供する商品です。コアを自ら調整する力が乏しい企業も検証済み性能を得られ、設計と製造の隔たりを埋めます。
最近はCSS(Compute Subsystem)も加わりました。CPUコアにインターコネクト、メモリーコントローラーなど周辺IPを事前統合・検証して、一まとまりで提供します。2025年半ば時点で10社が16件のCSSライセンスを締結したとされています。
この構造で特に注目したのは、どの層を選んでも同じアーキテクチャの生態系へ入ることです。Appleのようにコアを一から設計する会社でさえ、命令セットはARMを使い、ARMの試験で互換性を確認します。顧客に広い技術的自由を与えながら、進化の方向を決める権限はARMが握ります。
競争相手を排除する代わりに入口を複数設け、より多くの企業が参加できる設計といえます。
📈 世代交代のたびに単価が上がる構造
ARMの収入は、契約時の前払ライセンス料と、その設計を使うチップが売れるたびに得るロイヤルティーの二本立てです。
前払料は種類により大きく異なり、アーキテクチャライセンスは100万~1,000万ドルといわれます。
興味深いのは料率です。ARMの公表によると現行v9の料率は前世代v8の約2倍で、CSSはさらに高くなります。上場開示から逆算すると、2022年はARM技術を使ったチップの総価値約989億ドルに対して約17億8,000万ドルを得ており、全体平均はチップ価格の1.7~1.8%程度でした。世代が上がるほど平均も上がる構造です。
つまりチップ販売が増えなくても、顧客が新アーキテクチャへ移るだけで売上が増えます。実際、最近のロイヤルティー成長を支えたのも出荷増ではなく、v9とCSSの採用拡大でした。
もう一つの特徴は時間の構造です。上場開示によると、2023年3月期のロイヤルティーの約46%は1990~2012年発売の製品から生まれました。現在の約半分が10年以上前の設計に由来するのです。
無形資産は一度定着すると長く収益を生みます。無形資産ビジネスの時間軸が製造業といかに違うかを示しています。
🇰🇷 韓国の位置
韓国はプロセッサー設計産業では主に利用者側です。
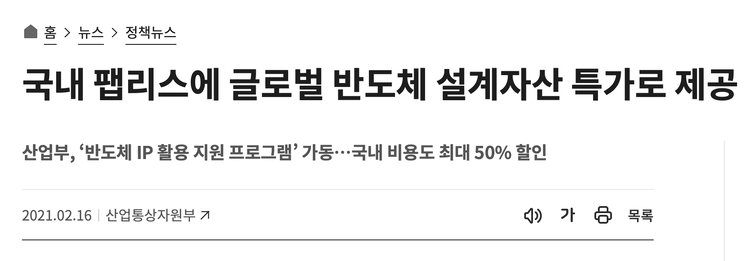
Samsung ElectronicsのExynosを含め、韓国で設計されるプロセッサーの大半はARMライセンスを使います。また国内ファブレスの世界シェアは1%未満で、年間売上100億ウォン未満の小企業が多く、IPライセンス費用自体が参入障壁でした。産業通商資源部が2021年からシステム半導体設計支援センターを通じ、世界的IPの割引、ARM技術相談、国産IP費用補助などを実施してきたのもこのためです。
発展の兆しもあります。2017年設立のOPENEDGES Technologyは、メモリーサブシステムとNPU IPをライセンス・ロイヤルティーモデルで供給し、海外顧客を増やしています。韓国でこのモデルから上場に至った珍しい例です。
規模はまだ比較できませんが、IPを買って使う側から、売ってロイヤルティーを得る側へ移る試みが現れたことには意味があります。
🧭 おわりに
付け加えるニュースがあります。2026年、ARMは創業35年で初めて自社のシリコンチップを発表しました。AIデータセンター向けCPUで、設計だけを売る会社が完成品市場に入ったのです。IPを貸していた会社が自らチップを作れば、既存ライセンシーと潜在的な競争関係になります。普及で築いた信頼がこの転換に耐えられるかは、今後数年の最も興味深い注目点でしょう。
ARMの教訓は、無形資産経営が単に特許をうまく管理することではないという点です。特許は重要ですが、真の競争力は特許の先の設計にありました。特許を権利としてだけ管理すれば費用になり、標準と生態系として管理すれば産業インフラになります。企業価値は今後、無形資産の保有量ではなく、その資産が産業に不可欠な位置を占めるよう設計されたかで分かれるでしょう。
#技術と制度のあいだ #ARM #無形資産経営 #IP戦略 #ライセンス経営 #RISCV #半導体