
谈到半导体产业,多数人想到制造工艺和设备投资规模。但有一家公司既无工厂,也不生产成品:英国半导体设计企业ARM(Arm Holdings)。
ARM仅凭无形资产就主导市场。这种支配力并非来自某一项惊人的专利,而是来自许可的设计方式。本文具体考察ARM的许可战略。
🏭 没有工厂的公司,出色的业绩
ARM于1990年11月由Acorn Computers、苹果与VLSI Technology合资成立,最初是12名工程师在剑桥郊外一座旧火鸡棚里创业。次年首任CEO Robin Saxby作出的决定,被认为成就了今天的ARM:不自己制造芯片,而把处理器设计授权给其他公司,收取预付许可费及销售提成。这在当时是少见的商业模式。
这一设计通过德州仪器进入1997年的诺基亚6110,拿下手机市场,随后成为智能手机时代的标准。按ARM上市披露,截至2022年底,99%的移动应用处理器基于ARM,累计出货超过3,500亿颗。
截至2026年3月的财年业绩如下:
没有工厂和库存,营收增长就直接转为利润。究竟怎样的许可设计,使这种惊人的结构成为可能?
🧩 一项技术,三类许可
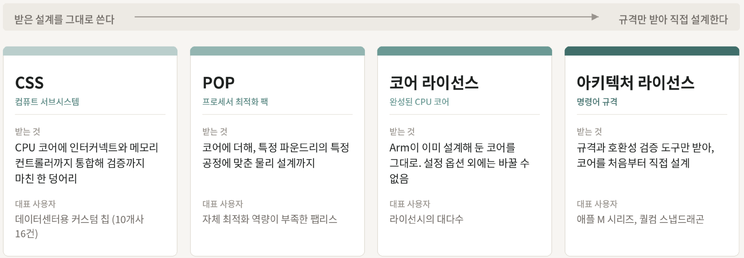
内核许可,是直接使用ARM已设计好的CPU内核,如Cortex、Neoverse。除少量配置选项外不能更改内核本身,但能大幅缩短开发周期、降低风险。大多数被许可人从这道门进入。
架构许可获得的不是完整内核,而是指令集规范及兼容性验证工具,由企业从零自行设计内核。苹果M系列、骁龙最高端产品属于此类。成本和难度更高,但能打造最适合自家产品的内核。不过,成果必须通过ARM指定的兼容性测试,也就是实现方式由各家决定,但不得偏离规范。
POP(Processor Optimization Pack)还提供针对特定代工厂、特定工艺优化的物理设计。即使缺乏自行打磨内核能力的企业,也能获得经验证的性能,从而填补设计与制造之间的鸿沟。
近期又加入CSS(Compute Subsystem):将CPU内核与互连、内存控制器等周边IP预先集成、验证后整体提供。截至2025年中,10家公司共签订16项CSS许可。
这个结构最让我关注的是,无论选择哪一层,最终都会进入同一架构生态。即使苹果这样完全重做内核的公司,仍使用ARM指令集,并通过ARM测试确认兼容性。它给予客户广泛技术自由,却将架构演进方向的控制权掌握在自己手中。
这不是排斥竞争者,而是设置多道入口,让更多企业得以加入的设计。
📈 随代际升级而涨价的结构
ARM收入分两部分:签约时收取的预付许可费,以及每卖出一颗采用其设计的芯片所收取的版税。
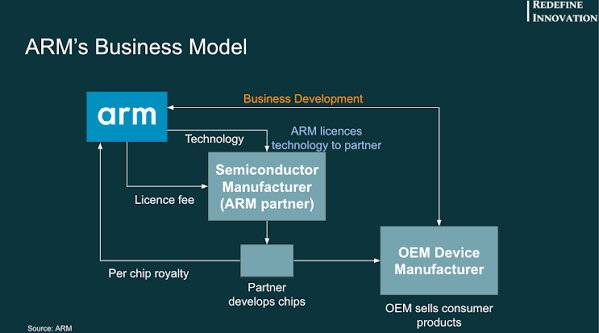
预付款因许可种类而异,据称架构许可为100万至1,000万美元。
有趣的是版税率。按ARM正式说明,现行v9架构版税率约为上一代v8的两倍,CSS更高。依据上市披露倒推,2022年ARM技术芯片总价值约989亿美元,对应版税约17.8亿美元,整体平均约为芯片价格的1.7%至1.8%。代际越高,平均费率也随之提高。
也就是说,即使芯片销量不增加,仅客户切换至新架构就能提高ARM收入。近期版税增长的动力,确实也并非出货量,而是v9和CSS采用范围扩大。
另一个特点是时间结构。按上市披露,截至2023年3月的财年,约46%的版税来自1990至2012年推出的产品。也就是说,近半收入来自十多年前的设计。
无形资产一旦站稳脚跟,就能长期产生收益。这说明无形资产业务的时间线,与制造业何其不同。
🇰🇷 韩国的位置
韩国在处理器设计产业中主要处于使用方。
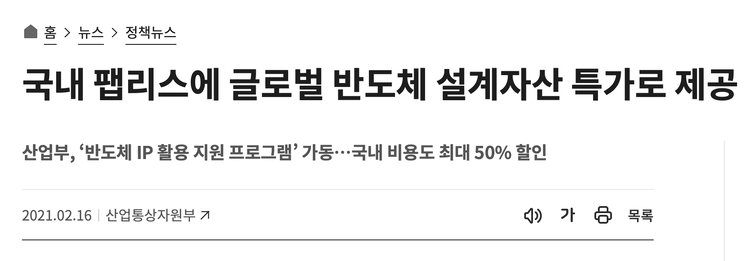
包括三星Exynos在内,韩国设计的大部分处理器都采用ARM许可。韩国无晶圆厂企业的全球份额不足1%,许多企业年营收低于100亿韩元,IP许可成本本身长期构成进入门槛。产业通商资源部自2021年起通过系统半导体设计支持中心,开展国际IP折扣、ARM技术咨询、本国IP费用补助等计划,也源于这一背景。
也有发展迹象。2017年成立的OPENEDGES Technology,通过许可及版税模式提供内存子系统与NPU IP,并不断拓展海外客户,是韩国少见的依靠该模式上市的案例。
规模尚不可同日而语,但从购买IP的一方转向出售IP、收取版税的一方,这种尝试本身有意义。
🧭 结语
还有一条消息值得补充。2026年,ARM成立35年来首次推出自有硅芯片:面向AI数据中心的CPU。只卖设计图的公司,进入了成品市场。曾经授权IP的公司若自行制造芯片,就会与原有被许可人成为潜在竞争者。通过扩散建立的信任能否经受这一转变,将是未来几年最有趣的看点。
ARM的启示在于,无形资产经营不只是管理好专利。专利仍重要,但ARM真正的竞争力在于专利之后的设计。只把专利当权利来管理,它就是成本;将其作为标准和生态来管理,它就成为产业基础设施。未来企业价值的分野,不在拥有多少无形资产,而在是否将这些资产设计成产业不可缺少的一部分。
#技术与制度之间 #ARM #无形资产管理 #知识产权战略 #许可经营 #RISCV #半导体