
Le troisième thème du Monde vu par les brevets est le traitement du cancer.
Le cancer reste l’un des plus grands défis non résolus de l’humanité. Mais cinquante ans de brevets montrent que la nature de ce combat a nettement changé au cours de la dernière décennie.
J’ai retracé ces changements à partir de deux rapports de l’Office européen des brevets (OEB), publiés en 2024 et 2025 : Patents and innovation against cancer et New Frontiers in Oncology. Ils classent systématiquement 28 domaines technologiques liés au cancer selon leur croissance et leur maturité, permettant d’identifier les plus dynamiques.
📈 Un tournant — que s’est-il passé en 2015 ?
Le premier constat est un tournant marqué autour de 2015.
Les familles internationales de brevets (IPF) liées au cancer étaient pratiquement stagnantes en 2010-2015, avec une croissance annuelle composée (CAGR) de 1,7 %. Celle-ci a bondi à 9,3 % en 2015-2021, soit trois fois la moyenne de toutes les technologies sur la même période, 3,0 %. Les dépôts ont également augmenté de 70 % entre 2015 et 2021.
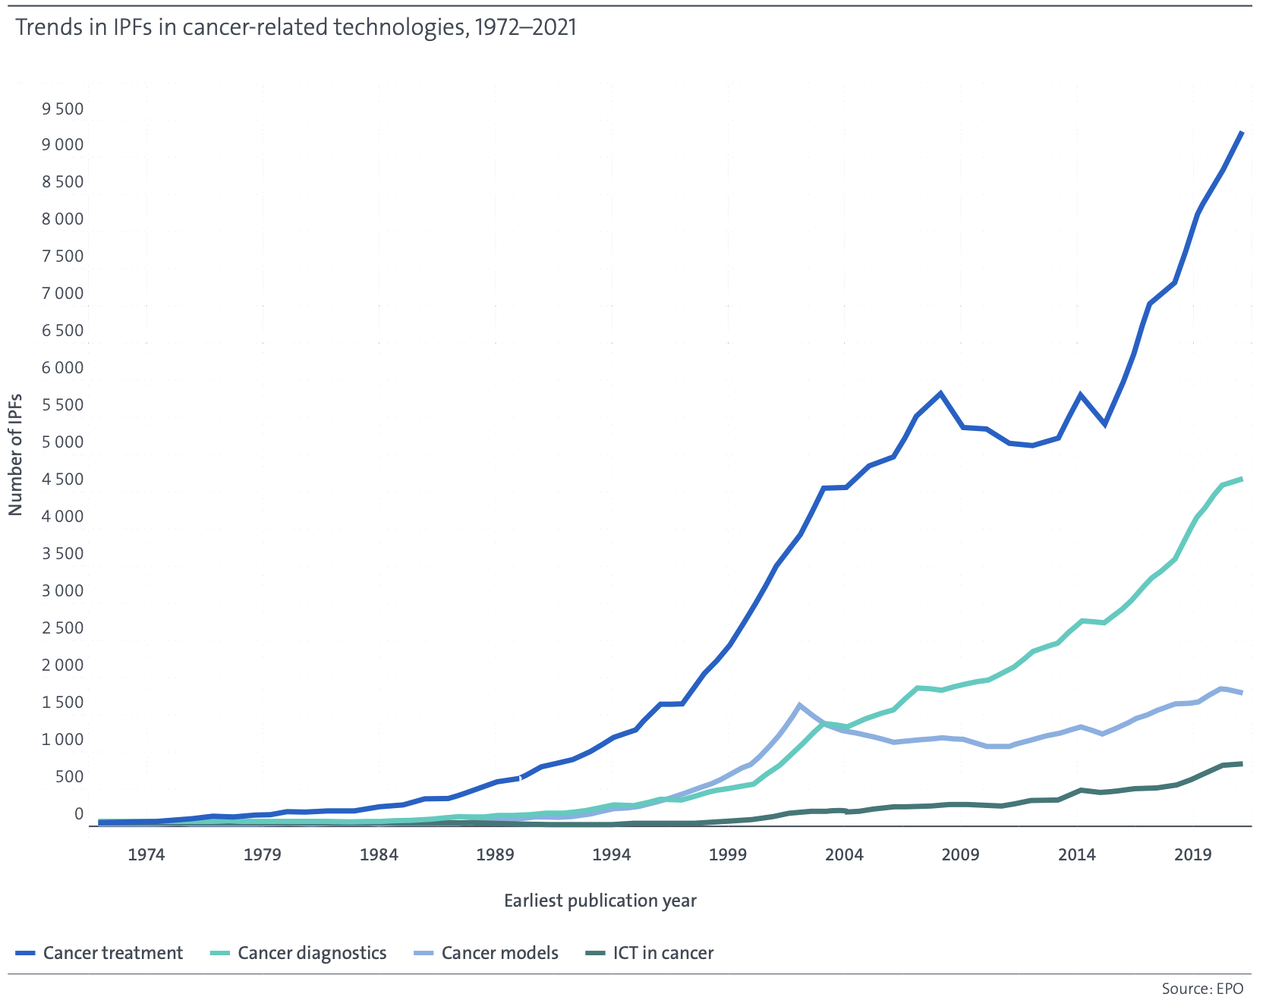
Que s’est-il passé en 2015 ? Les résultats cliniques des immunothérapies se multipliaient, tandis que la chute du coût du séquençage de nouvelle génération (NGS) rendait concrète la médecine de précision fondée sur les données. Cette poussée des brevets ne signale donc pas seulement une recherche plus active : elle montre que des entreprises, convaincues du potentiel commercial, sont entrées pleinement dans la compétition pour la PI.
Plus de 140 000 inventions liées au cancer ont été publiées depuis 1970. Pour la seule année 2021, plus de 13 000 IPF ont été déposées, soit 3 % de l’activité mondiale des brevets. Cette accumulation a aussi produit des résultats tangibles : les progrès du diagnostic et des traitements ont contribué à une baisse de 12 % de la mortalité par cancer dans l’UE entre 1988 et 2022, sauvant, selon les estimations, plus de cinq millions de vies.
🧬 Le paysage — rencontre de la biotechnologie et du numérique
Le rapport sélectionne 28 domaines à forte croissance dans les technologies du cancer et compare leur progression et leur maturité. Le graphique suivant en offre une vue d’ensemble.
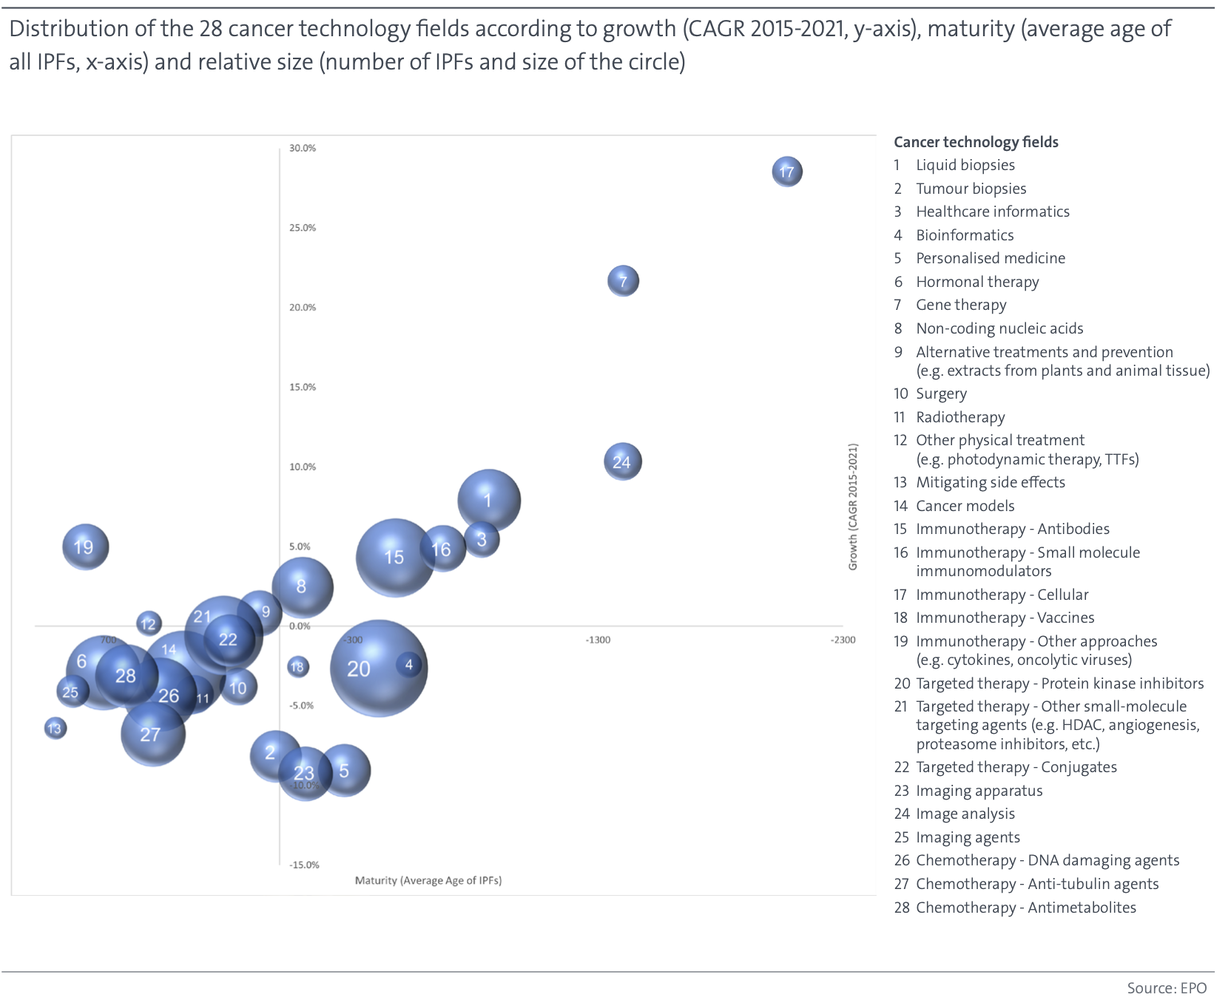
Ces domaines à forte croissance peuvent être regroupés en deux ensembles :
Les uns traitent des données, les autres des cellules et des gènes. À première vue très éloignés, ces deux ensembles convergent pourtant de plus en plus, grâce au développement de la recherche sur la découverte de biomarqueurs par l’IA. Les données servent d’abord à identifier les patients susceptibles de répondre à un traitement, puis les thérapies cellulaires et géniques sont appliquées aux patients sélectionnés.
🚀 Les domaines à surveiller particulièrement
Certains de ces domaines à forte croissance se distinguent tout spécialement.
Il s’agit d’abord de l’immunothérapie cellulaire, notamment les CAR-T, et de la thérapie génique, emblématiques des traitements biologiques de nouvelle génération. Leur histoire courte se traduit par un faible âge moyen des IPF. L’innovation initiale y a été menée par des startups et des hôpitaux universitaires plutôt que par les grands laboratoires pharmaceutiques. Le coût élevé des traitements et la complexité de fabrication sont des obstacles commerciaux évidents, mais la possibilité d’un traitement unique, sans administrations répétées, attire à la fois investisseurs et autorités réglementaires. Les positions prises en PI pourraient déterminer la structure du marché thérapeutique des dix à vingt prochaines années.
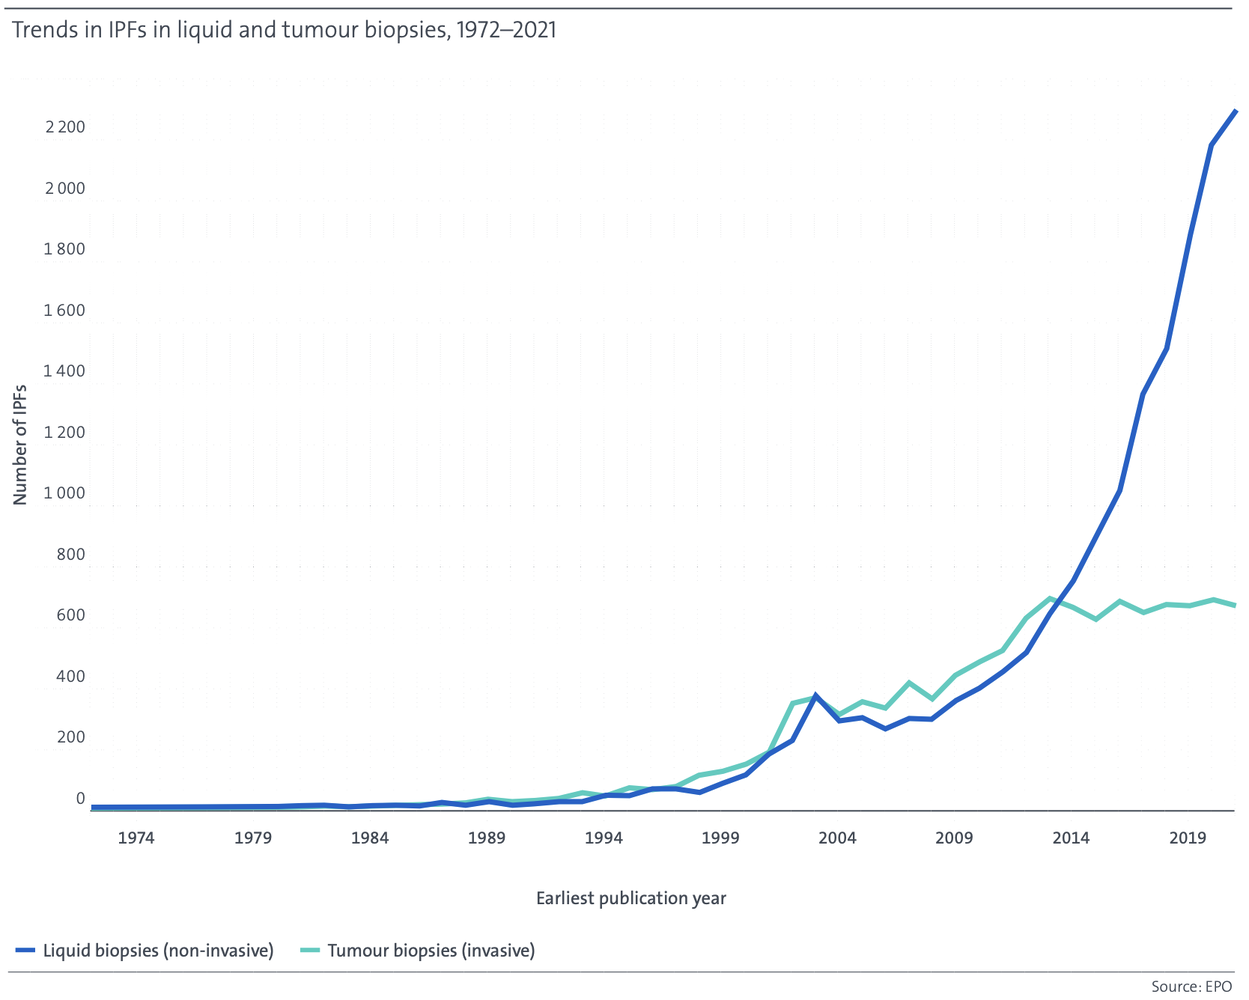
Viennent ensuite les biopsies liquides et l’analyse d’images par IA. Les premières analysent l’ADN tumoral circulant (ctDNA) dans le sang pour détecter précocement un cancer ou suivre une réponse thérapeutique sans biopsie tissulaire. Malgré leur faible maturité, elles figurent parmi les domaines où les dépôts progressent le plus vite. L’analyse d’images par IA automatise la lecture des lames anatomopathologiques et des examens d’imagerie, améliorant à la fois la précision et la rapidité du diagnostic. Géants technologiques et startups médicales s’y livrent concurrence. Les barrières réglementaires étant moins élevées que pour les médicaments, ces deux technologies devraient se commercialiser plus rapidement.
🌍 Une question de conversion, pas de recherche
Un autre point du rapport mérite surtout réflexion : à résultats de recherche comparables, certains pays prennent position sur le marché mondial, tandis que d’autres restent au stade des startups.
Les États-Unis présentent le moins de friction entre recherche et commercialisation. La contribution des organismes de recherche aux IPF oncologiques est légèrement passée de 44,7 % en 2016-2018 à 40,2 % en 2019-2021, non parce qu’ils reculaient, mais parce que les entreprises élargissaient plus vite leurs portefeuilles. Le système de transfert de technologie construit depuis le Bayh-Dole Act et un écosystème dense de capital-risque permettent de convertir rapidement les résultats publics en PI privée.
La Chine suit un modèle où l’État prépare le terrain et les entreprises le remplissent de brevets. La part des organismes de recherche a chuté de 38,9 % en 2010-2012 à 25,6 % en 2019-2021, signe là encore de l’essor du privé. Des investissements massifs dans les biotechnologies, liés aux plans quinquennaux, se combinent à des incitations aux brevets favorables aux entreprises. La hausse de sa part dans l’analyse d’images est particulièrement forte : 12,6 points.
L’Europe est forte en recherche mais faible dans sa conversion. Près de la moitié des demandes de brevet oncologiques de l’UE proviennent d’universités, d’organismes publics de recherche et d’hôpitaux. Ses capacités de recherche publique restent donc parmi les meilleures. Pourtant, ses parts ont reculé dans les domaines à forte croissance.
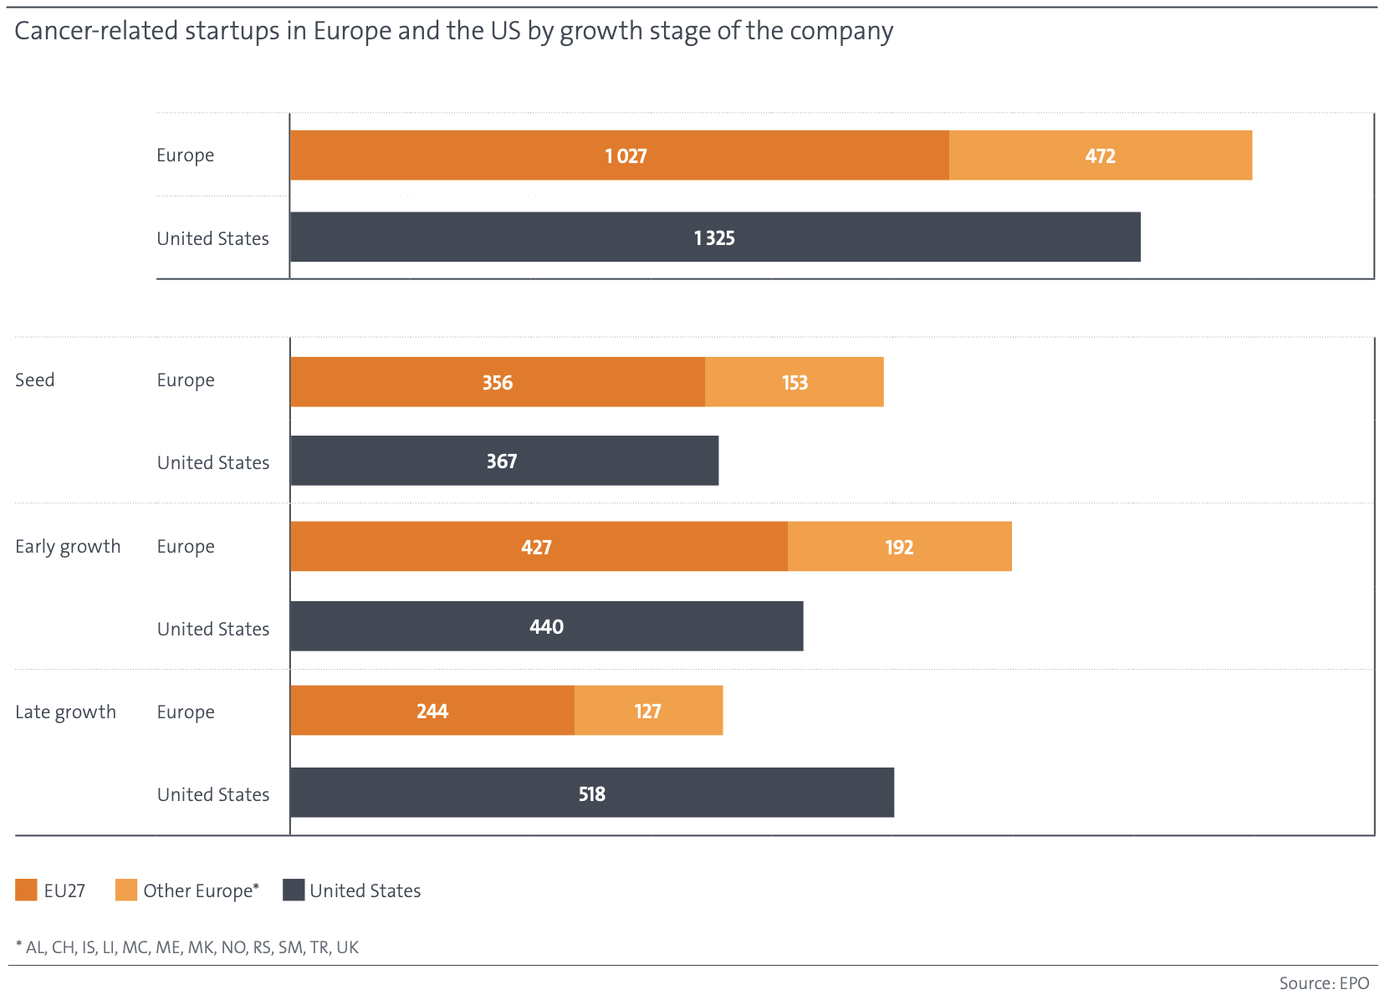
Le graphique ci-dessus montre les éléments suivants :
Autrement dit, le nombre de startups est le plus élevé du monde, mais leur passage à l’échelle figure parmi les plus faibles. Le « paradoxe européen* » se reproduit ainsi dans les technologies du cancer.
*Le constat selon lequel l’Europe est à la pointe des sciences fondamentales, mais ne parvient pas à convertir leurs résultats en réussite commerciale.
🧭 Pour conclure
Les États-Unis semblent donc en avance moins parce que leurs chercheurs seraient meilleurs que parce que leur environnement facilite la transformation de résultats en brevets, des brevets en signaux d’investissement et de l’investissement en commercialisation. La Chine construit rapidement ce parcours par la volonté de l’État ; en Europe, les ressources semblent s’épuiser quelque part en chemin.
Ce paradoxe européen ne nous est d’ailleurs pas étranger. La question de savoir pourquoi une recherche de niveau mondial ne fait pas émerger des entreprises mondiales nous est, à nous aussi, familière.
Ajoutons que la faible maturité technologique et une concurrence encore non figée dans les dépôts pourraient offrir aujourd’hui aux retardataires leur dernière fenêtre, étroite, pour prendre position. Face à ce vieux défi qu’est le cancer, toute réponse, quelle qu’en soit l’origine, sera bienvenue. Mais savoir où s’accumule la PI qui permettra de la construire reste une question différente.
#EntreTechnologieEtRègles #TendancesBrevets #TraitementCancer #BiopsieLiquide #ThérapieCellulaire #StratégiePI #OEB