
“从专利看世界”第三个主题,是癌症治疗。
癌症仍是人类尚未解决的最大难题之一。但通过专利回顾过去50年的发展,可以发现,这场斗争在最近十年间明显改变了面貌。
本文以欧洲专利局(EPO)于2024年和2025年先后发布的癌症技术创新报告《Patents and innovation against cancer》《New Frontiers in Oncology》为基础,梳理这些变化。报告按增长率与成熟度系统整理28个癌症相关技术领域,直观呈现哪些领域当前发展最快。
📈 拐点——2015年发生了什么
首先引人注目的是2015年前后明显的拐点。
2010至2015年,癌症相关国际专利族(IPF)的复合年增长率(CAGR)仅1.7%,几乎停滞;2015至2021年则急升至9.3%,为同期全部技术平均增速3.0%的三倍。申请量也在2015至2021年间增长70%。
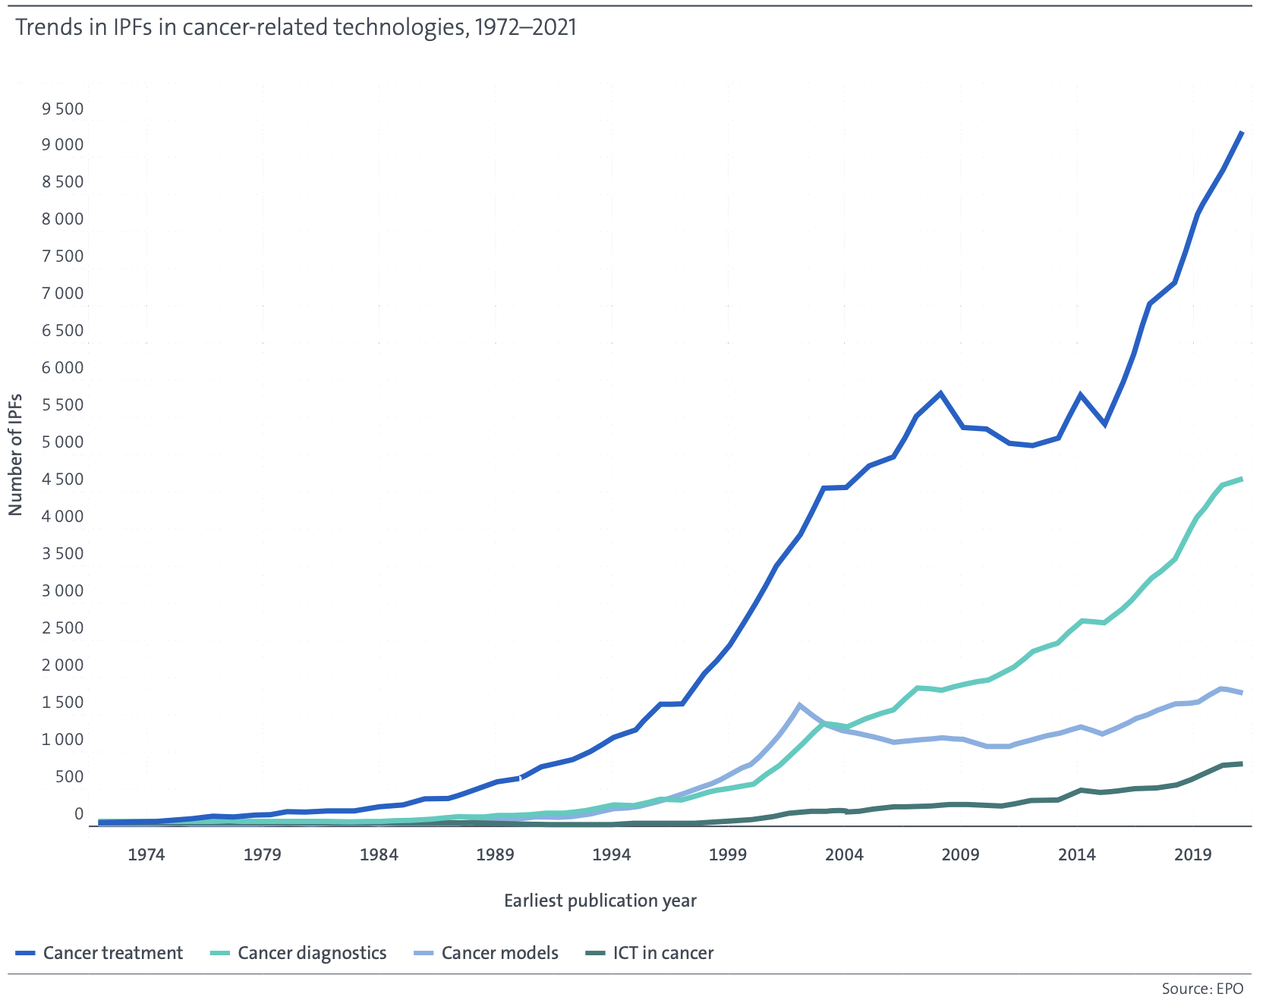
2015年发生了什么?那一时期,癌症免疫疗法的临床成果陆续出现,下一代测序(NGS)成本急降,数据驱动的精准医疗成为现实。专利激增不仅意味着研究活跃,更表明确认商业化可能性的企业已正式加入知识产权竞争。
作为参考,1970年以来公开的癌症相关发明超过14万项;仅2021年就申请超过13,000个IPF,占当年全球专利活动的3%。这些积累也转化为实际成果。据估计,得益于诊断、治疗技术进步,1988至2022年欧盟癌症死亡率下降12%,挽救了超过500万人的生命。
🧬 版图——生物技术与数字技术相遇
报告选出28个高增长癌症技术领域,比较增长率与成熟度。下图直观展示了结果。
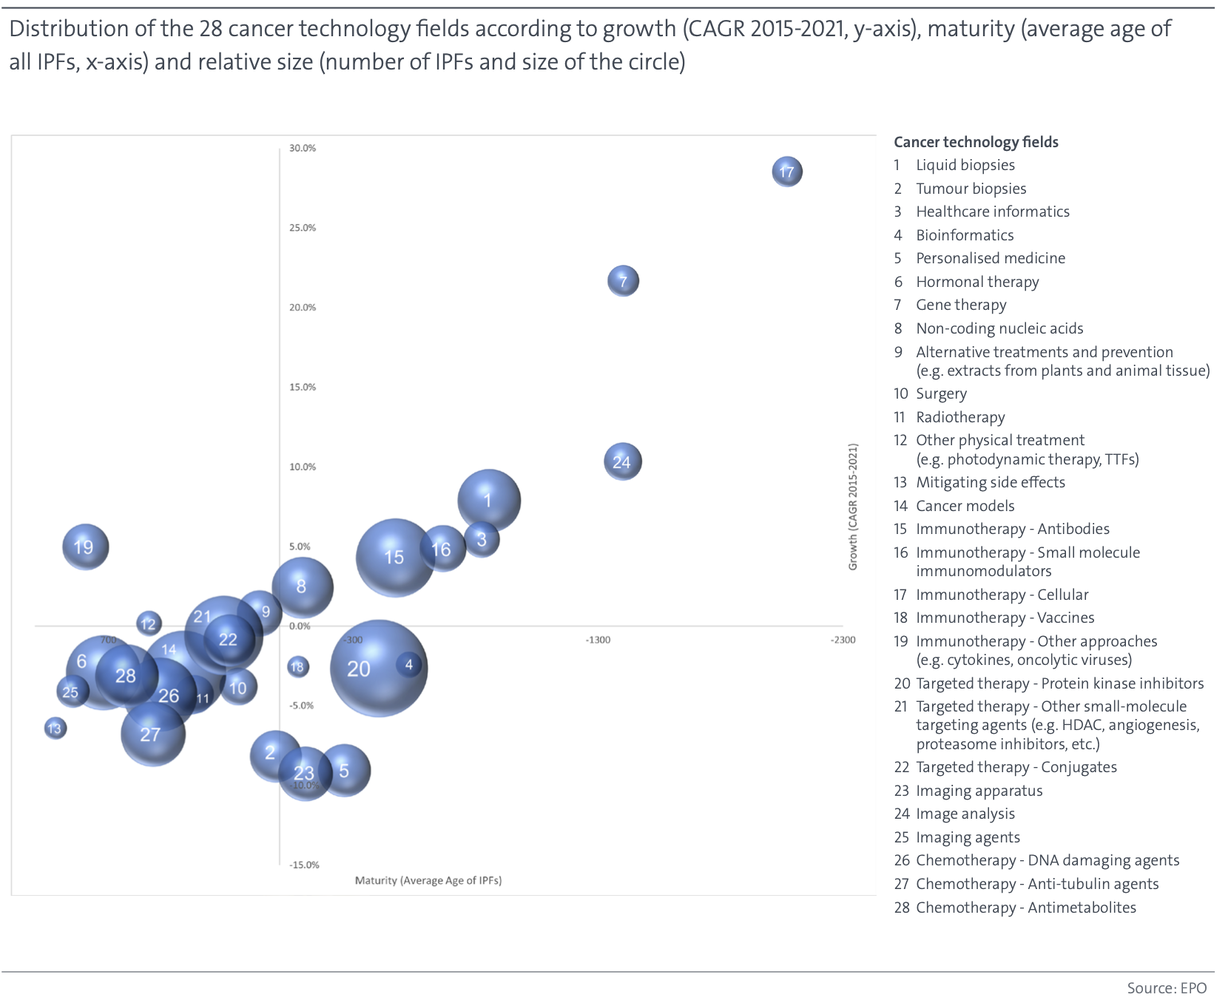
按性质归类,这些高增长领域可分为两组:
一组处理数据,另一组处理细胞和基因。看似截然不同,但据称近年两者正逐步汇合,原因是基于AI的生物标志物发现研究日益活跃。先利用数据判断什么患者适合什么治疗,再向筛选出的患者应用细胞或基因疗法,这一结构正在形成。
🚀 尤其值得关注的领域
高增长领域中,有几项格外突出。
首先是下一代生物疗法的代表:以CAR-T为典型的细胞免疫治疗,以及基因治疗。两者技术历史都短,IPF平均年龄低,初期创新由初创企业和大学医院而非大型药企主导。尽管治疗单价高、制造复杂等商业化壁垒明确,但无须重复给药的一次性治疗可能性,同时吸引投资者和监管机构关注。该领域知识产权的先期布局,可能决定未来10至20年的治疗药物市场格局。
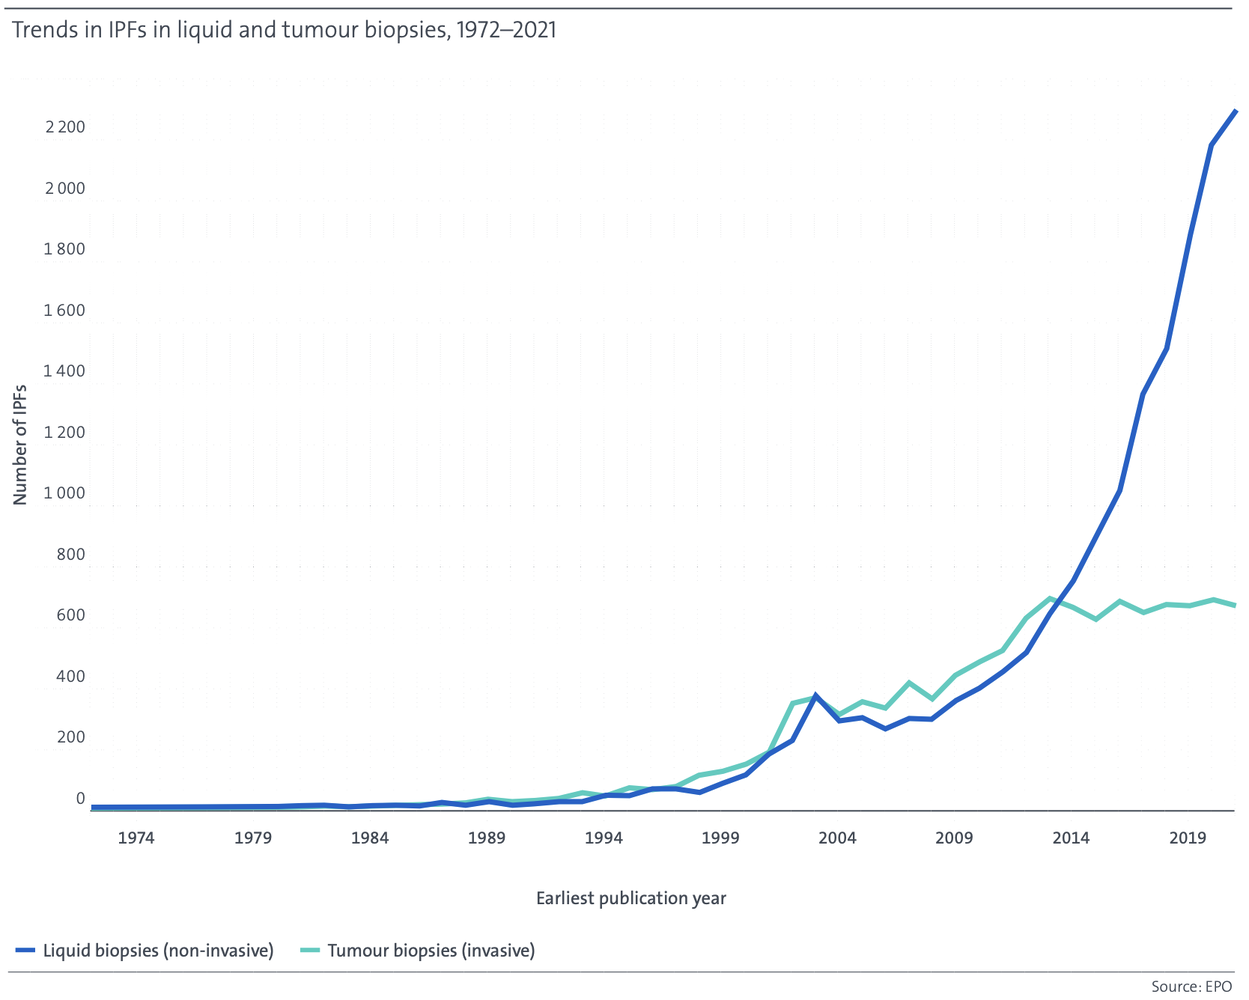
其次是数字、数据驱动技术中的液体活检(Liquid biopsies)和AI图像分析。液体活检通过分析血液中的循环肿瘤DNA(ctDNA),无需组织检查即可早期诊断癌症或观察治疗反应;成熟度虽低,却是申请增长最陡的领域之一。AI图像分析自动解读病理切片和影像,同时提高诊断准确率与速度,大型科技公司和医疗初创企业正在竞相进入。两者监管门槛低于治疗药物,预计商业化速度更快。
🌍 问题在“转化”,而非研究
这份报告还有一个更值得反复思考的地方:即便拥有相同研究成果,有些国家能抢占全球市场,有些却止步于初创阶段。
美国从研究到商业化的摩擦最小。美国研究机构对癌症相关IPF的贡献比例,从2016至2018年的44.7%略降至2019至2021年的40.2%;这不是研究机构退步,而是企业更快扩张了专利组合。《拜杜法案》以来建立的技术转移制度,以及厚实的风险投资生态,成为把公共研究成果迅速转为民间知识产权的基础设施。
中国采用国家搭台、企业填充专利的模式。研究机构比例从2010至2012年的38.9%急降至2019至2021年的25.6%,同样意味着民营企业迅速崛起。这是与国家五年规划联动的大规模生物技术投资,以及有利企业的专利激励共同作用的结果。尤其在图像分析领域,中国份额上升12.6个百分点,最为突出。
欧洲研究强,转化却弱。欧盟近半数癌症相关专利申请来自大学、公共研究机构和医院,说明公共研究能力仍处世界前列。但在高增长领域,市场份额反而退步。
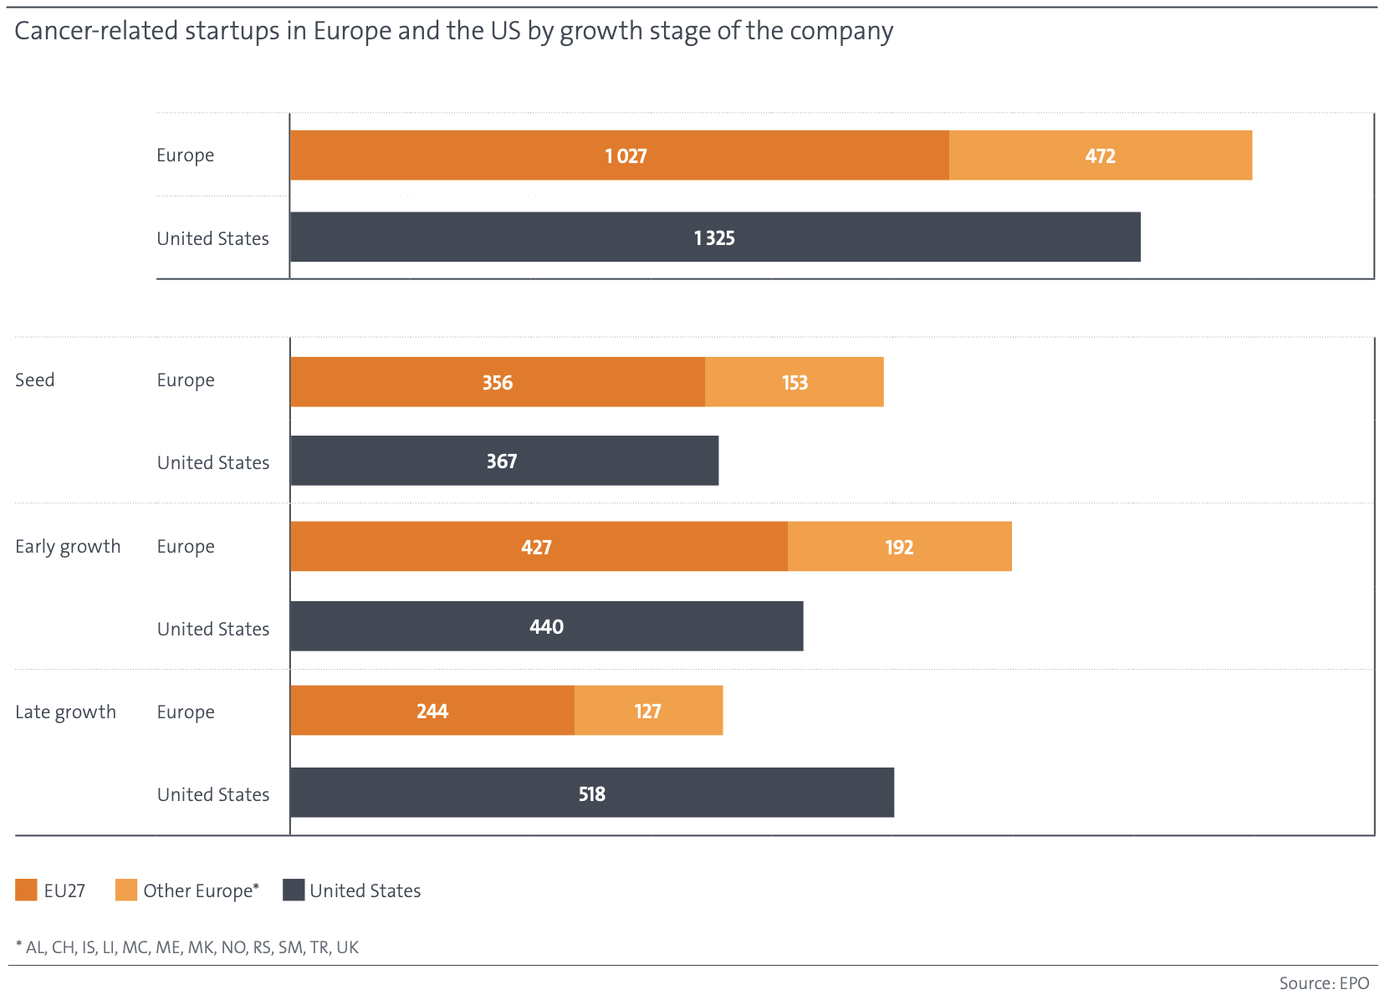
从上图可确认以下几点:
也就是说,初创企业数量世界最多,规模化成长比例却处于末端。所谓“欧洲悖论*”,也在癌症技术领域重演。
*指欧洲基础科学位于世界领先水平,却无法将成果转化为商业成功的判断。
🧭 结语
总结来看,美国领先似乎并非研究者更优秀,而是因为这里最容易让研究成果形成专利,让专利成为投资信号,再让投资转化为商业化。中国正凭国家意志在短期内构建这条路径,欧洲则在路径中途某处耗尽资源。
但“欧洲悖论”并非只像别人的故事。“研究达到世界水平,为何没有全球性企业?”这一问题,我们也相当熟悉。
再补充一点:在技术成熟度低、申请竞争尚未固化的当下,可能正是留给后来者最狭窄的抢先布局机会。面对癌症这一古老难题,无论谁先提出答案,本身都是好事;但创造答案的知识产权究竟积累在哪里,则是另一个问题。
#技术与制度之间 #专利趋势 #癌症治疗 #液体活检 #细胞治疗 #知识产权战略 #EPO