
El tercer tema de El mundo a través de las patentes es el tratamiento del cáncer.
El cáncer sigue siendo uno de los mayores desafíos que la humanidad no ha resuelto. Sin embargo, al recorrer los últimos cincuenta años mediante las patentes, se observa que la naturaleza de esa lucha ha cambiado claramente en la última década.
He organizado esos cambios a partir de dos informes de la Oficina Europea de Patentes (OEP), publicados en 2024 y 2025: Patents and innovation against cancer y New Frontiers in Oncology. Clasifican sistemáticamente 28 campos tecnológicos relacionados con el cáncer por crecimiento y madurez, mostrando cuáles avanzan con mayor rapidez.
📈 Punto de inflexión: ¿qué ocurrió en 2015?
Lo primero que destaca es un claro punto de inflexión alrededor de 2015.
Entre 2010 y 2015, las familias internacionales de patentes (IPF) sobre cáncer prácticamente se estancaron, con una tasa de crecimiento anual compuesto (CAGR) del 1,7 %. En 2015-2021 saltó al 9,3 %, tres veces la media de todas las tecnologías en ese período, el 3,0 %. Las solicitudes también aumentaron un 70 % entre 2015 y 2021.
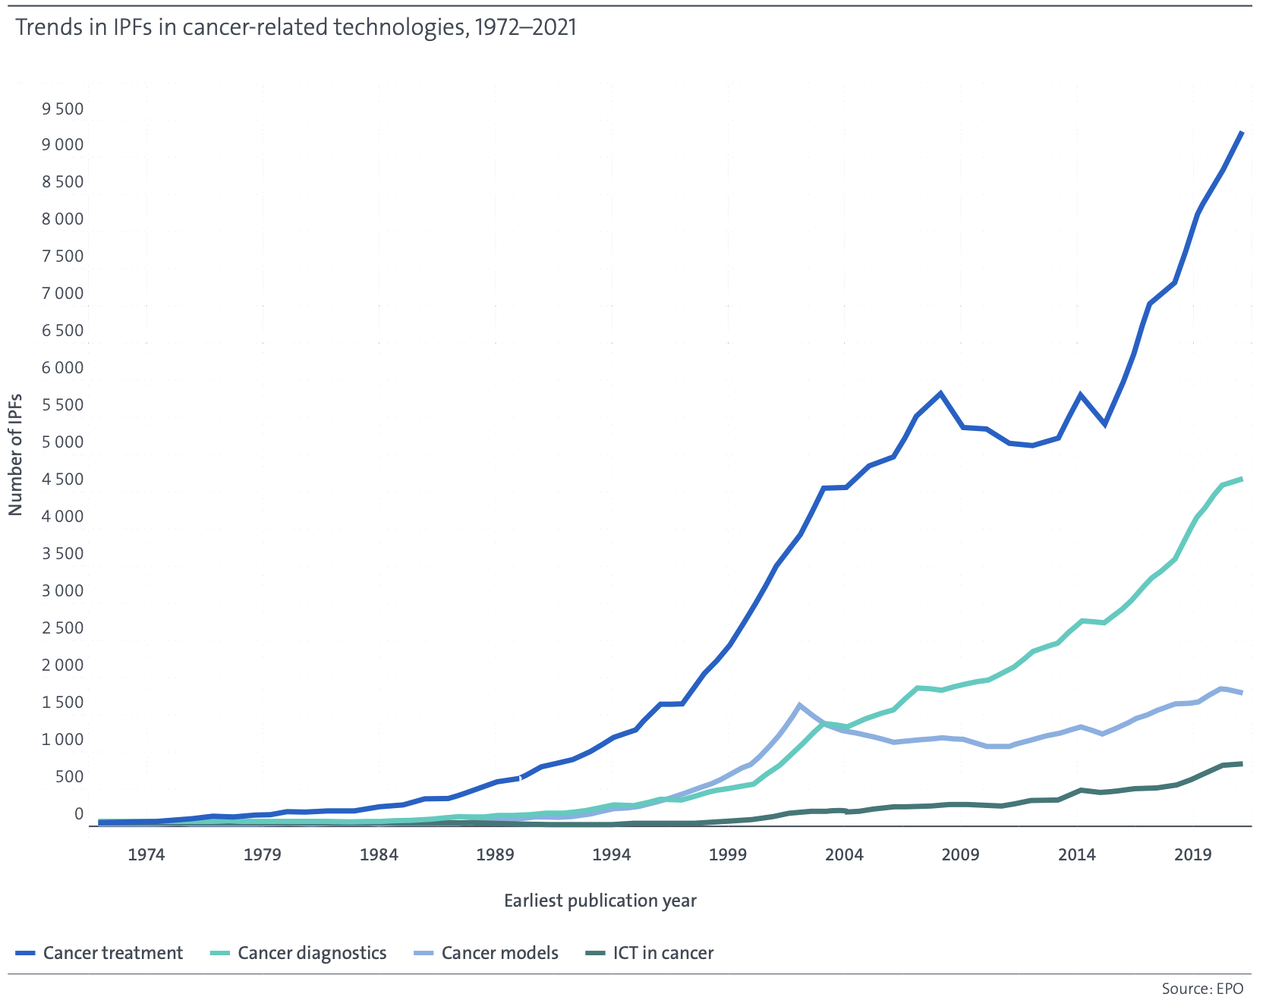
¿Qué ocurrió en 2015? Se sucedían los resultados clínicos de las inmunoterapias y el coste de la secuenciación de nueva generación (NGS) cayó drásticamente, haciendo realidad la medicina de precisión basada en datos. El aumento de patentes no refleja solo más investigación: indica que las empresas, tras confirmar las posibilidades comerciales, entraron plenamente en la competencia por la PI.
Desde 1970 se han publicado más de 140 000 invenciones relacionadas con el cáncer. Solo en 2021 se solicitaron más de 13 000 IPF, el 3 % de la actividad mundial de patentes de ese año. Esa acumulación produjo resultados reales: gracias a los avances diagnósticos y terapéuticos, la mortalidad por cáncer en la UE se redujo un 12 % entre 1988 y 2022 y, según las estimaciones, se salvaron más de cinco millones de vidas.
🧬 El panorama: encuentro entre biotecnología y tecnología digital
El informe selecciona 28 campos de alto crecimiento y compara su avance y madurez. El gráfico siguiente ofrece una visión conjunta.
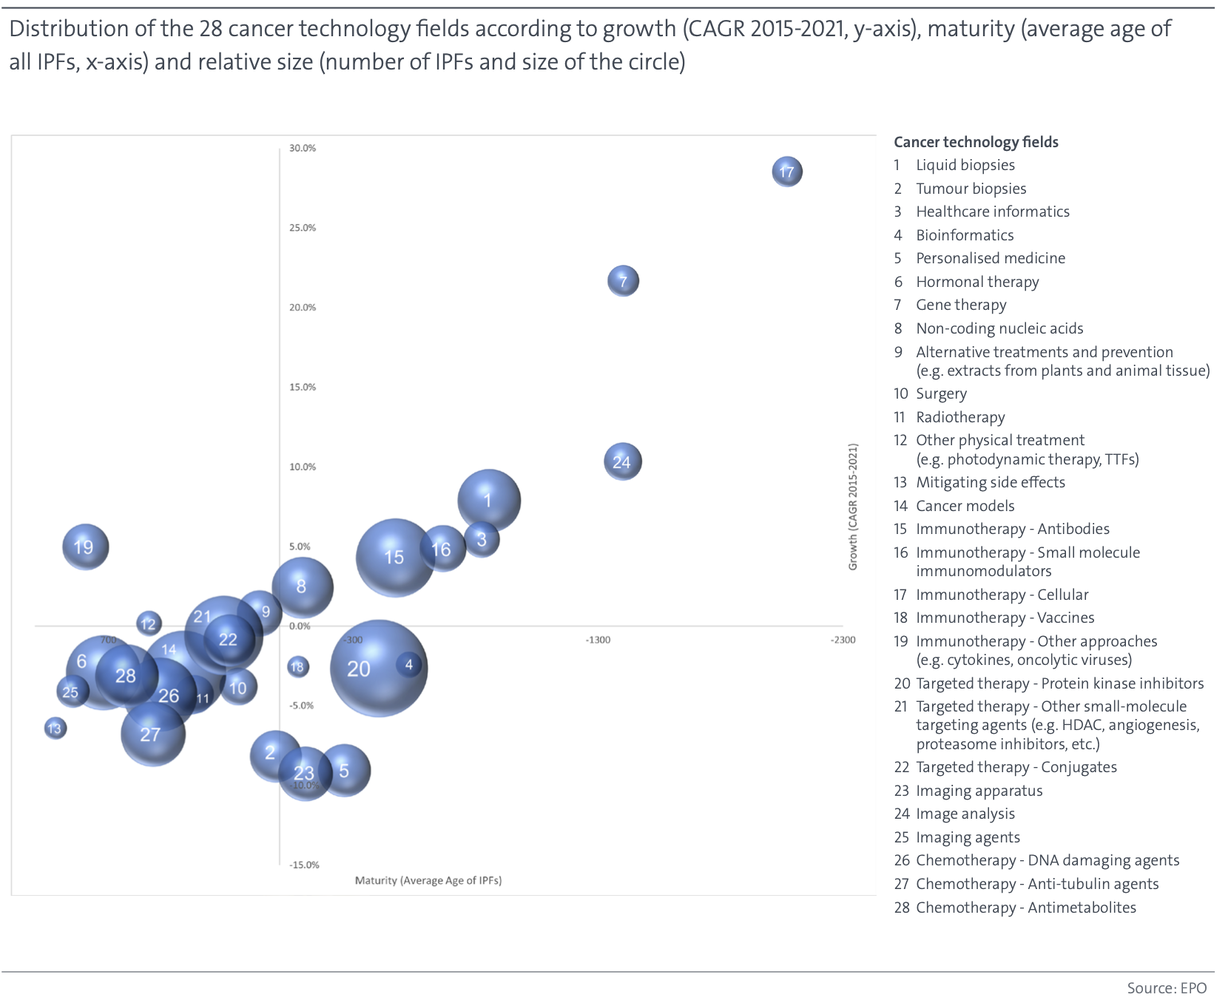
Por sus características, estos campos de alto crecimiento se dividen en dos grupos:
Un grupo trabaja con datos; el otro, con células y genes. Aunque parezcan ámbitos completamente distintos, últimamente convergen cada vez más gracias a la investigación sobre el descubrimiento de biomarcadores mediante IA. Primero se identifica mediante datos qué tratamiento puede funcionar en cada paciente y después se aplican terapias celulares y génicas a los pacientes seleccionados.
🚀 Ámbitos que merecen especial atención
Algunos de esos campos destacan especialmente.
Primero están la inmunoterapia celular, representada por CAR-T, y la terapia génica, exponentes de los tratamientos biológicos de nueva generación. Ambas tienen una historia corta y, por ello, una edad media baja de sus IPF. La innovación inicial fue liderada por startups y hospitales universitarios, más que por grandes farmacéuticas. El elevado coste por tratamiento y la complejidad de fabricación son barreras comerciales claras, pero la posibilidad de una única administración sin repeticiones atrae a inversores y reguladores. Tomar posiciones en PI podría determinar el mercado terapéutico de los próximos diez a veinte años.
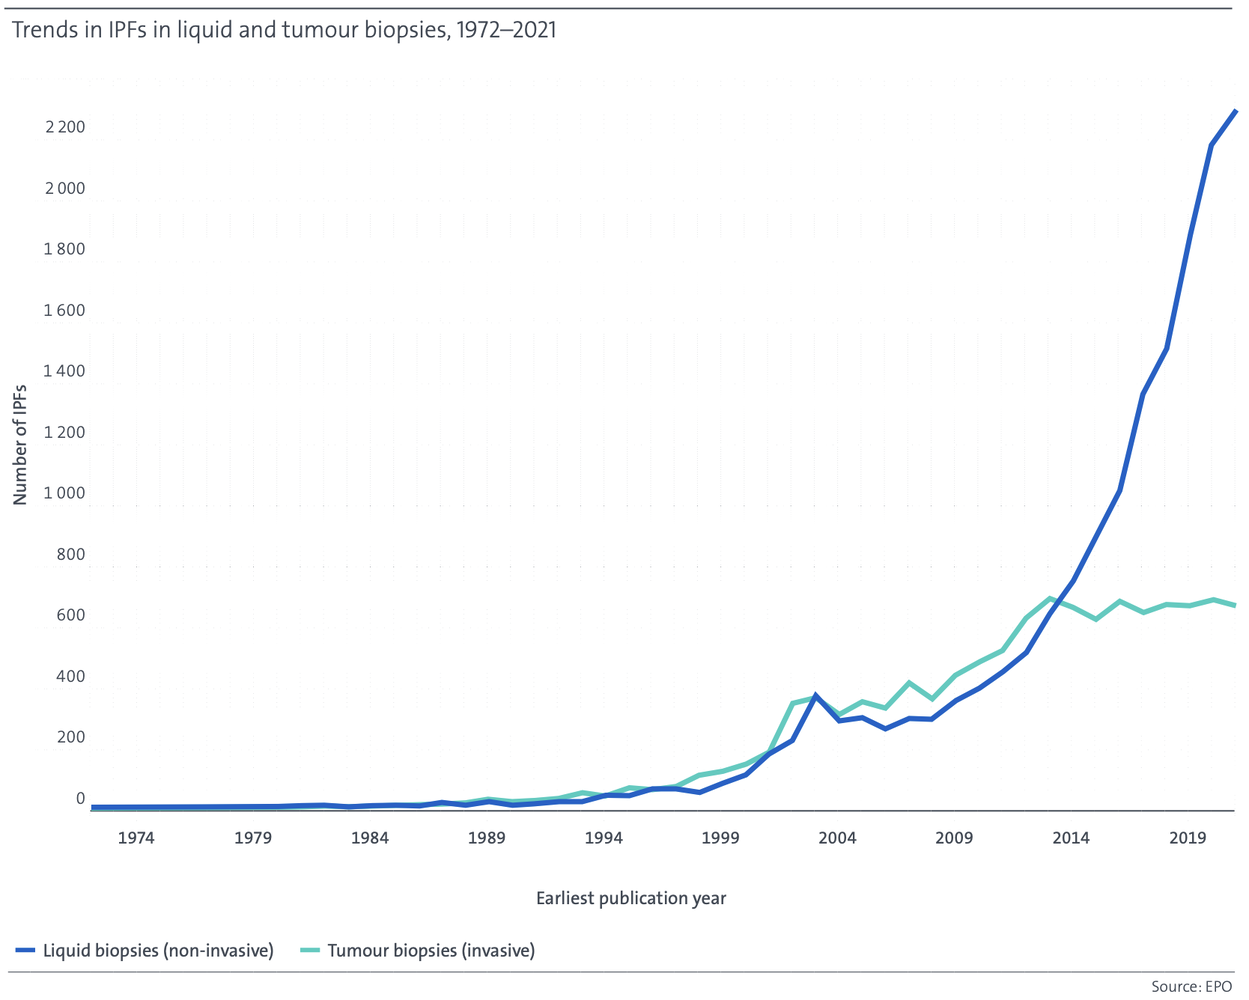
Después están las biopsias líquidas y el análisis de imágenes con IA. Las primeras analizan el ADN tumoral circulante, ctDNA, en sangre para detectar precozmente el cáncer o seguir la respuesta al tratamiento sin una biopsia de tejido. Su madurez es baja, pero sus solicitudes crecen de las más deprisa. El análisis de imágenes con IA automatiza la interpretación de láminas de anatomía patológica y pruebas de imagen, mejorando simultáneamente precisión y velocidad diagnósticas. Entran a competir tanto grandes tecnológicas como startups médicas. Como las barreras regulatorias son menores que para los medicamentos, se prevé una comercialización más rápida de ambas tecnologías.
🌍 Un problema de conversión, no de investigación
Otro punto del informe invita especialmente a reflexionar: con resultados de investigación similares, unos países ocupan el mercado mundial y otros no superan la fase de startup.
Estados Unidos tiene la menor fricción entre investigación y comercialización. La contribución de sus instituciones investigadoras a las IPF sobre cáncer bajó ligeramente del 44,7 % en 2016-2018 al 40,2 % en 2019-2021, no porque retrocedieran, sino porque las empresas ampliaban sus carteras más deprisa. El sistema de transferencia tecnológica construido desde la Ley Bayh-Dole y un sólido ecosistema de capital riesgo permiten trasladar rápidamente los resultados públicos a PI privada.
China sigue un modelo en el que el Estado prepara el terreno y las empresas lo llenan de patentes. La participación de las instituciones investigadoras cayó del 38,9 % en 2010-2012 al 25,6 % en 2019-2021, lo que también señala el rápido ascenso privado. Es el resultado combinado de fuertes inversiones biotecnológicas ligadas a planes quinquenales e incentivos de patentes favorables a las empresas. Su aumento de cuota fue especialmente notable en análisis de imágenes: 12,6 puntos porcentuales.
Europa es fuerte investigando, pero débil convirtiendo los resultados. Casi la mitad de las solicitudes sobre cáncer de la UE procede de universidades, organismos públicos y hospitales. Su investigación pública sigue en primera línea. Sin embargo, perdió cuota precisamente en los campos de alto crecimiento.
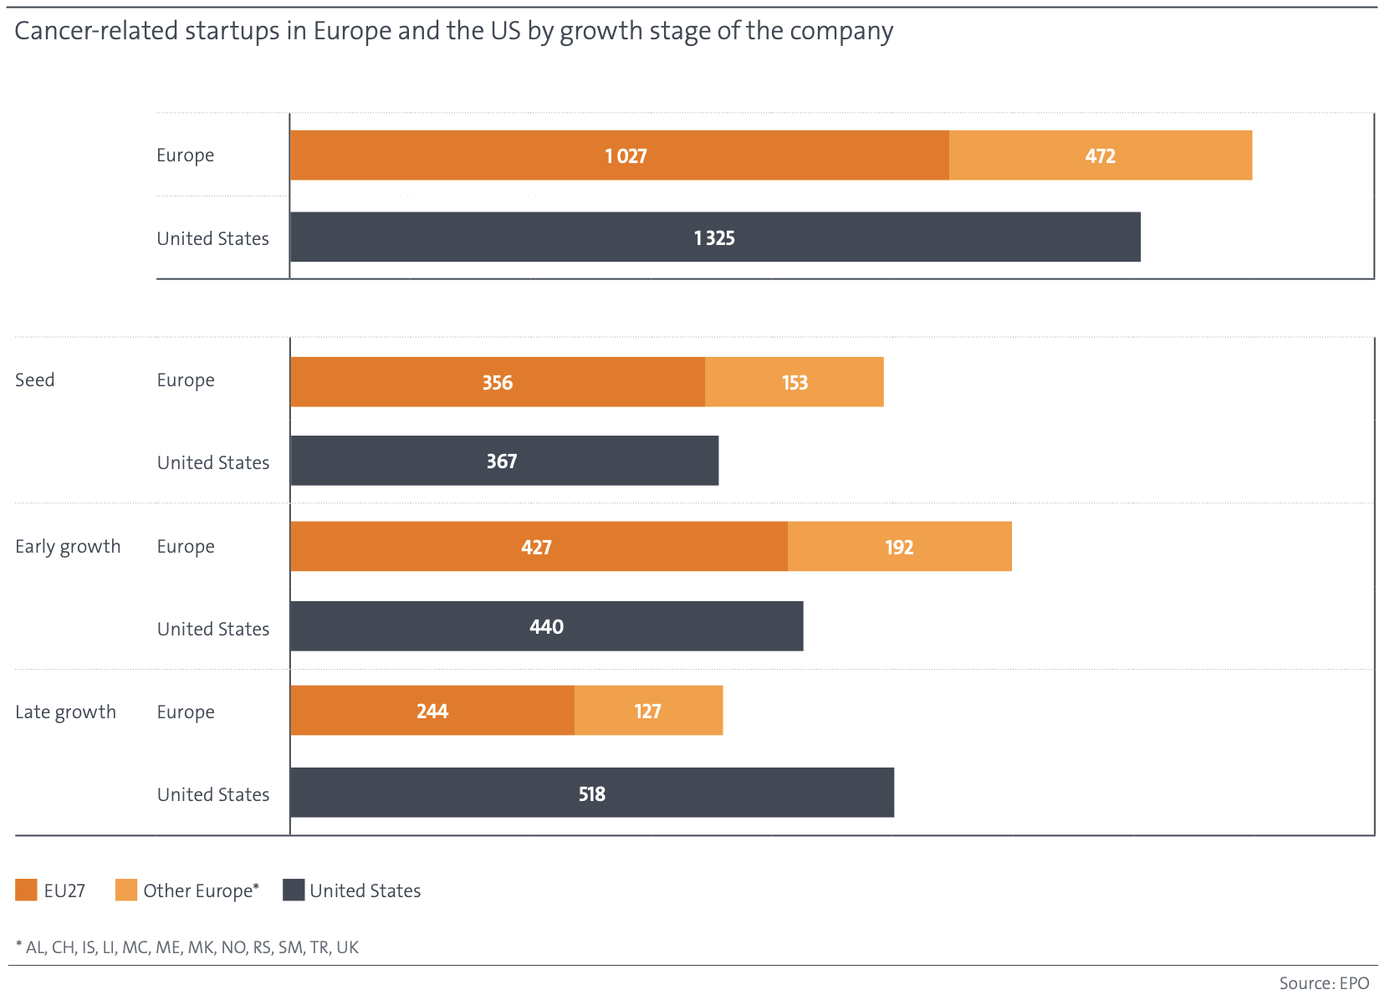
El gráfico anterior permite observar lo siguiente:
Es decir, Europa reúne el mayor número de startups del mundo, pero una de las menores proporciones de empresas que escalan. El llamado «paradoja europea*» se repite también en las tecnologías contra el cáncer.
*El diagnóstico de que Europa lidera la ciencia básica mundial, pero no logra convertir sus resultados en éxito comercial.
🧭 Para terminar
En resumen, Estados Unidos parece ir por delante no porque sus investigadores sean mejores, sino porque allí resulta más fácil convertir los resultados en patentes, las patentes en señales de inversión y la inversión en comercialización. China está construyendo rápidamente ese recorrido mediante la voluntad estatal; Europa parece agotar sus recursos en algún punto intermedio.
Esta «paradoja europea» no nos resulta ajeno. La pregunta de por qué una investigación de nivel mundial no genera empresas globales también nos es bastante familiar.
Añadiría algo: ahora, cuando la madurez tecnológica es baja y la competencia de solicitudes aún no se ha consolidado, podría quedar una última y estrecha oportunidad para que los recién llegados tomen posiciones. Ante un desafío tan antiguo como el cáncer, será bienvenida cualquier respuesta, venga de quien venga. Pero dónde se acumula la PI que permitirá construirla es una cuestión diferente.
#EntreTecnologíaYNormas #TendenciasPatentes #TratamientoCáncer #BiopsiaLíquida #TerapiaCelular #EstrategiaPI #OEP