
'특허로 보는 세계' 세 번째 주제는 암 치료입니다.
암은 여전히 인류가 풀지 못한 가장 큰 숙제 중 하나입니다. 다만 지난 50년간의 흐름을 특허로 되짚어 보면, 그 싸움의 양상이 최근 10년 사이 확연히 달라졌음을 알 수 있습니다.
이번 글에서는 유럽특허청(EPO)이 2024년과 2025년 두 차례에 걸쳐 낸 암 기술 혁신 보고서(각각 「Patents and innovation against cancer」, 「New Frontiers in Oncology」)를 바탕으로 그 변화를 정리해봤습니다. 보고서는 28개 암 관련 기술 분야를 성장률과 성숙도로 체계화해, 어느 분야가 지금 가장 빠르게 움직이는지를 한눈에 보여줍니다.
📈 변곡점 — 2015년에 무슨 일이 있었나
가장 먼저 눈에 띄는 건 2015년 전후로 보이는 뚜렷한 변곡점입니다.
2010~2015년 암 관련 국제특허패밀리(IPF) 연평균 성장률(CAGR)은 1.7%로 사실상 정체였다가, 2015~2021년에는 CAGR 9.3%로 급반등하였습니다. 이는 같은 기간 전체 기술 평균(3.0%)의 세 배에 달합니다. 출원 건수 역시, 2015년부터 2021년 사이 70%가 증가했습니다.
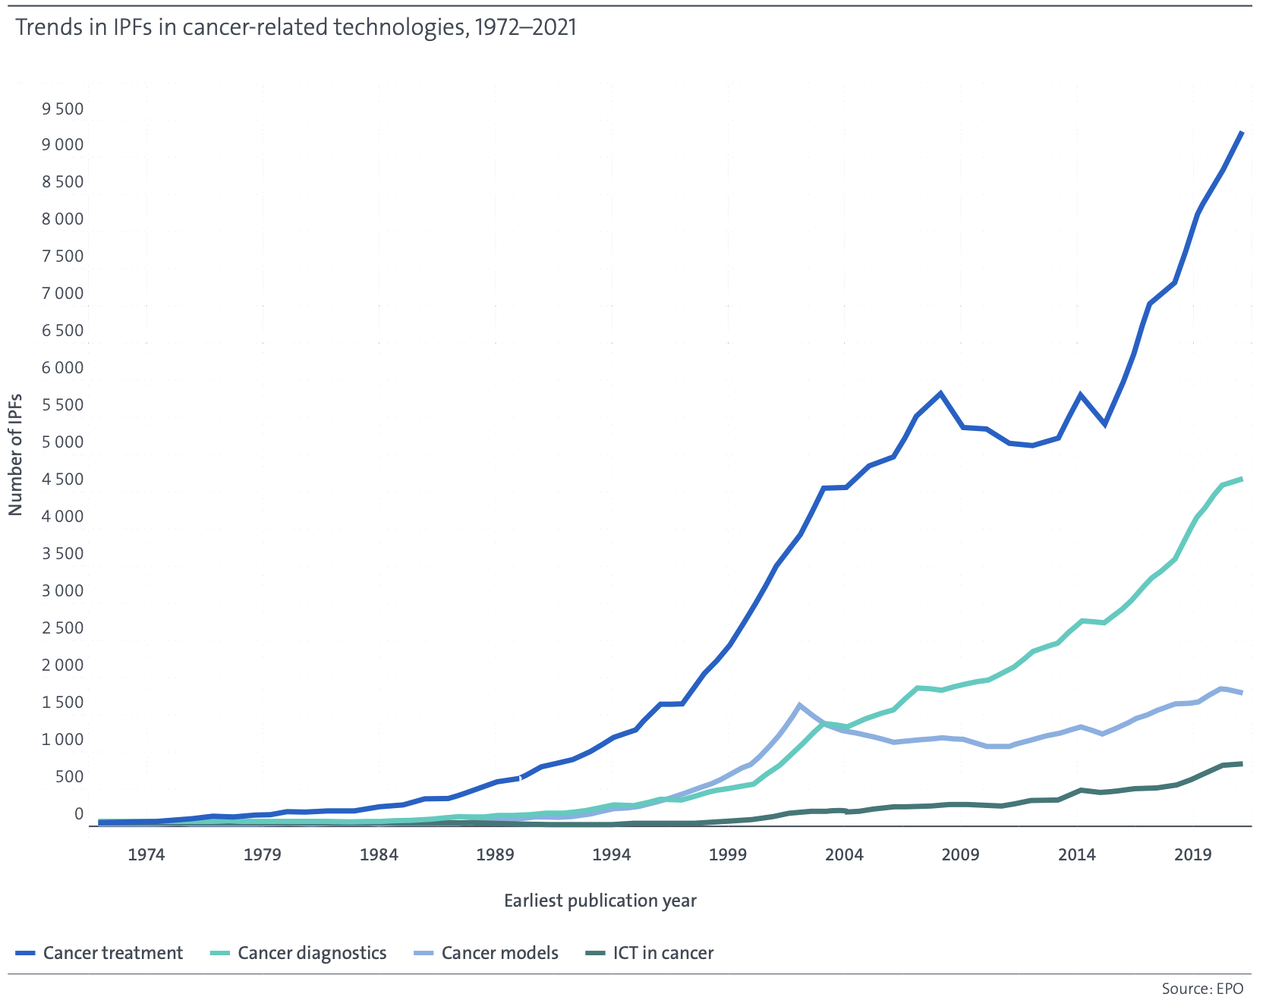
2015년에 무슨 일이 있었던 것일까요? 이 시기는 면역항암제의 임상 성과가 잇따라 보고되고, 차세대 염기서열 분석(NGS) 비용이 급락하면서 데이터 기반 정밀의료가 현실이 된 시점입니다. 이 시기 특허 급증은 단순한 연구 활성화가 아니라, 상업화 가능성을 확인한 기업들이 본격적으로 IP 경쟁에 뛰어들었다는 신호라고 볼 수 있습니다.
참고로 1970년 이후 공개된 암 관련 발명은 14만 건이 넘고, 2021년 한 해에만 1만 3,000건 이상의 IPF가 출원돼 그해 전 세계 특허 활동의 3%를 차지했습니다. 그리고 이 축적은 실제 성과로도 이어졌습니다. 진단·치료 기술의 발전에 힘입어 1988년부터 2022년 사이 EU의 암 사망률은 12% 감소했고, 500만 명 이상의 생명을 구한 것으로 추산된다고 합니다.
🧬 지형 — 생명공학과 디지털의 만남
보고서는 암 기술 중에서도 고성장 분야 28개를 추려서 성장률과 성숙도를 비교하였습니다. 그 결과를 한눈에 볼 수 있는 그래프는 아래와 같습니다.
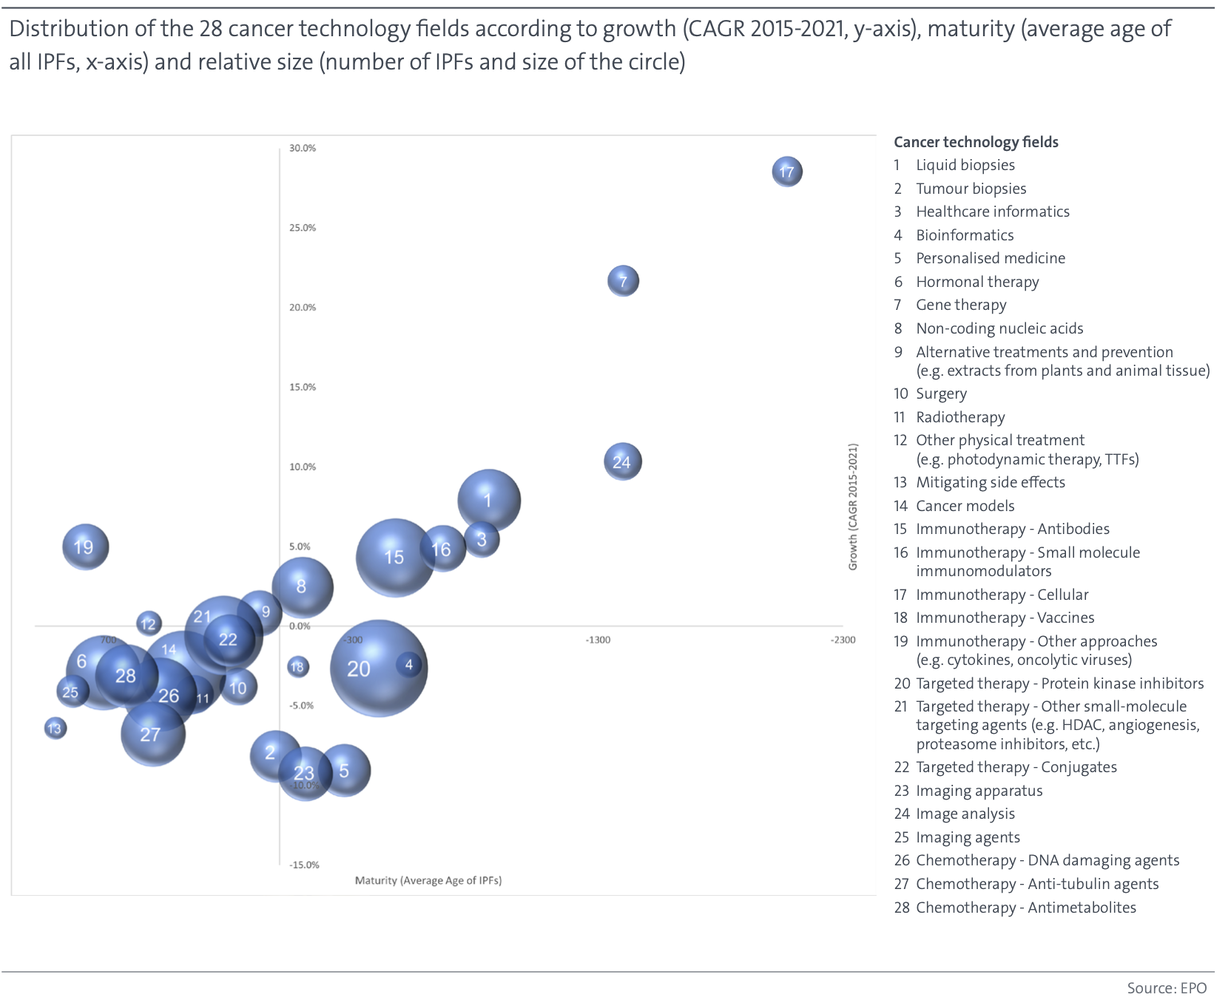
이렇게 추려진 고성장 분야들을 성격별로 묶어보면 두 그룹으로 나뉩니다:
한쪽은 데이터를 다루고, 다른 한쪽은 세포와 유전자를 다룹니다. 언뜻 전혀 다른 영역처럼 보이지만, 최근 들어 이 두 그룹이 점점 수렴하고 있다고 합니다. 바로 AI 기반 바이오마커 발굴 연구가 활성화되었기 때문입니다. 어떤 환자에게 어떤 치료가 들을지를 데이터로 먼저 가려내고, 그렇게 선별된 환자에게 세포·유전자 치료를 적용하는 구조가 자리잡고 있는 것입니다.
🚀 특히 주목할 분야
고성장 분야 중에서도 특히 눈에 띄는 분야들이 있습니다.
먼저 차세대 생물학적 치료제의 대표주자인 CAR-T로 대표되는 세포 면역치료와 유전자치료입니다. 이 둘 모두 기술 역사가 짧아 IPF 평균 연령이 낮고, 대형 제약사보다 스타트업과 대학병원이 초기 혁신을 주도한 영역입니다. 치료 단가가 높고 제조가 복잡하다는 상업화 장벽이 뚜렷하지만, 반복 투여가 필요 없는 일회성 치료의 가능성이 투자자와 규제 당국의 관심을 함께 끌고 있습니다. 이 분야의 IP 선점이 향후 10~20년 치료제 시장 구도를 가를 변수로 보입니다.
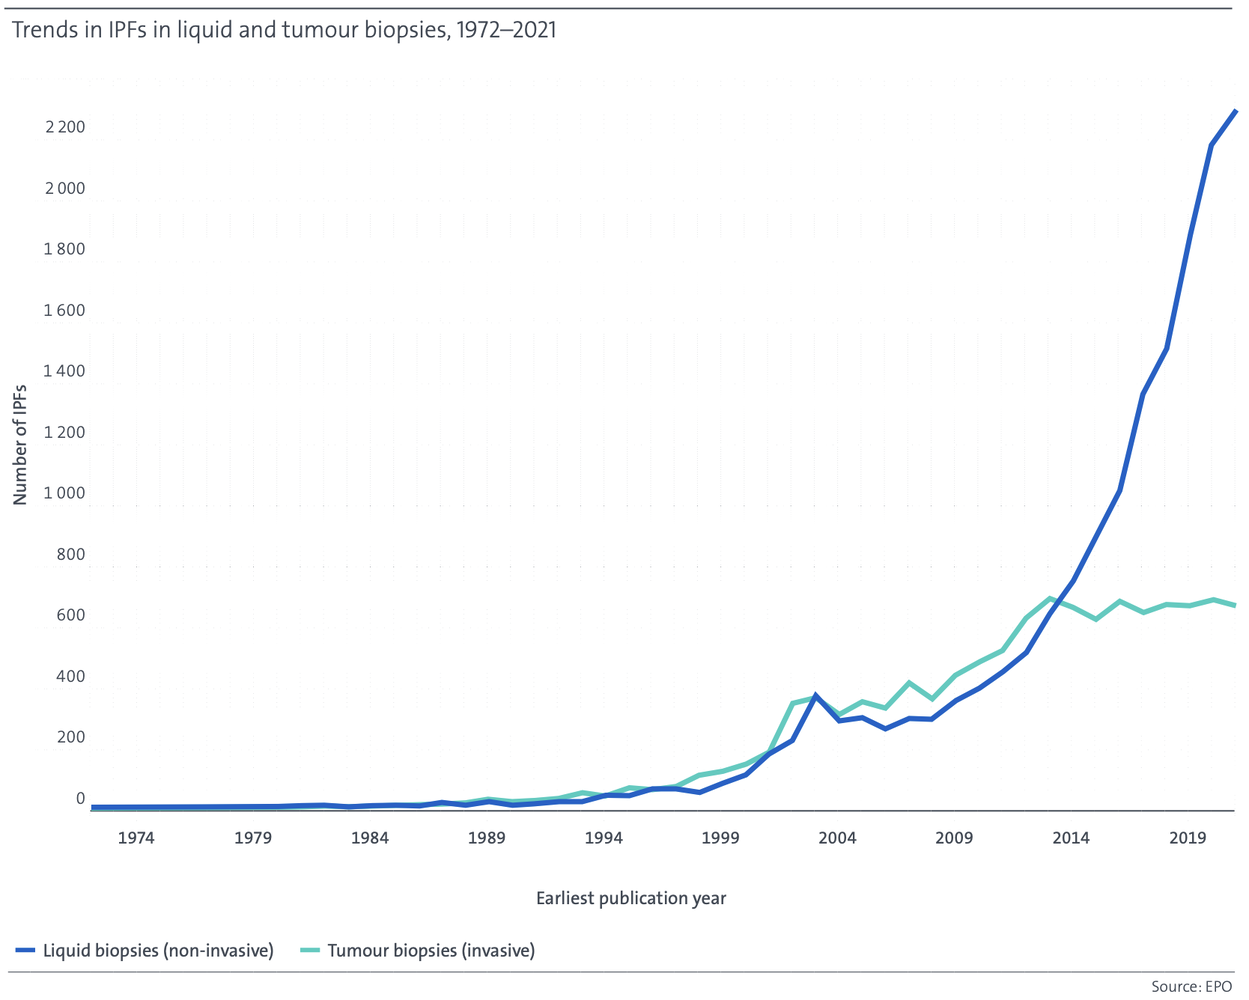
다음은 디지털·데이터 기반 기술 중 액체 생검(Liquid biopsies)과 AI 이미지 분석입니다. 액체 생검은 혈액 속 순환 종양 DNA(ctDNA)를 분석해 조직 검사 없이 암을 조기 진단하거나 치료 반응을 관찰하는 기술로, 성숙도는 낮지만 출원 증가세가 가장 가파른 분야 중 하나입니다. AI 이미지 분석은 병리 슬라이드와 영상 판독을 자동화해 진단의 정확도와 속도를 동시에 끌어올리는 기술로, 빅테크와 의료 스타트업이 경쟁적으로 진입하고 있습니다. 두 기술은 치료제보다 규제 문턱이 낮아 상업화 속도가 더 빠를 것으로 전망됩니다.
🌍 연구가 아니라 '전환'의 문제
이 보고서에서 가장 곱씹게 되는 대목은 따로 있습니다. 같은 연구 성과를 갖고도 어떤 나라는 글로벌 시장을 선점하고, 어떤 나라는 스타트업 단계에서 멈춘다는 사실입니다.
미국은 연구에서 사업화까지 마찰이 가장 적습니다. 미국 연구기관의 암 관련 IPF 기여 비중은 2016~2018년 44.7%에서 2019~2021년 40.2%로 소폭 낮아졌는데, 이는 연구기관이 퇴보해서가 아니라 기업이 더 빠르게 포트폴리오를 확장했기 때문입니다. 바이-돌 법 이래 쌓인 기술이전 체계와 두터운 벤처캐피털 생태계가, 공공 연구 성과를 민간 IP로 신속히 옮기는 인프라로 작동합니다.
중국은 국가가 판을 깔고 기업이 특허를 채우는 모델입니다. 중국 연구기관의 비중은 2010~2012년 38.9%에서 2019~2021년 25.6%로 급락했는데, 역시 민간 기업의 급부상을 의미합니다. 국가 5개년 계획과 연동된 대규모 바이오 투자, 기업 친화적 특허 인센티브가 맞물린 결과입니다. 특히 이미지 분석 분야에서 중국의 점유율 상승폭이 12.6%p로 가장 두드러집니다.
유럽은 연구는 강하지만 전환이 약합니다. EU 암 관련 특허출원의 절반 가까이가 대학·공공연구기관·병원에서 나옵니다. 공공 연구 역량이 여전히 최상위권이라는 뜻입니다. 그런데 정작 고성장 분야에서는 점유율이 뒷걸음쳤습니다.
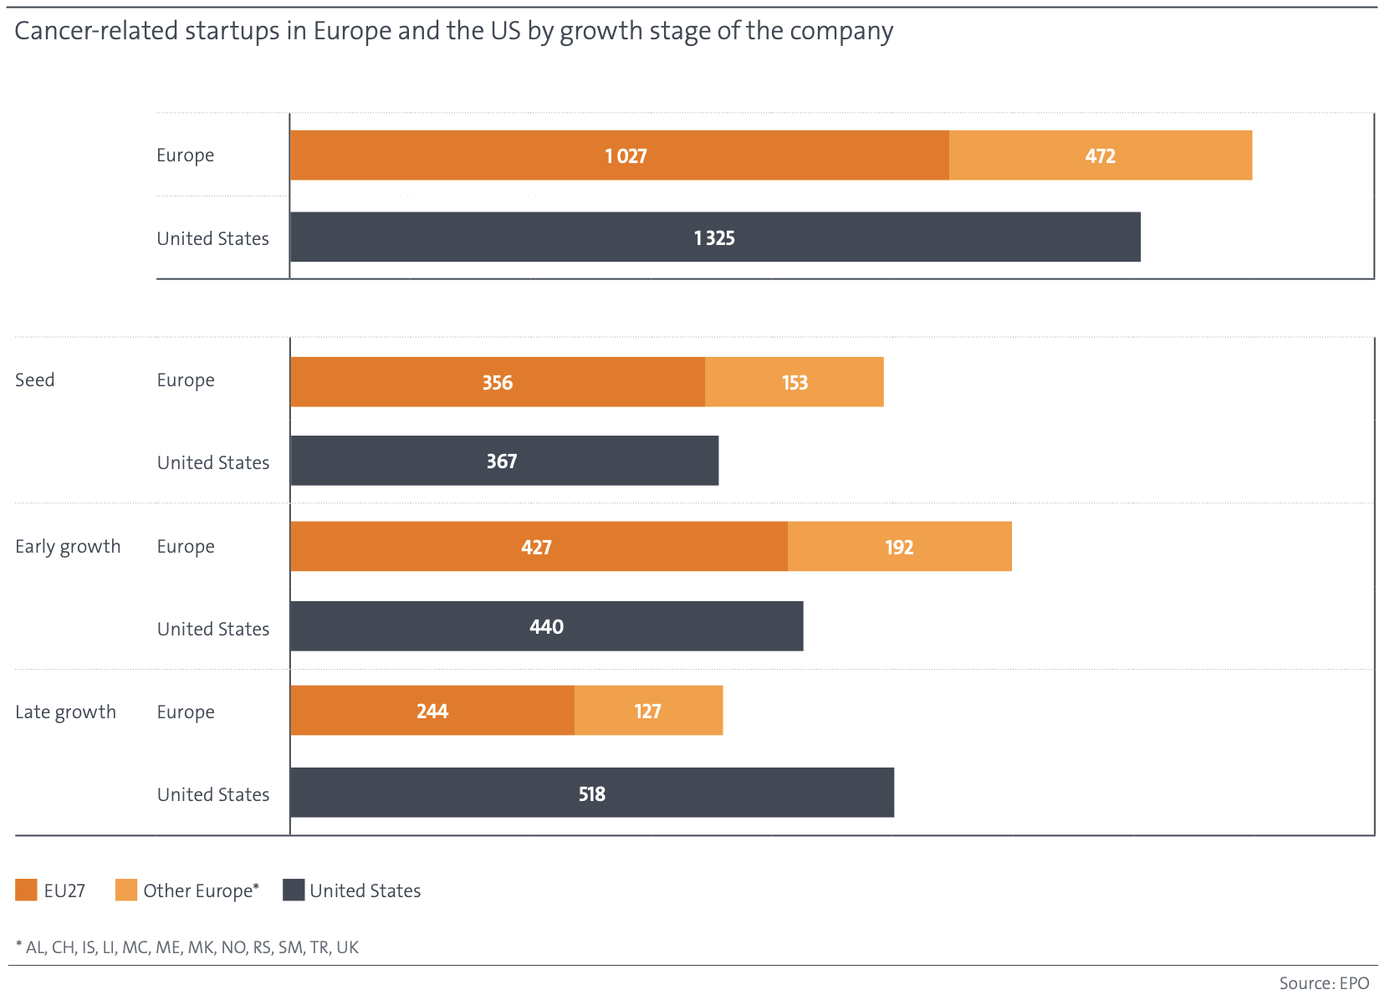
위 그래프에서 확인할 수 있는 바는 이렇습니다:
즉, 스타트업 수는 세계 최다인데 스케일업 비율은 최하위권입니다. 이른바 '유럽의 역설*'이라고도 불리는 현상이 암 기술에서도 되풀이되고 있는 것입니다.
*유럽이 기초과학은 세계 선두 수준이나 그 성과를 상업적 성공으로 전환하지 못한다는 진단
🧭 마무리
정리하면 이렇습니다. 미국이 앞선 것은 연구자가 더 뛰어나서라기보다, 연구 성과가 특허로 포장되고 특허가 투자 신호로 기능하며 투자가 사업화로 이어지기 가장 쉬운 환경이기 때문으로 보입니다. 중국은 그 경로를 국가 의지로 단기간에 구축하고 있고, 유럽은 그 경로의 중간 어딘가에서 자원이 소진되고 있는 셈입니다.
그런데 이 '유럽의 역설'은 남의 이야기로만 들리지 않습니다. 연구는 세계 수준인데 왜 글로벌 기업이 나오지 않느냐는 질문은, 우리에게도 꽤 익숙한 것이기 때문입니다.
한 가지 덧붙이자면, 기술 성숙도가 낮고 출원 경쟁이 아직 고착화되지 않은 지금이 후발 주자에게 남은 가장 좁은 선점 기회일지도 모릅니다. 암이라는 오랜 과제 앞에서 누가 먼저 답을 내놓든 그 자체로 반가운 일이겠지만, 그 답을 만들 IP가 어디에 쌓이고 있는지는 조금 다른 문제일 것입니다.
#기술과제도사이 #특허동향 #암치료 #액체생검 #세포치료 #IP전략 #EPO