
국제에너지기구(IEA)에 따르면, 배터리 시장은 2020년 180GWh에서 2024년 1,100GWh로 네 해 만에 다섯 배 넘게 커졌다고 합니다. 배터리의 주요 사용처인 전기차도 매년 시장이 커지고 있어, 2025년에 팔린 자동차 네 대 중 한 대가 전기차였다고 하죠.
그런데 그 배터리들이 수명을 다하면 어디로 갈까요? 국제청정교통위원회(ICCT) 추산으로 2030년 120만 개, 2040년 1,400만 개의 전기차 배터리가 수명을 다한다고 합니다. 그러니 배터리 산업은 자연히 배터리의 '재활용'에도 관심을 가질 수밖에 없죠.
'특허로 보는 세계' 다섯 번째 주제는 배터리, 그중에서도 배터리의 순환(배터리 수거·해체·소재 회수) 분야입니다.
지난 4월 유럽특허청(EPO)과 국제에너지기구(IEA)가 함께 「Battery circularity — Innovation trends for a future source of critical materials」라는 보고서를 냈습니다. 2000년부터 2023년까지 배터리 순환 분야에 관한 국제특허패밀리(IPF)를 분석한 것입니다.
이 글에서는 위 보고서를 바탕으로 배터리 재활용 특허의 지형을 속도, 기술, 주체 세 갈래로 정리해봤습니다.
⚡ 폐배터리의 시대를 대비하는 특허
먼저 특허가 늘어나는 속도가 예사롭지 않습니다. 보고서에 따르면 배터리 순환 분야의 국제특허패밀리는 2005년부터 2017년까지 연평균 8% 늘었는데, 2017년 이후로는 연평균 42%로 뛰었습니다. 같은 기간 배터리 제조 기술이 16%였으니 배터리 안에서도 유독 가파른 곡선입니다.
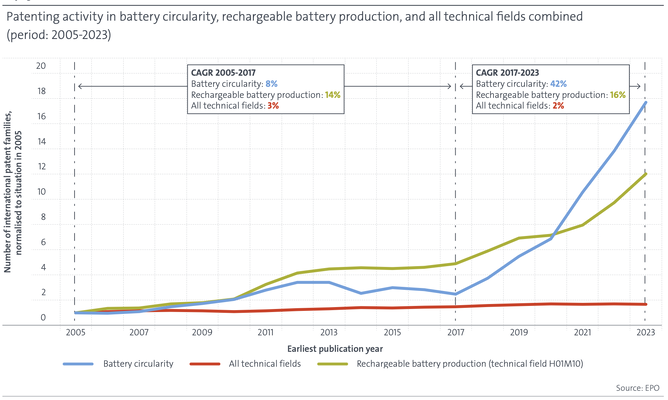
2017년에 무슨 일이 있었을까요? 일단 그해 전기차 연간 판매가 처음 100만 대를 넘었습니다. 추가적으로, 2013년부터 2018년 사이 유럽과 중국이 전기차 배터리의 수명이 다한 뒤의 처리 책임을 제조사에 지우는 법을 도입했습니다. 보고서는 이 두 가지 요인이 겹치며 재활용 방식을 특허로 확보하려는 유인이 생겼다고 봅니다.
다만 이 특허들이 겨냥하는 '폐배터리의 시대'는 아직 오지 않았습니다. 앞서 본 대로 수명을 다하는 전기차 배터리는 2030년 120만 개에서 2040년 1,400만 개로 늘어나는데, 보고서는 그 물결이 본격적으로 닥치는 시점을 2035년 이후로 봅니다. 특허는 그 물결보다 8년 넘게 앞서 급증하고 있는 셈입니다. 시장이 오기 전에 특허가 먼저 축적되는 전형적인 모습입니다.
🧪 재활용 공정과 야금기술
그렇다면 어떤 기술이 특허로 쌓이고 있을까요? 보고서는 재활용 공정을 수거, 선별·분리, 컨디셔닝, 전환의 네 단계로 나눕니다.
특허가 가장 많이 몰린 곳은 마지막 전환 단계입니다. 그중에서도 블랙매스를 산에 녹인 뒤 금속을 염 형태로 골라내는 습식야금(hydrometallurgy) 관련 특허가 2000-2004년 40건에서 2020-2023년 661건으로 15배 늘어, 누적 1,023건으로 단일 기술 중 최대입니다.
고온에서 녹여 합금을 만드는 건식야금(pyrometallurgy)도 17건에서 208건으로 늘었지만 조금 느립니다. 건식야금은 원료가 섞여 있어도 견디는 대신 에너지를 많이 쓰고, 리튬이 슬래그로 빠져 따로 회수해야 한다는 약점이 있다고 합니다.
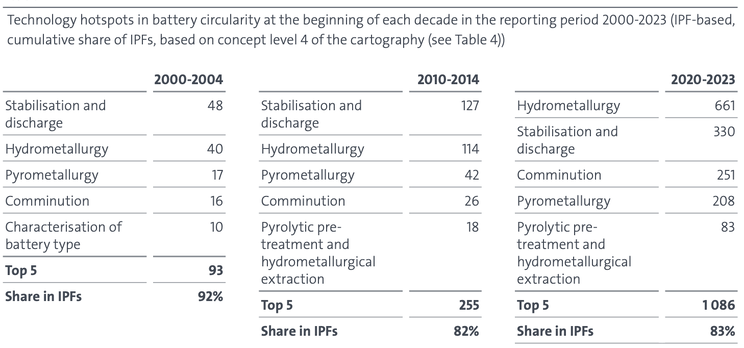
습식야금 다음으로 특허가 많은 기술은 수거 단계의 안정화·방전, 선별·분리 단계의 파쇄(comminution), 건식야금, 그리고 혼합 공정(열처리 후 습식) 순입니다. 안정화·방전은 20년 내내 상위권을 지켰고, 파쇄는 16건에서 251건으로 14배 늘어 최근 가장 빠르게 큰 기술 중 하나입니다. 보고서에 따르면 이 상위 다섯 개 기술이 국제특허패밀리의 83%를 차지한다고 합니다.
🌏 주체 — 일본·한국에서 중국으로
2019년까지 이 분야 특허의 선두는 일본·한국 기업이었습니다. 도요타와 스미토모금속광산 등이 일본의 대표 주자였죠. 한국에서는 LG, SK그룹, POSCO 등이 많은 특허를 확보하고 있습니다. 특히 LG는 누적 국제특허패밀리 2위일 뿐 아니라 수거부터 화학 전환까지 재활용 전 공정에 걸쳐 출원한 드문 기업입니다.
그런데 최근 순위가 바뀌었습니다. 세계 최대 배터리 제조사인 중국 CATL의 재활용 자회사 Brunp가 2020년부터 2023년까지 2위인 도요타의 두 배가 넘는 국제특허패밀리를 출원하며 1위로 올라섰습니다.
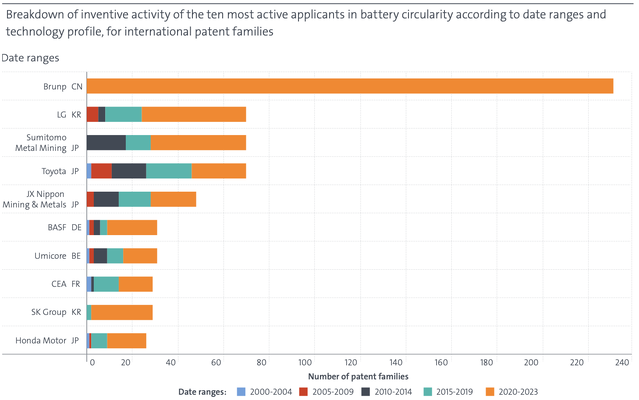
눈여겨 볼 대목은 Brunp의 원료입니다. 보고서에 따르면 지금 재활용되는 배터리 원료는 거의 전부 폐배터리가 아니라 제조 공정에서 나오는 자투리와 불량품, 이른바 생산 스크랩입니다. 수명을 다한 배터리는 아직 거의 나오지 않았으니까요. 그러니 재활용 원료를 가장 많이 쥔 곳은 재활용 회사가 아니라 가장 큰 배터리 공장이고, Brunp는 CATL 공장에서 나오는 스크랩을 원료로 받아 재활용 설비를 늘려 왔습니다. 보고서에 따르면 Brunp가 지금까지 지은 재활용 설비의 처리 용량은 세계 전체의 약 5%로, 2위 기업의 두 배입니다.
🇪🇺 유럽 - 규제를 가장한 산업 정책
유럽은 분석 기간 내내 20% 안팎을 유지했습니다. 특히 수거와 전처리 쪽에 강해서 원격 취급 기술의 34%, 격리·고정 기술의 30%가 유럽 출원인의 것이고, 화학 기업 BASF와 재활용 기업 유미코어가 공동 6위, 프랑스 원자력청(CEA)이 8위입니다. 전환 분야에서도 아시아의 증가 속도가 더 빨라 점유율이 내려갔을 뿐, 유럽의 출원 건수 자체는 늘었습니다.
유럽이 뒤처진 것은 기술이 아니라 원료입니다. 일단 재활용의 출발점이 되는 광물부터 유럽 밖에 있습니다. 보고서에 따르면 리튬 채굴은 호주가 세계 생산의 3분의 1 이상을 맡고, 정제는 중국이 리튬의 약 70%, 코발트의 약 80%를 처리합니다. 배터리 공장도 대부분 중국에 있으니, 지금 재활용 원료의 거의 전부인 생산 스크랩 역시 그곳에서 나옵니다. 유럽에서 팔린 전기차의 폐배터리는 아직 본격적으로 나오지 않았고, 그나마 나온 블랙매스의 상당량은 역외로 수출되어 처리되고 있습니다.
그래서 유럽은 아래와 같은 규제로 원료를 붙잡는 길을 택했습니다.
위 규정들은 유해폐기물 관리를 법적 근거로 하지만, 실질적으로는 유럽의 블랙매스가 역외로 나가 처리되는 문제에 대응해 EU 안에서 처리할 재활용 원료를 늘리기 위한 조치입니다. 앞으로 올 폐배터리 시대에, 역내 재활용 산업의 원료를 확보할 목적이라 하겠습니다.
🧭 마무리
중국은 에너지 부문 정제 중요광물 20종 가운데 19종의 공급을 쥐고 있고, 재활용은 각국이 그 의존을 줄이려는 취지의 기술입니다. 그렇다면 재활용 특허는 여러 나라에 흩어져 있어야 자연스러운데, 보고서에 따르면 실상은 정반대입니다. 중국의 국제특허패밀리 점유율은 2013년 5%에서 2023년 29%로 올랐고, 2030년에도 세계 소재 회수 용량의 75%를 쥘 것으로 전망됩니다.
폐배터리가 본격적으로 나오는 2035년 이후, 지금 쌓인 특허와 설비가 그대로 순위가 될지, 아니면 전기차가 팔려 나간 나라들이 수거망을 쥐고 판을 바꿀지가 이 시장의 다음 관전 포인트가 될 것 같습니다.
#기술과제도사이 #특허동향 #배터리재활용 #습식야금 #IP전략 #EPO