2026年10月6日、韓国国会の科学技術情報放送通信委員会の国政監査の場に、ヒューマノイドが登場しました
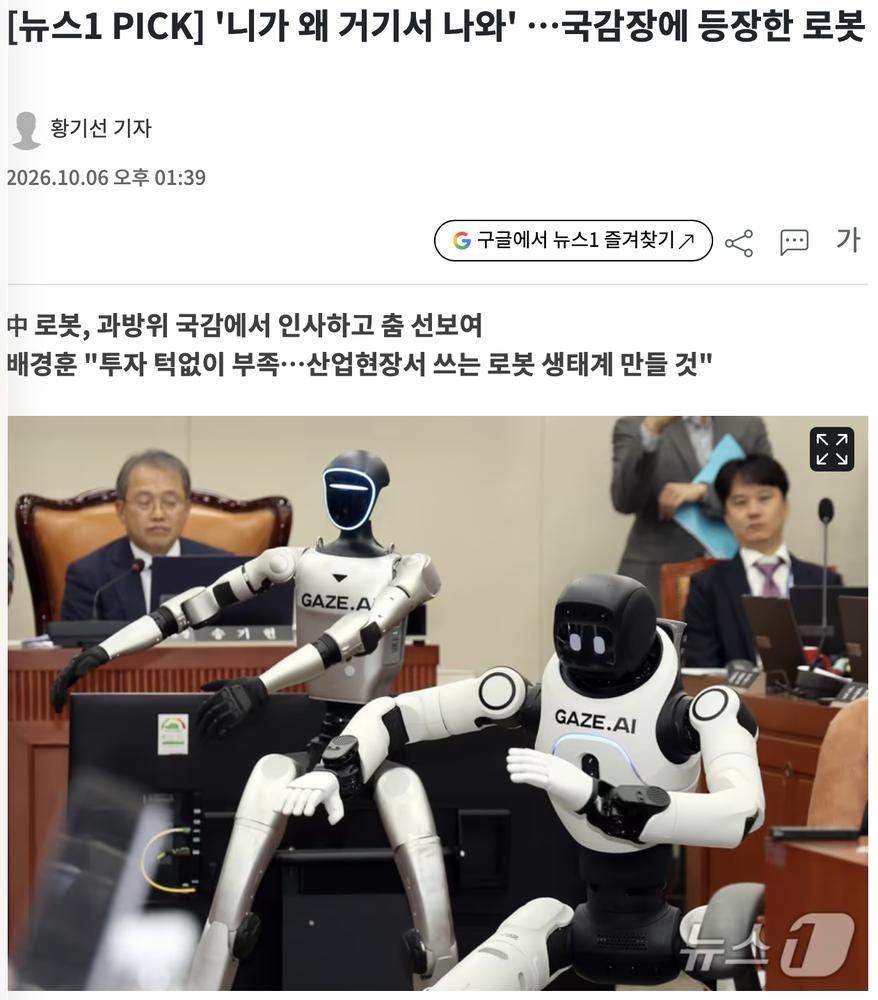
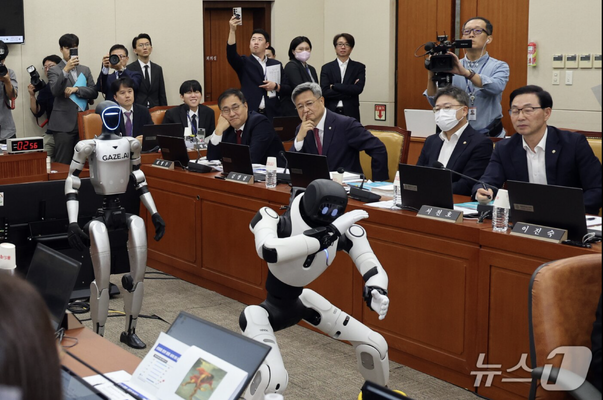
ロボットを連れてきたイ・ジョンホン議員は、中国のヒューマノイド産業の急成長を取り上げ(ヒューマノイドは中国製でした)、実演後には中国と韓国のヒューマノイド産業の格差を指摘しました。
とはいえ、私たちの周りでは、まだヒューマノイドをあまり見かけません。レストランで配膳するロボットを時折見かける程度で、ヒューマノイドと呼ぶには、まだほど遠いものです。
実際、ヒューマノイドはまだほとんど売れていません。国際ロボット連盟(IFR)が9月に発表した「World Robotics 2026」によると、2025年の1年間に世界で販売されたヒューマノイドは約7,000台だそうです。IFRは、この市場が「研究室から実証段階へ移る入り口」にあると見ています。
では、ヒューマノイド市場は今後も拡大し続けるのでしょうか。そうなると考えられます。7,000台の市場に蓄積された特許が、すでに26,000件(ファミリー単位)にも上るからです。
「特許から見る世界」の第7回のテーマは、ヒューマノイドロボットです。特許分析会社LexisNexis IPが今年7月に発表した報告書「Humanoid Robotics: What Patent Data Reveals」と、韓国知的財産処のIP5集計を基に、三つの観点から整理しました。
📈 ロボットは7,000台、特許は26,000件
LexisNexisは、ヒューマノイドの特許を三つのカテゴリーに分けています。人型の身体、二足歩行、関節を持つ手足を扱う形態(Morphology)、動きを調整する制御・計画(Control & Planning)、物をつかんだり扱ったりする相互作用(Interaction Systems)です。
このうち、相互作用と制御・計画の特許は、ヒューマノイドだけの技術ではありません。産業用ロボット、物流自動化、手術ロボットの特許も、ここに一緒に含まれるということです。この二つの技術カテゴリーの特許は、2010年代半ばから着実に増え、2024年にはそれぞれ年間約1,600件、約2,100件まで増加しました。
一方、人型の身体を扱う形態特許は、ヒューマノイド固有のカテゴリーです。形態特許は2016年から2022年まで年間500〜700件で推移していましたが、2023年から急増し、2025年には相互作用の特許と同じ水準に達しました。
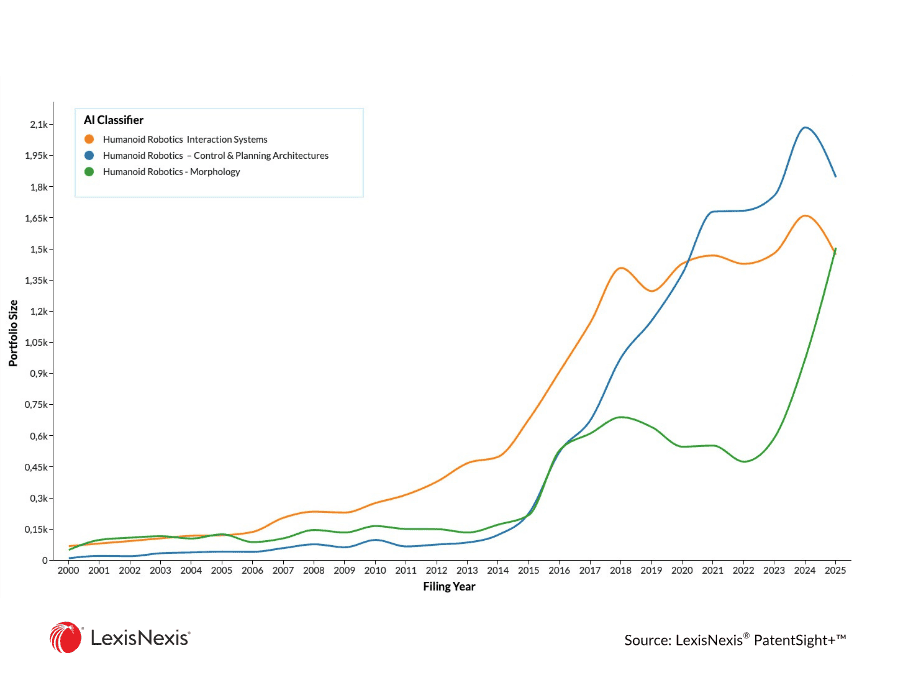
形態特許が動き始めた2023年は、IFRが指摘する起業の波の時期と重なります。IFRは、ヒューマノイドメーカー174社の多くがここ数年で設立され、その起業の波が生成AIの飛躍と同じ時期だったと指摘しています。AIモデルのおかげで、ロボットは実演を見て課題を学び、言葉で受けた指示を動作に変えられるようになりました。身体さえあれば頭脳は借りてこられる時代が開けたことで、発展が可能になったのです。
🌏 数量の中国、影響力の米国
LexisNexisは、国別の特許状況を把握するため、発明者の所在地別に特許を分類し、年ごとのグラフを作りました。グラフによると、2010年の中国の発明者による特許は年間103ファミリーで、日本(168)より少なく、韓国(104)と同じでした。その後、2015年の579件から2016年には1,210件と、わずか1年で倍増して成長を加速し、現在では世界の特許の過半数を占めています。
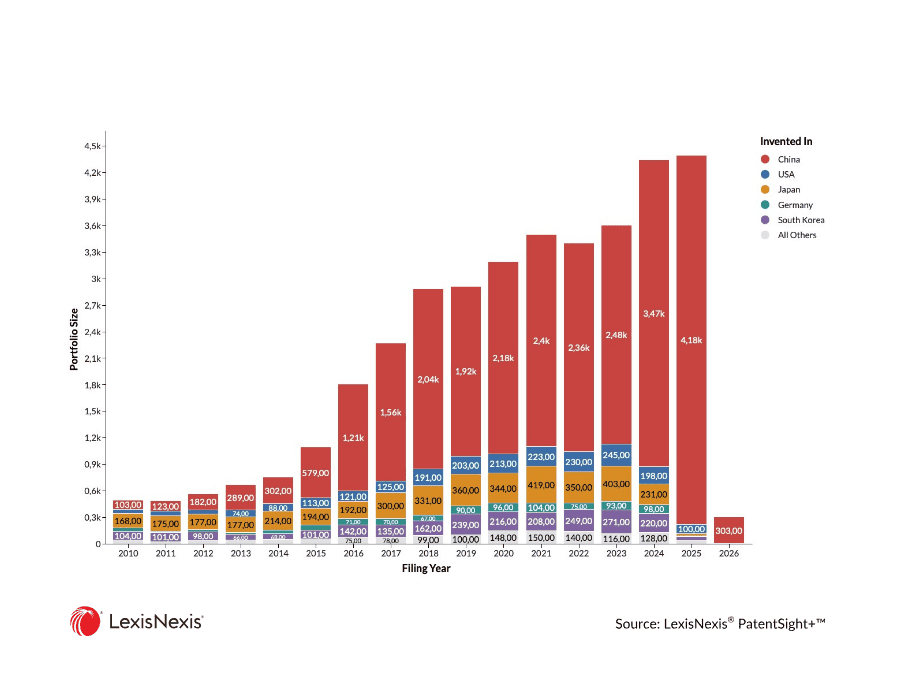
公開が完了した2023年で比較すると(それ以降は18か月の公開の遅れにより集計が不完全です)、中国2,480件、日本403件、韓国271件、米国245件、ドイツ93件です。中国だけで、残る4か国の合計の2倍を超えています。
一方、韓国の件数が米国より多い点も目を引きます。2019年以降、ほぼ毎年そうなっています。
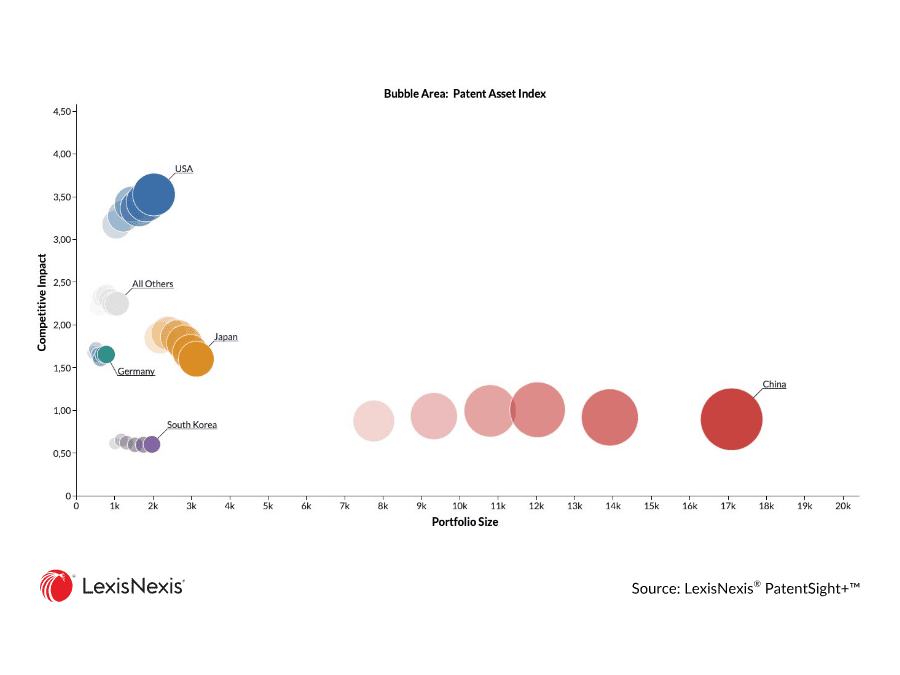
しかし、特許は件数だけが重要なのではありません。どれほど強力で影響力があるかも重要です。LexisNexisはPatent Asset Index(PAI)という指標を用い、個々の特許が後続の発明にどれほど引用されているかと、何か国で権利を確保しているかを組み合わせて、ポートフォリオの影響力を評価しました。
形態特許をこの指標で見ると、順位が変わります。有効な特許の数では中国73%、韓国11%、日本7%、米国5%ですが、影響力では中国63%、米国11%、日本10%、韓国7%です。米国は件数では4位、影響力では2位で、特許1件当たりの平均影響力は3か国の中で最も高くなっています。
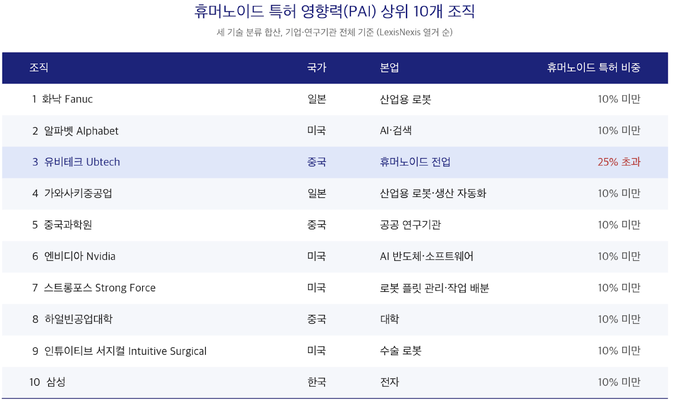
どのような企業が、ヒューマノイドの特許を出しているのでしょうか。LexisNexisが挙げた影響力上位10組織は、ファナック(Fanuc)、アルファベット(Alphabet)、ユービーテック(Ubtech)、川崎重工業、中国科学院、エヌビディア(Nvidia)、ストロング・フォース(Strong Force)、ハルビン工業大学、インテュイティブ・サージカル(Intuitive Surgical)、サムスンです。
興味深いのは、このうち9組織(ユービーテック以外)では、ヒューマノイド特許がポートフォリオ全体の10%に満たないことです。ヒューマノイド専門の企業ではなく、産業用ロボット、検索、半導体、手術ロボットを手掛けながら、ヒューマノイドの特許も付随的に出しているということです。
ヒューマノイドだけを手掛ける企業は、別にあります。LexisNexisが挙げたヒューマノイド専門スタートアップの上位10社には、フーリエ(Fourier)、アジボット(Agibot)、リムエックス(LimX)、プードゥ(Pudu)、ユニツリーなどがあり、そのうち6社が中国企業です。IFRが数えたメーカー174社のうちも、半数以上が中国にあります。
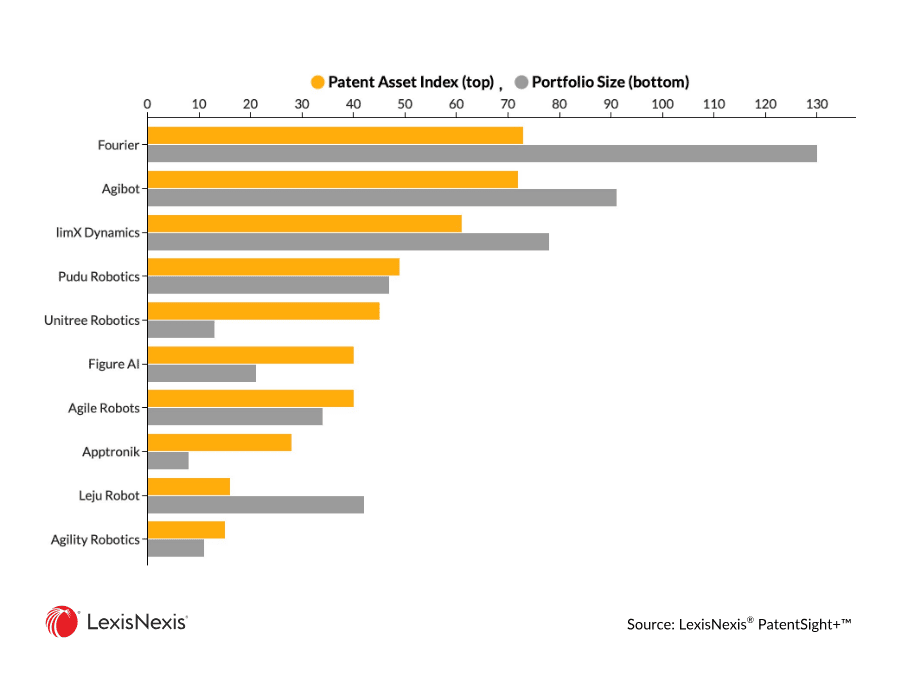
🧠 ロボットを作らない企業も上位10位に入る理由
ヒューマノイドの特許競争は、ロボットの身体そのものだけにあるのではありません。実は、ロボットの「頭脳」に当たるソフトウェアも、ヒューマノイド・ロボット産業の中核分野です。
そして、この「頭脳」の分野の中核は、ロボット基盤モデル(Robot Foundation Model)です。カメラからの入力や言葉による指示を動作へ変換するAIモデルで、エヌビディアのGR00TやGoogle DeepMindのGemini Roboticsが代表例です。先に見たアルファベットとエヌビディアが、ロボットを販売していないにもかかわらず影響力上位10位に入った理由は、ここにあります。
韓国機械研究院は、今年4月の報告書で、五つの軸(AI・ソフトウェアの知能、高精度部品、量産・価格、垂直統合、HRI・実証)から、世界のヒューマノイド産業の競争構図を説明しています。
米国はAI・ソフトウェアの知能で、中国は量産・価格と垂直統合で満点です。韓国は高精度部品と垂直統合が4点ですが、AI・ソフトウェアの知能は3点、現場実証は2点です。
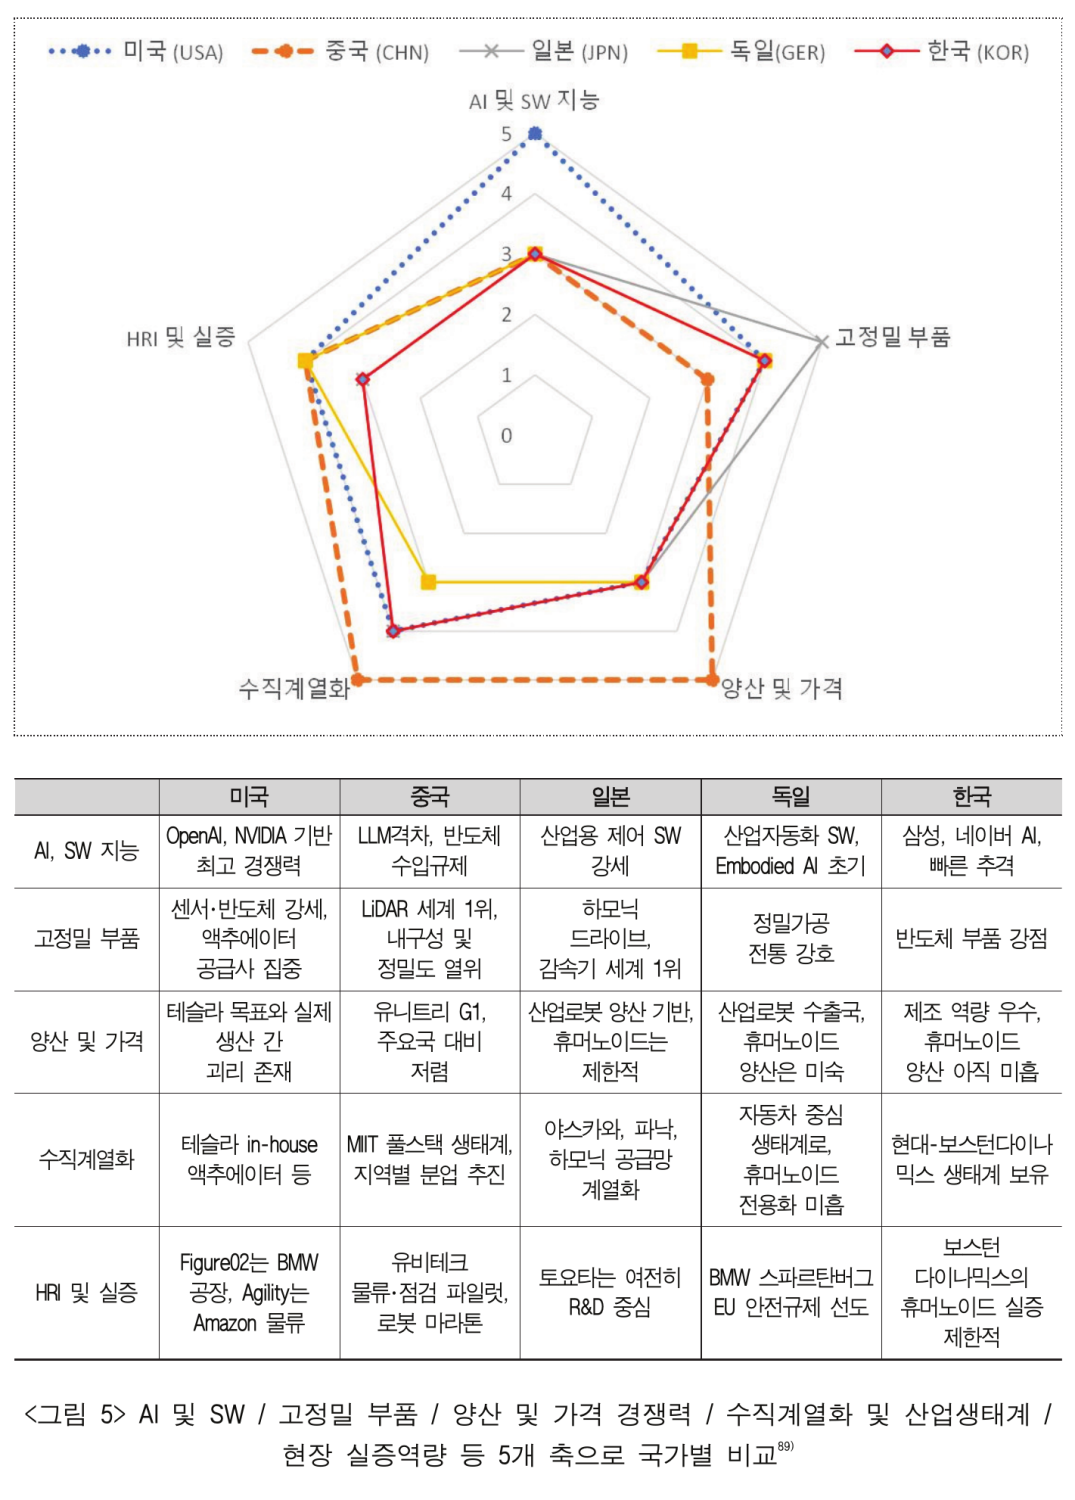
報告書は、このグラフを次のように読み解いています。米国はAI基盤モデルと半導体でヒューマノイドの頭脳を握り、中国は140社を超える企業の量産競争によって身体と価格を握っている、ということです。2025年に登場した新しいヒューマノイドモデルの70%は中国企業のもので、ユニツリーは2024年に9万ドルのH1を発売した翌年、5,900ドルのR1を発売しました。報告書は、現在1台当たり約3万5,000ドルの製造原価が、5年以内に1万3,000〜1万7,000ドルに下がると見ています。
頭脳の特許も、同じ構図です。韓国知的財産処の集計では、2026年上半期のロボット基盤モデル特許は中国66.3%、米国14.1%、韓国8.8%です。身体に当たる形態特許では5%だった米国が、頭脳では14%に上がります。
同じ報告書では、韓国について、半導体・バッテリー・通信インフラというハードウェアの基盤はあるものの、AIの基幹技術とヒューマノイド専用部品の供給網が弱いと診断しています。続いて報告書は、アクチュエーターやコントローラーなどの中核部品は内製化し、基盤モデルはビッグテックとの提携で格差を縮める二本立ての戦略を提案し、その期限を2030年としました。
🧭 おわりに
個人的には、韓国の出発点は悪くないと考えています。一つの分野で世界2位という地位は、どの国にもあるわけではないからです。欠けているのは頭脳の分野の技術と、研究機関の特許を企業の製品へ移す転換です。
7,000台が売れた市場に、26,000ファミリーの特許。他の新しい分野と同様、ヒューマノイドでも、市場参入に先立って特許が敷き詰められつつあります。技術の成熟度が低い今こそ、後発組に残された、先手を打つための狭い機会だと思われます。
ユニツリーのヒューマノイドの価格は、2年間で9万ドルから5,900ドルへ、自動車1台の価格からノートパソコン数台の価格にまで下がりました。ゴールドマン・サックスは、2035年だけで210万台が販売されると予測しています。国政監査の場でロボットが議員と握手し、踊る光景はショーのように見えたかもしれませんが、その光景が日常になるのは、想像よりはるかに早い時期かもしれません。
そう遠くない未来、ロボットは私たちのそばで何をしているのでしょうか。
「特許から見る世界」シリーズは、今後も不定期にお届けします。
#技術と制度の間 #特許から見る世界 #ヒューマノイド #ロボット #フィジカルAI #特許