
Het derde thema van De wereld door octrooien is kankerbehandeling.
Kanker blijft een van de grootste onopgeloste vraagstukken van de mensheid. Vijftig jaar octrooien laten echter zien dat die strijd in de laatste tien jaar duidelijk van karakter veranderde.
Ik beschrijf de verandering aan de hand van twee rapporten van het Europees Octrooibureau (EOB) uit 2024 en 2025: Patents and innovation against cancer en New Frontiers in Oncology. Ze ordenen 28 kankergerelateerde technologiegebieden naar groei en rijpheid en tonen welke het snelst bewegen.
📈 Omslagpunt: wat gebeurde er in 2015?
Het eerste opvallende punt is een duidelijke omslag rond 2015.
Internationale octrooifamilies (IPF's) rond kanker stagneerden vrijwel in 2010-2015, met een samengestelde jaarlijkse groei (CAGR) van 1,7 %. In 2015-2021 steeg dat tot 9,3 %, driemaal de gemiddelde technologiegroei van 3,0 %. Het aantal aanvragen groeide tussen 2015 en 2021 met 70 %.
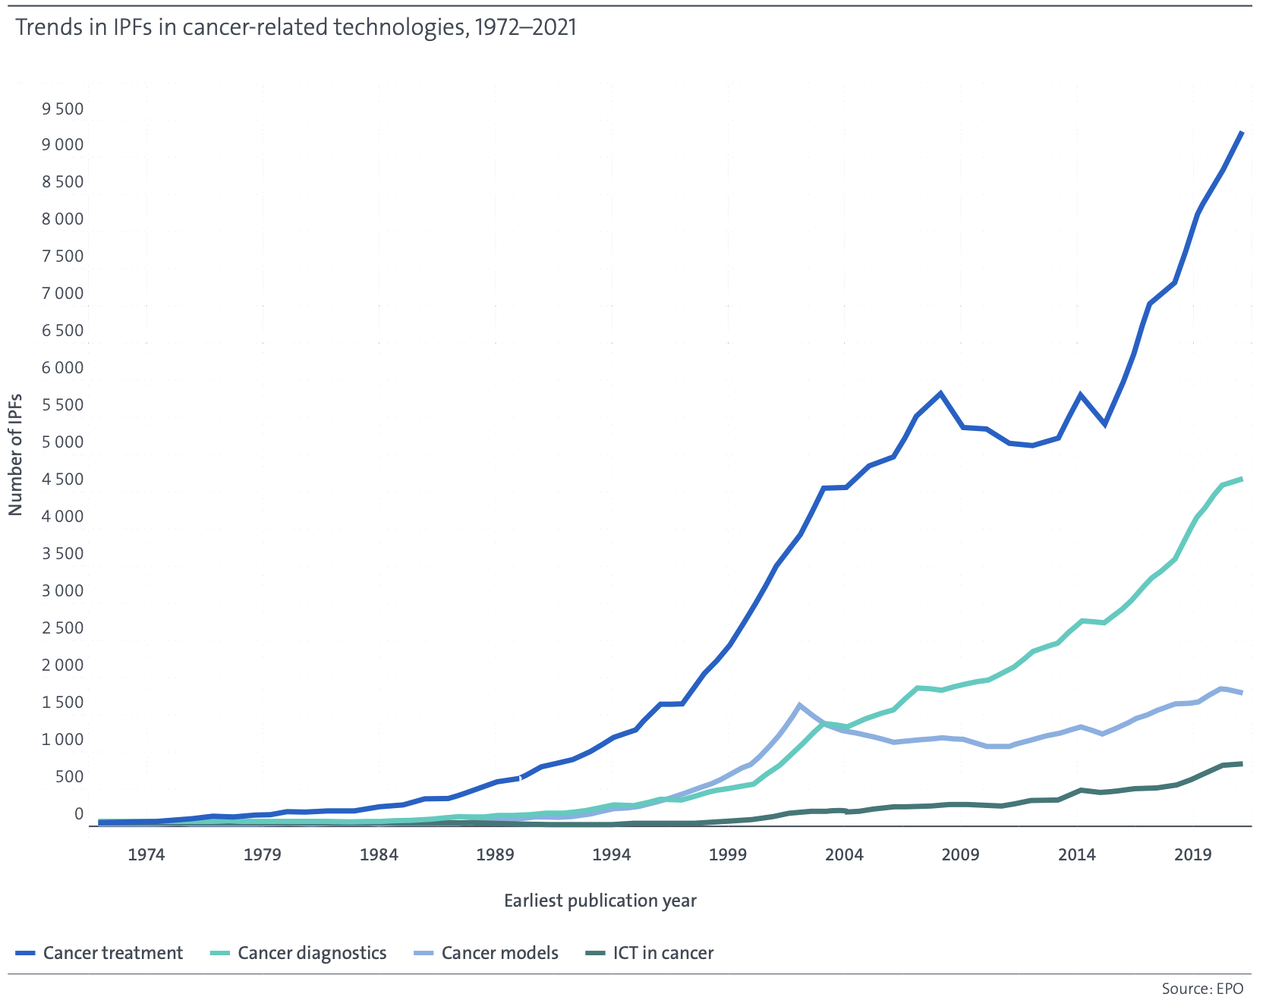
Wat gebeurde er in 2015? Klinische successen van immunotherapie volgden elkaar op en de kosten van next-generation sequencing, NGS, daalden sterk, waardoor datagedreven precisiegeneeskunde werkelijkheid werd. De octrooistijging wijst niet alleen op meer onderzoek: bedrijven zagen commerciële mogelijkheden en stapten vol in de IE-concurrentie.
Sinds 1970 zijn meer dan 140 000 kankergerelateerde uitvindingen gepubliceerd. Alleen al in 2021 werden meer dan 13 000 IPF's aangevraagd, 3 % van de mondiale octrooiactiviteit. De opgebouwde kennis leverde echte resultaten op: door betere diagnostiek en behandeling daalde de kankersterfte in de EU tussen 1988 en 2022 met 12 %, naar schatting goed voor meer dan vijf miljoen geredde levens.
🧬 Het landschap: biotechnologie ontmoet digitaal
Het rapport selecteert 28 sterk groeiende gebieden en vergelijkt hun groei en rijpheid. De onderstaande grafiek geeft het overzicht.
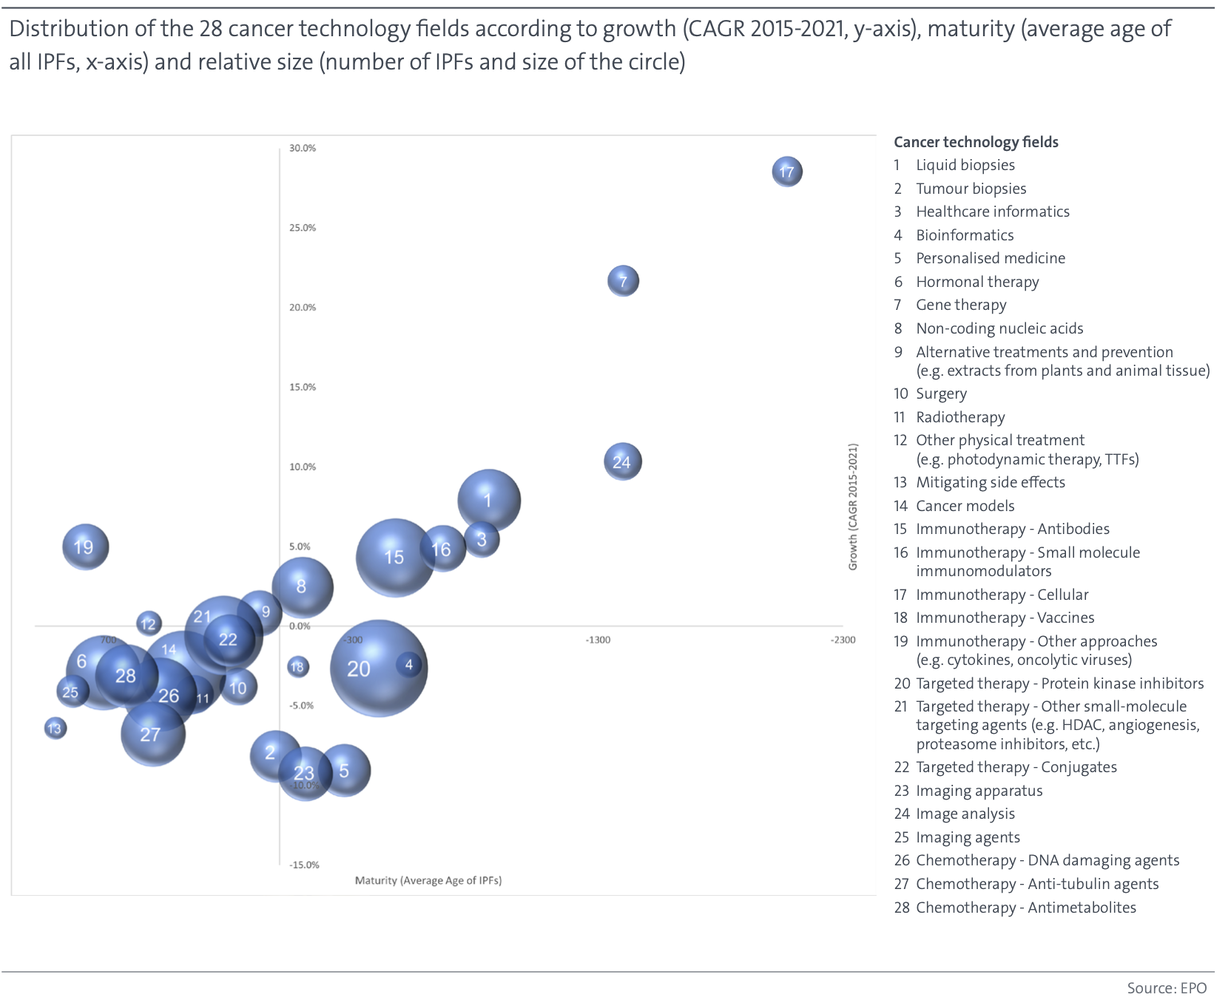
Deze gebieden kunnen inhoudelijk in twee groepen worden verdeeld:
De ene groep werkt met data, de andere met cellen en genen. Ze lijken verschillend, maar groeien naar elkaar toe door AI-onderzoek naar biomarkers. Data bepalen eerst welke behandeling bij welke patiënt aanslaat; daarna krijgen de geselecteerde patiënten cel- en gentherapie.
🚀 Bijzonder interessante gebieden
Sommige groeigebieden springen extra in het oog.
Eerst cellulaire immunotherapie, onder meer CAR-T, en gentherapie, boegbeelden van nieuwe biologische behandelingen. Beide hebben een korte geschiedenis en jonge IPF's. Startups en universitaire ziekenhuizen, niet grote farmabedrijven, leidden de eerste innovatie. Hoge behandelkosten en complexe productie zijn duidelijke commerciële barrières, maar eenmalige behandeling zonder herhaalde toediening trekt zowel investeerders als toezichthouders. Vroege IE-posities kunnen de behandelmarkt van de komende tien tot twintig jaar bepalen.
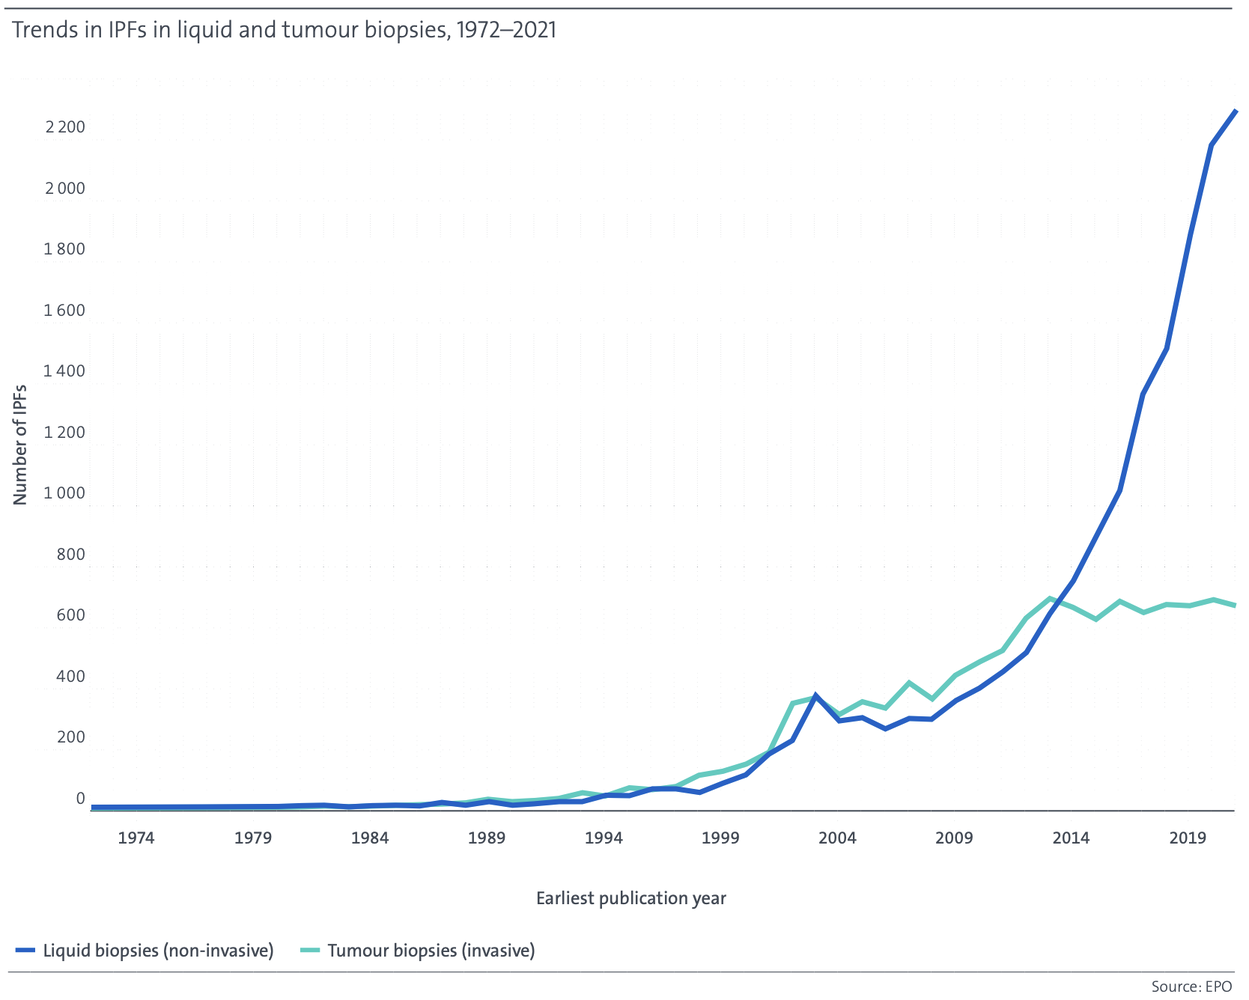
Daarna vloeibare biopsieën en AI-beeldanalyse. Biopsieën analyseren circulerend tumor-DNA, ctDNA, in bloed om kanker vroeg te vinden of behandelrespons te volgen zonder weefselbiopsie. Ze zijn weinig rijp maar behoren tot de snelst groeiende octrooigebieden. AI-beeldanalyse automatiseert beoordeling van pathologische preparaten en scans, waardoor snelheid en nauwkeurigheid tegelijk stijgen. Grote techbedrijven en medische startups betreden de markt. Lagere regelgevingsdrempels dan voor geneesmiddelen maken snellere commercialisering waarschijnlijk.
🌍 Niet onderzoek, maar omzetting is het probleem
Een ander punt verdient vooral aandacht: met vergelijkbare onderzoeksresultaten veroveren sommige landen wereldmarkten, terwijl andere bij startups blijven steken.
In de VS is de wrijving tussen onderzoek en commercialisering het kleinst. Het aandeel van onderzoeksinstellingen in kanker-IPF's daalde van 44,7 % in 2016-2018 naar 40,2 % in 2019-2021, niet doordat instellingen achteruitgingen, maar doordat bedrijven hun portefeuilles sneller uitbreidden. Technologieoverdracht sinds de Bayh-Dole Act en een sterk durfkapitaalecosysteem vormen infrastructuur om publieke kennis snel in private IE om te zetten.
China kent een model waarin de staat het speelveld bouwt en bedrijven de octrooien invullen. Het aandeel van onderzoeksinstellingen daalde van 38,9 % in 2010-2012 naar 25,6 % in 2019-2021, eveneens door de opkomst van private bedrijven. Grote bio-investeringen gekoppeld aan vijfjarenplannen combineren met bedrijfsvriendelijke octrooiprikkels. Vooral bij beeldanalyse steeg het Chinese aandeel sterk: 12,6 procentpunt.
Europa is sterk in onderzoek, maar zwak in omzetting. Bijna de helft van de kankergerelateerde EU-aanvragen komt van universiteiten, publieke onderzoeksinstellingen en ziekenhuizen. De publieke onderzoekscapaciteit blijft dus wereldtop, maar juist in groeigebieden liep het aandeel terug.
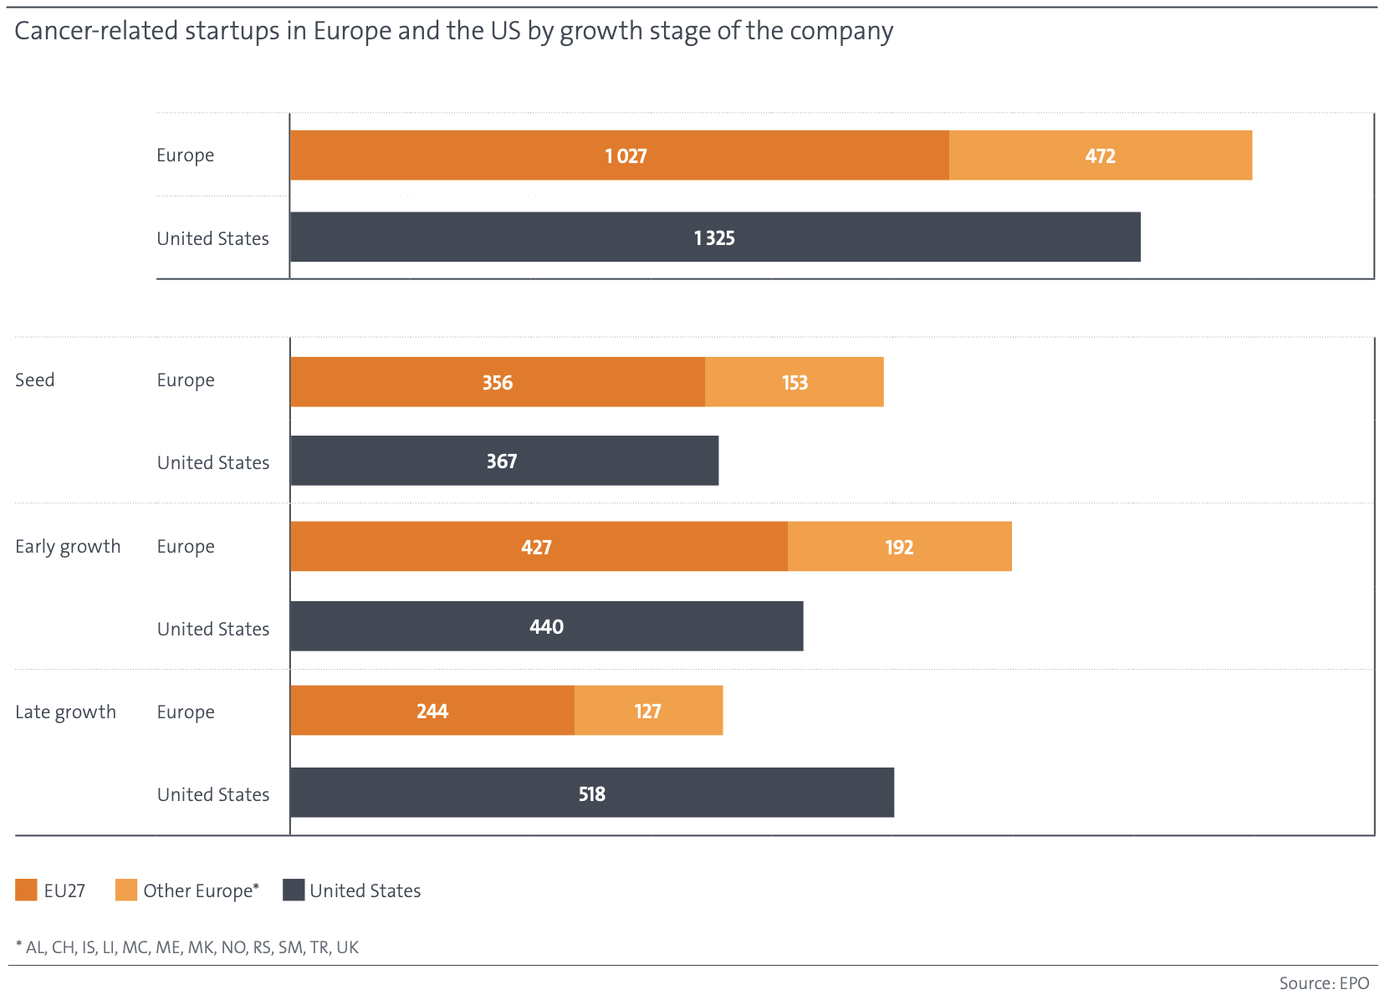
De bovenstaande grafiek laat het volgende zien:
Het aantal startups is dus het hoogste ter wereld, maar het aandeel opschaling behoort tot de laagste. De Europese paradox* herhaalt zich bij kankertechnologie.
*De diagnose dat Europa wereldleider is in fundamentele wetenschap maar die resultaten niet in commercieel succes omzet.
🧭 Tot besluit
De VS lijken niet voorop te lopen omdat onderzoekers beter zijn, maar omdat onderzoeksresultaten er gemakkelijk octrooien worden, octrooien investeringssignalen en investeringen commercialisering. China bouwt die route snel met staatswil; in Europa raken middelen ergens onderweg uitgeput.
Die Europese paradox klinkt ons niet vreemd in de oren. Ook wij kennen de vraag waarom onderzoek van wereldniveau geen mondiale bedrijven oplevert.
Nog één punt: nu de technologie weinig rijp is en octrooiposities nog niet vastliggen, kan een laatste smalle kans bestaan voor achterblijvers om positie te nemen. Iedere oplossing voor het oude probleem kanker is welkom, ongeacht wie haar vindt. Waar de IE voor die oplossing zich ophoopt, is echter een andere kwestie.
#TussenTechnologieEnRegels #Octrooitrends #Kankerbehandeling #VloeibareBiopsie #Celtherapie #IEStrategie #EOB