
'특허로 보는 세계' 네 번째 주제는 우주입니다.
유럽특허청(EPO)과 유럽우주정책연구소(ESPI)가 유럽우주국(ESA)과 함께 「Propulsion systems for space」라는 보고서를 냈습니다. 2003년부터 2022년까지 20년간의 우주 추진 시스템 특허를 분석한 것으로, 52개 특허청에 출원된 4,559개 특허 패밀리와 43개국 출원인을 포괄합니다.
여러 우주 기술 중 '추진'을 골라 본 이유가 있습니다. 발사체든 위성이든 궤도상 서비스든, 우주에서 무언가를 움직이려면, 아니 그 이전에 일단 우주 궤도에 올려 놓으려면 추진 기술이 반드시 필요합니다. 기본 중의 기본이자, 지형 파악의 훌륭한 지표가 되는 기술이라는 뜻입니다.
📈 전체 출원 건수
우주 추진 특허는 지난 20년간 연평균 9% 성장했고, 특히 2011년 이후의 증가세가 두드러집니다.
같은 기간 실제 발사 횟수도 함께 늘었습니다. 연간 300여 회 수준이던 위성 발사는 2023년 2,800회를 넘어섰습니다. 시장 규모 역시 2022년 약 92억 유로에서 2030년까지 최대 세 배까지 커질 것으로 전망됩니다.
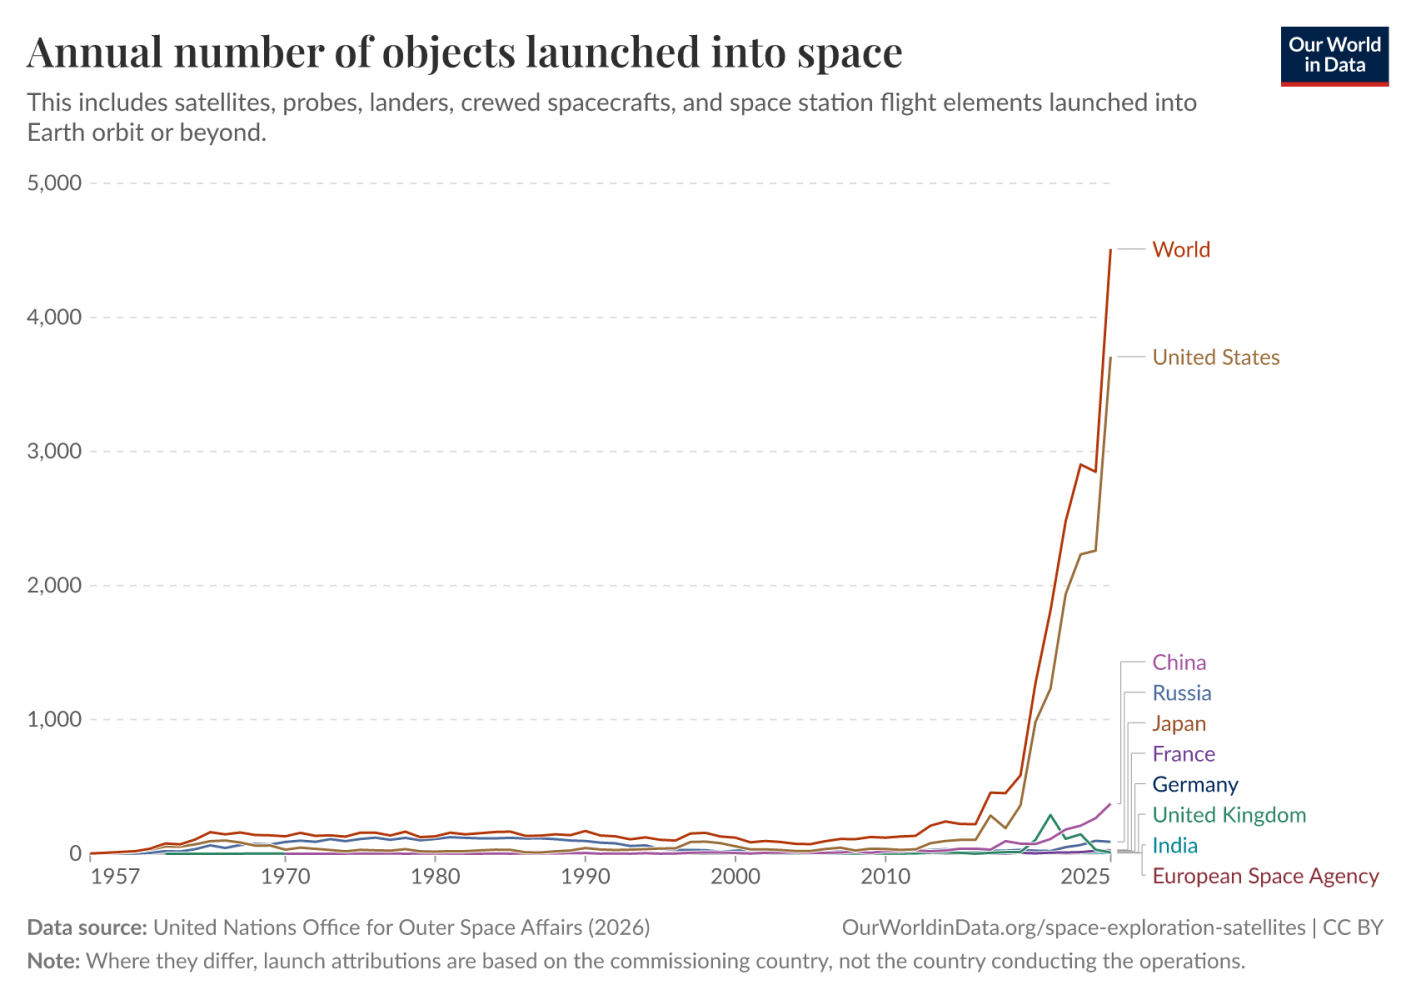
발사 횟수와 특허가 나란히 늘었다는 것은, 이 분야가 연구실의 실험을 넘어 이미 시장이 되었다는 의미입니다.
🌏 국가별 출원 경향
국가별 지형은 지난 '숫자로 보는 글로벌 IP' 편에서 본 구도와 좀 닮았습니다. 일단 수량으로는 중국이 압도적입니다. 누적 특허의 38%, 2022년 단일 연도로는 65%가 중국 출원인의 것입니다.
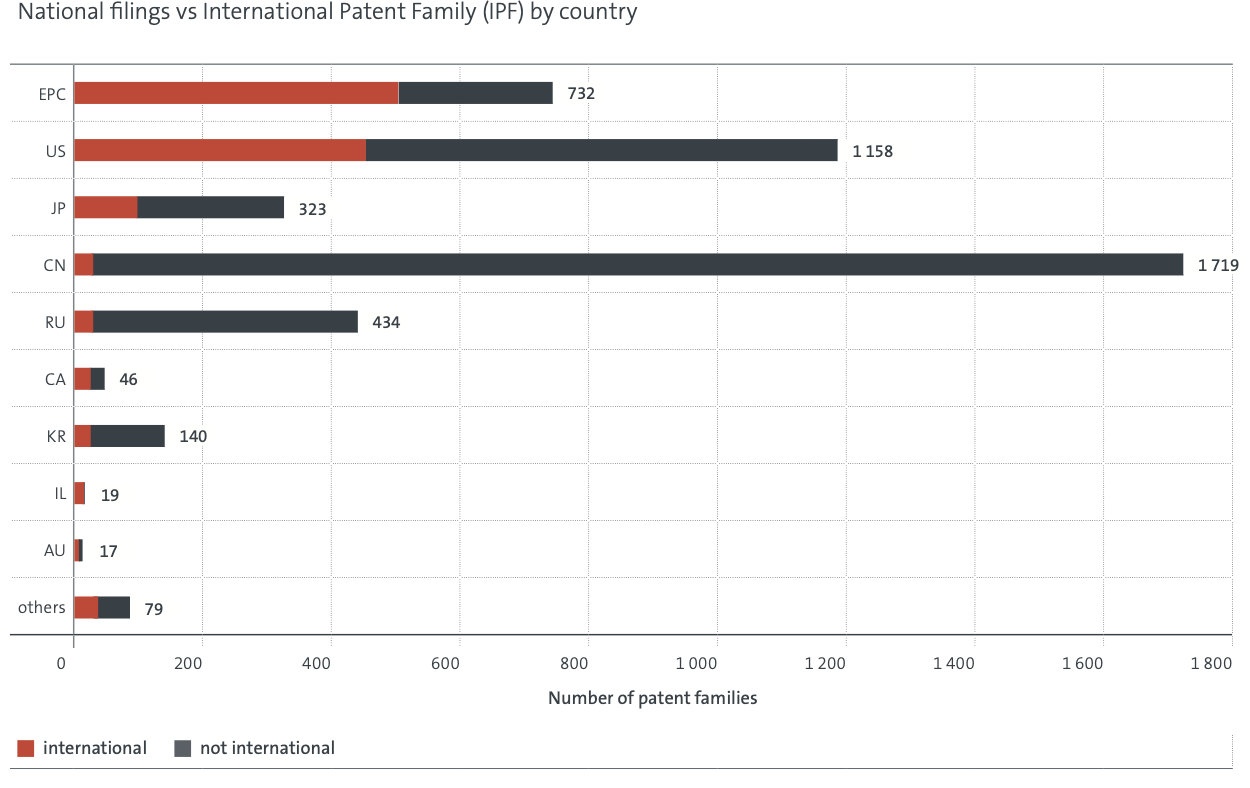
그런데 여러 나라에 동시에 내는 국제 출원 패밀리 비중은 미국 43%, 독일 17%, 프랑스 11%, 중국 6%, 한국 6%, 일본 5%입니다. 중국의 폭발적인 출원 증가가 대부분 국내에 머물러 있다는 뜻입니다.
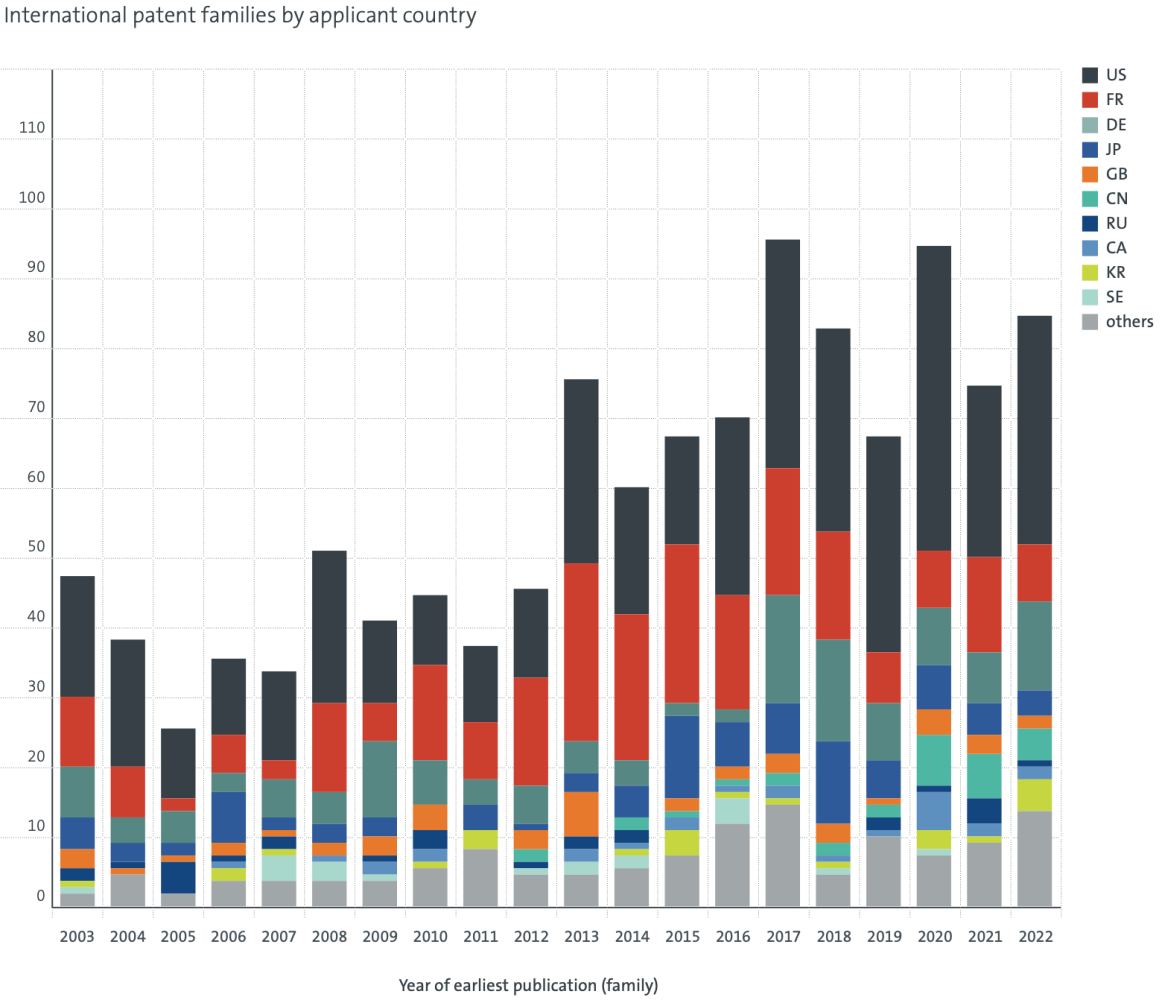
특허 인용 데이터를 보면 차이가 더 분명해지는데, 다른 나라 특허에 가장 많이 인용되는 '기술 공여국'은 미국이 압도적 1위이고 프랑스·일본·독일·캐나다가 뒤를 잇습니다. 반면 중국 특허의 인용은 주로 자국 출원인끼리의 상호 인용에 집중돼 있고, 국경을 넘는 교차 인용은 아직 미미합니다. 수량은 1위지만 기술 영향력의 파급 구조는 여전히 미국·유럽 중심이라는 뜻입니다.
출원 주체를 보면 각국의 산업 구조도 파악할 수 있습니다:
⚡ 기술별 판도
주요 우주 추진 기술은 크게 화학추진, 전기 추진, 핵추진 세 가지입니다.
화학추진(액체 추진, 고체 추진, 하이브리드 추진 등이 포함) 방식은 오랫동안 우주 추진의 기본값이었습니다. 액체 추진 방식에서 사용되는 대표적인 연료와 산화제는 액체 수소(LH2)와 액체 산소(LOX), 히드라진(N2H4) 등입니다. 고체 추진 방식은 일반적으로 고체 자가 연소 연료와 산화제 혼합물을 사용하며, 주로 발사체 시스템의 부스터 또는 주 추진체에 사용됩니다.
그런데 최근 판도가 바뀌기 시작했습니다. 국제 출원 기준으로 2013~2017년 구간을 기점으로 전기추진이 화학추진을 추월한 것입니다. 전기추진 특허는 20년간 연평균 10% 성장했고, 2022년 이 분야 특허의 67%가 중국 출원인에게서 나왔습니다.
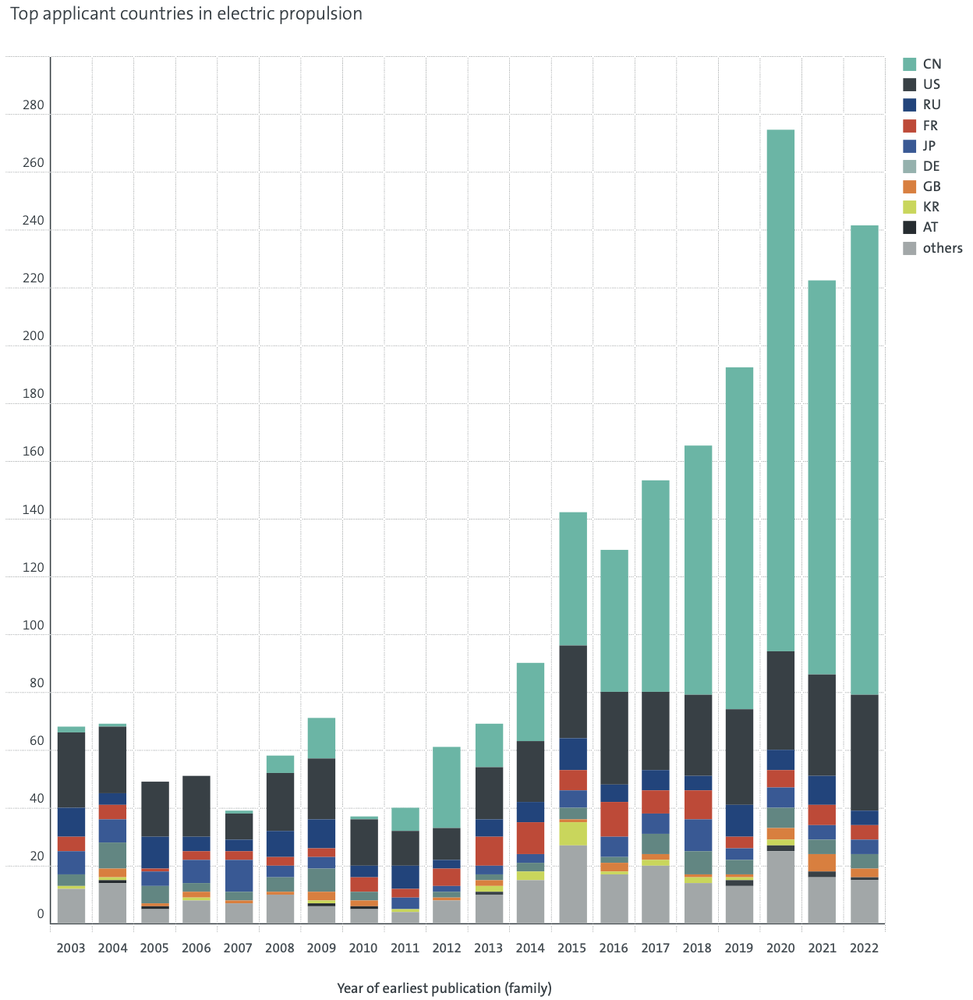
배경에는 태양전지의 발전이 있습니다. 위성 탑재 태양전지의 단위 무게당 출력이 지난 25년간 30W/kg에서 100W/kg으로 세 배 넘게 올라가면서, 전기추진의 실용성이 크게 높아진 것입니다.
한 가지 흥미로운 포인트가 더 있습니다. 화학추진 특허의 출원 건수는 발사 횟수와 거의 나란히 늘고 있지만, 정작 시장 성장률에는 못 미치는 것이 최근 두드러진 특징입니다. 이 분야 최대 플레이어인 스페이스X(2023년 전체 발사의 43% 담당)가 발사체 기술 특허를 거의 내지 않기 때문입니다. 특허로 권리를 공개해 보호받기보다, 영업비밀과 실행 속도로 앞서겠다는 선택으로 보입니다. 특허 데이터가 산업의 전부를 보여주지는 못한다는 것을 상기시키는 사례이기도 합니다.
세 번째 주자로 핵추진도 주목받습니다. 절대 수는 적지만, 미국 주도의 아르테미스 진영과 중국 주도의 국제달연구기지(ILRS) 진영으로 갈린 달 탐사 경쟁과 맞물리며 새로운 격전지로 지목되는 상황입니다.
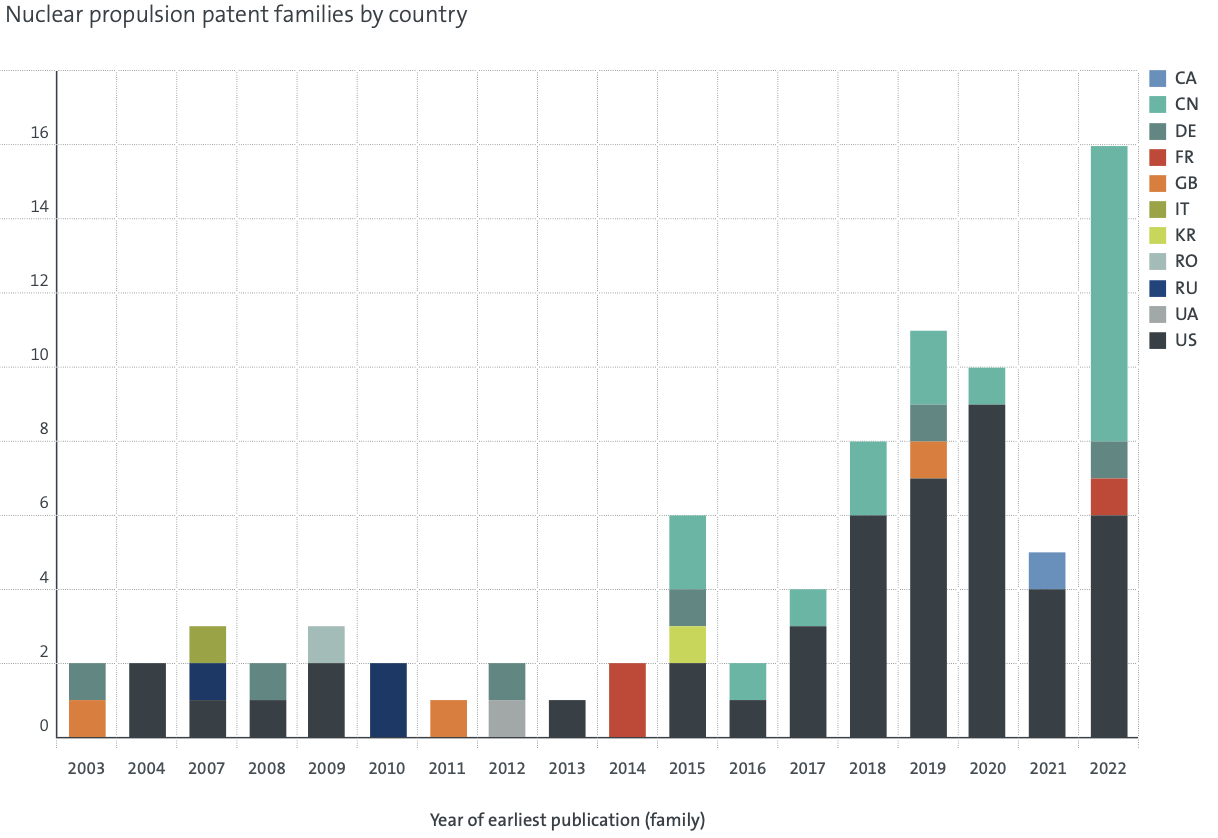
핵추진 분야는 오랫동안 미국이 주도해온 분야인데, 2022년 중국의 핵추진 출원이 처음으로 미국을 넘어섰습니다. 반면 러시아는 이 분야에 깊은 레거시를 갖고 있으면서도 2010년 이후 출원이 사실상 끊겼다는 점도 인상깊습니다.
🛰️ 궤도는 유한하다
여기서 각도를 한 번 바꿔보겠습니다. 지금 궤도에는 스타링크(약 42,000기 계획), 중국의 궈왕(약 13,000기)과 G60(약 12,000기) 같은 대규모 위성군이 올라가고 있습니다. 스타링크는 최근 미국 연방통신위원회에 위성 100만 기 허가를 요청해 논란이 되기도 했습니다.
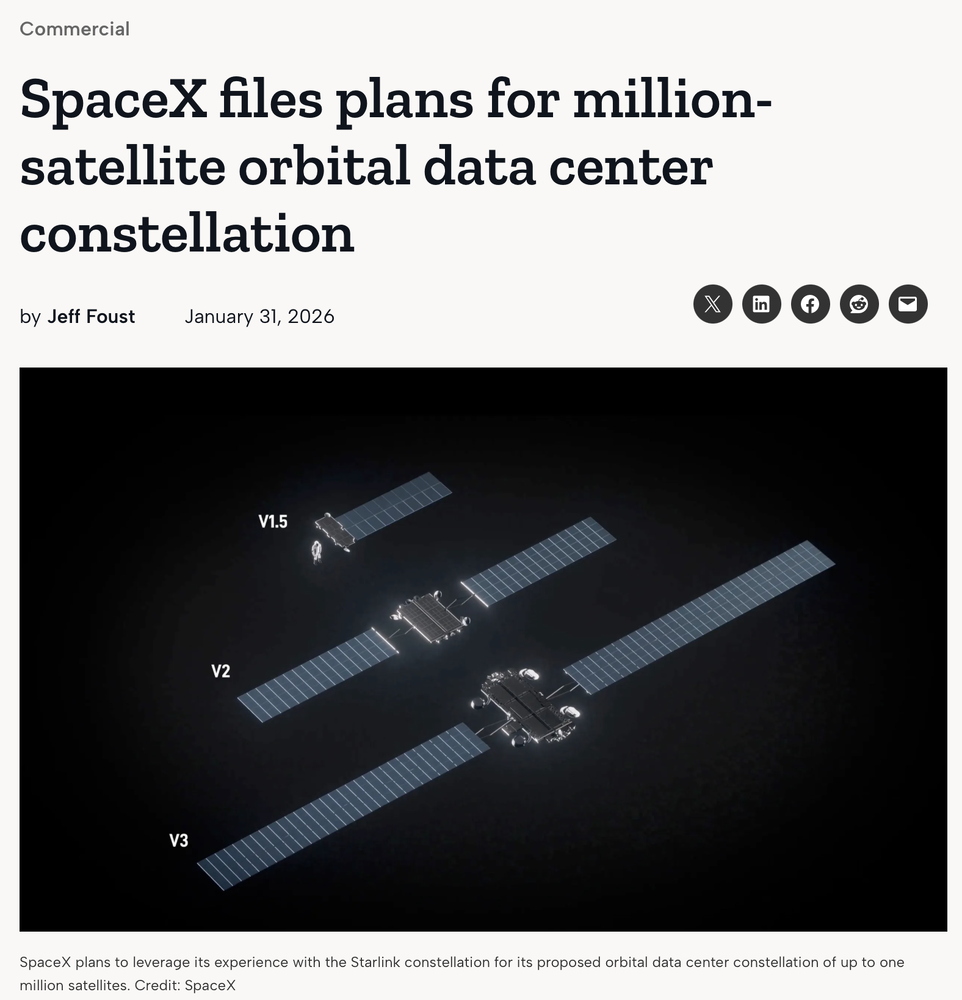
궤도 밀집은 충돌 위험을 기하급수적으로 높입니다. 그리고 이에 대응하는 핵심 수단이 결국 위성 자체의 기동 능력, 즉 추진 시스템입니다. 그래서 최근 추진 기술 특허는 '더 멀리 가는 법'만이 아니라 '안전하고 정밀하게 움직이는 법' 즉, 궤도 유지·탈궤도·충돌 회피 기술 등으로 확장되고 있습니다.
이에 따라, 대기호흡 전기추진(ABEP, 추진제를 싣지 않고 주변 대기를 흡입해 추력을 얻는 초저궤도용 추진 방식)이나 빔 에너지 추진(지상이나 궤도의 레이저로 궤도를 바꾸는 방식)등의 새로운 기술들도 증가세를 보이고 있습니다.
🧭 마무리
우주 추진이라고 하면 화성이나 그 너머를 먼저 떠올리게 됩니다. 그런데 특허 데이터를 따라가 보면, 실제 경쟁이 벌어지는 곳은 훨씬 가까운 곳, 바로 지구를 두르고 있는 저궤도입니다.
1967년 우주조약은 달을 비롯한 천체에 대해 어느 나라도 영유권을 주장할 수 없다고 못 박았습니다. 정작 먼 곳에 대한 소유는 일찌감치 금지해 둔 셈입니다. 반면 저궤도의 궤도와 주파수는 국제전기통신연합(ITU)을 통해 조정되는데, 그 원칙이 대체로 먼저 신청한 쪽에 우선권을 주는 구조입니다.
그런 면에서 지금 저궤도에서 돌아가는 상황은 대항해시대나 서부개척시대의 풍경을 연상시킵니다. 자본과 기술을 가진 쪽이 먼저 깃발을 꽂고 자리를 선점하는 방식이죠.
궤도는 유한한 자원입니다. 쓸 수 있는 고도와 궤도면은 정해져 있죠. 궤도를 선점하였을 때 얻어지는 이점은 상당합니다. 후발 주자는 통신 지연이나 전력 효율 면에서 덜 유리한 고도로 밀려나는 데다, 충돌 회피 기동의 부담까지 함께 떠안게 되죠. 위성군은 규모가 커질수록 커버리지와 서비스 품질이 좋아지므로, 한번 벌어진 격차는 좁히기 어려워집니다.
결국 궤도 선점은 단순히 자리를 먼저 잡는 문제를 넘어, 후발 주자의 비용을 계속 높이는 구조를 만드는 일에 가깝습니다.
요즘은 천문학자들이 밤하늘 사진에 줄지어 찍히는 위성 궤적을 걱정한다고 합니다. 누군가에게는 통신을 이어주는 고마운 불빛이고, 누군가에게는 관측을 가리는 방해물인 셈이죠. 같은 하늘을 두고 이렇게 다른 것을 보게 된 것도 불과 최근 몇 년의 일입니다.
다음에 밤하늘을 올려다볼 일이 있다면, 저 위가 생각보다 훨씬 붐비는 곳이라는 사실을 한 번쯤 떠올려 보셔도 좋겠습니다. 그리고 그 붐비는 자리를 두고 지금 어떤 기술들이 경쟁하고 있는지도요.
#기술과제도사이 #우주특허 #우주추진기술 #전기추진 #우주잔해 #우주교통관리 #IP전략 #EPO