
「特許から見る世界」第4回のテーマは宇宙です。
欧州特許庁(EPO)と欧州宇宙政策研究所(ESPI)は、欧州宇宙機関(ESA)とともに『Propulsion systems for space』を発表しました。2003~2022年の20年間の宇宙推進システム特許を分析し、52の特許庁に出願された4,559の特許ファミリーと43か国の出願人を対象としています。
数ある宇宙技術の中で「推進」を選んだのには理由があります。ロケットも衛星も軌道上サービスも、宇宙で何かを動かすには、いや、その前にまず宇宙軌道へ送り込むには、推進技術が欠かせません。基本中の基本であり、全体像を把握する優れた指標になる技術なのです。
📈 出願総数
宇宙推進特許は過去20年間、年平均9%成長し、特に2011年以降の増加が顕著です。
同時期、実際の打ち上げも増えました。年間約300だった衛星の打ち上げは、2023年に2,800を超えました。市場も2022年の約92億ユーロから、2030年までに最大3倍へ拡大すると見込まれています。
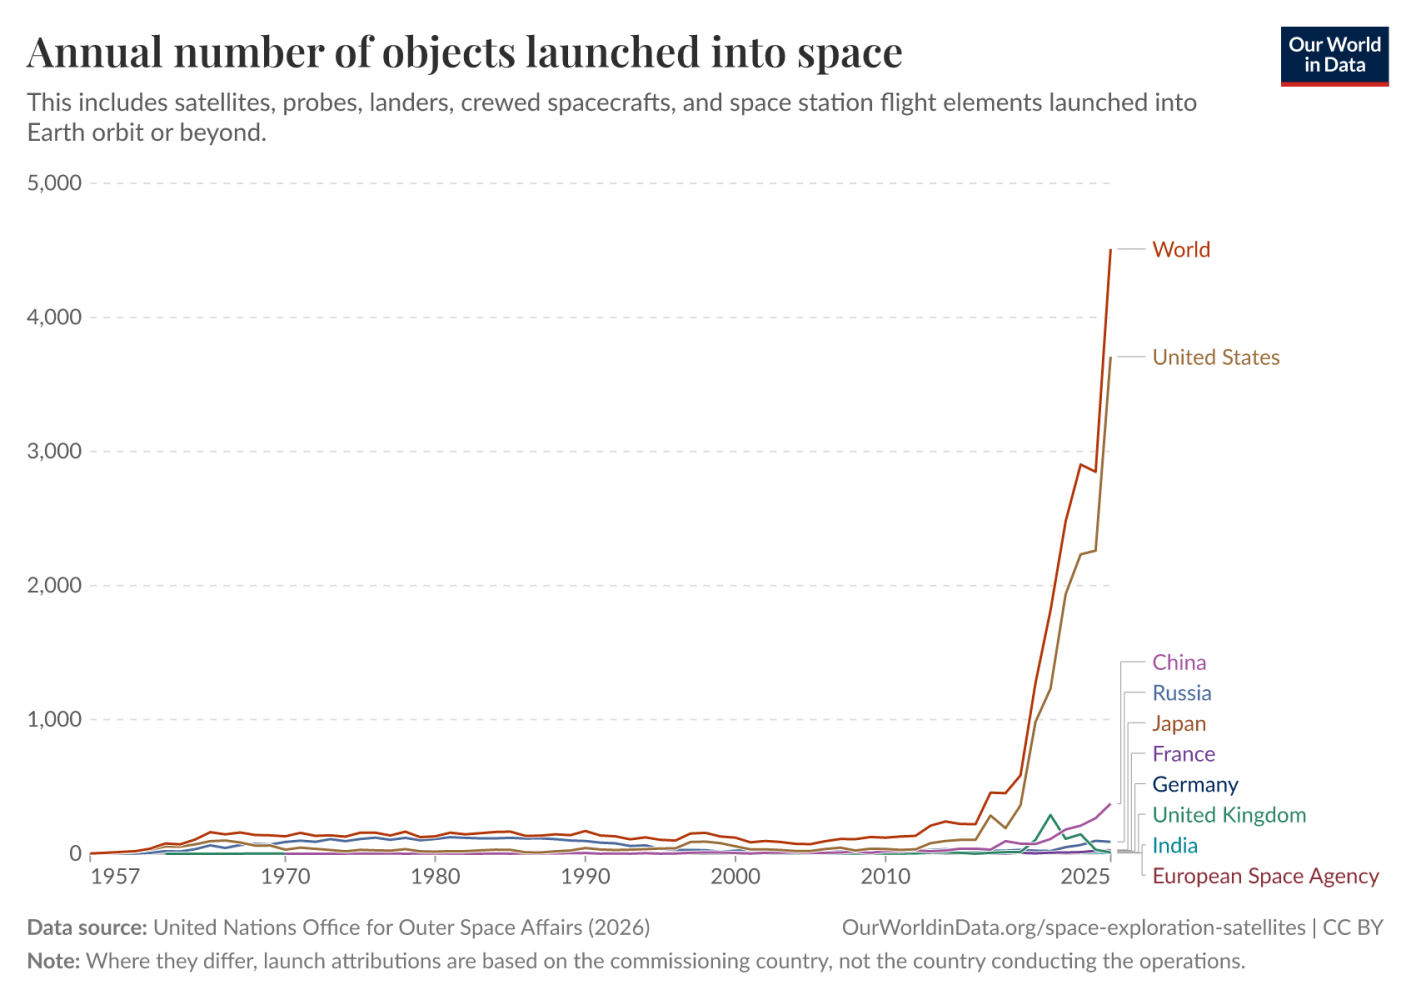
打ち上げ数と特許が並んで増えたことは、この分野が実験室の実験を超え、すでに市場となったことを意味します。
🌏 国別の出願傾向
国別の構図は、以前の「数字で見るグローバルIP」に少し似ています。まず量では中国が圧倒的です。累積特許の38%、2022年単年では65%が中国出願人によるものです。
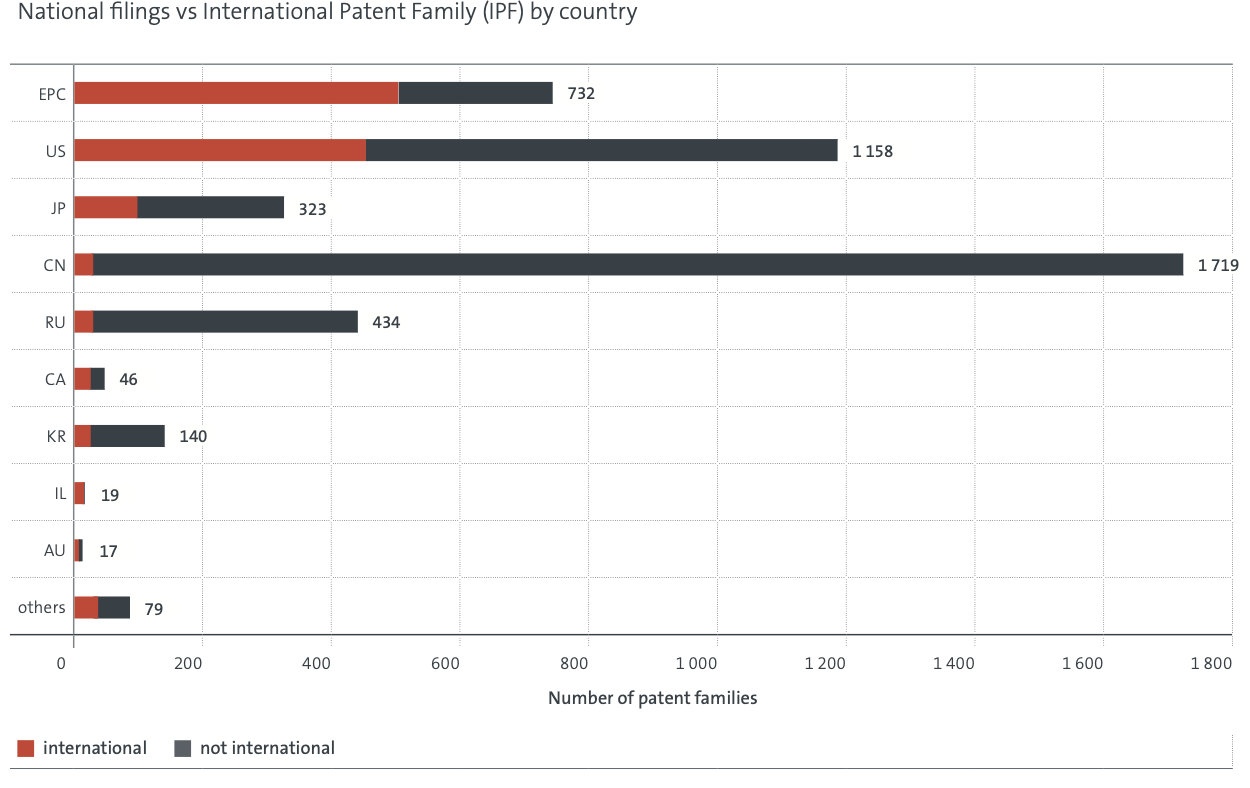
しかし複数国に同時出願する国際出願ファミリーの比率は、米国43%、ドイツ17%、フランス11%、中国6%、韓国6%、日本5%です。中国の爆発的な出願増の大半は国内にとどまっています。
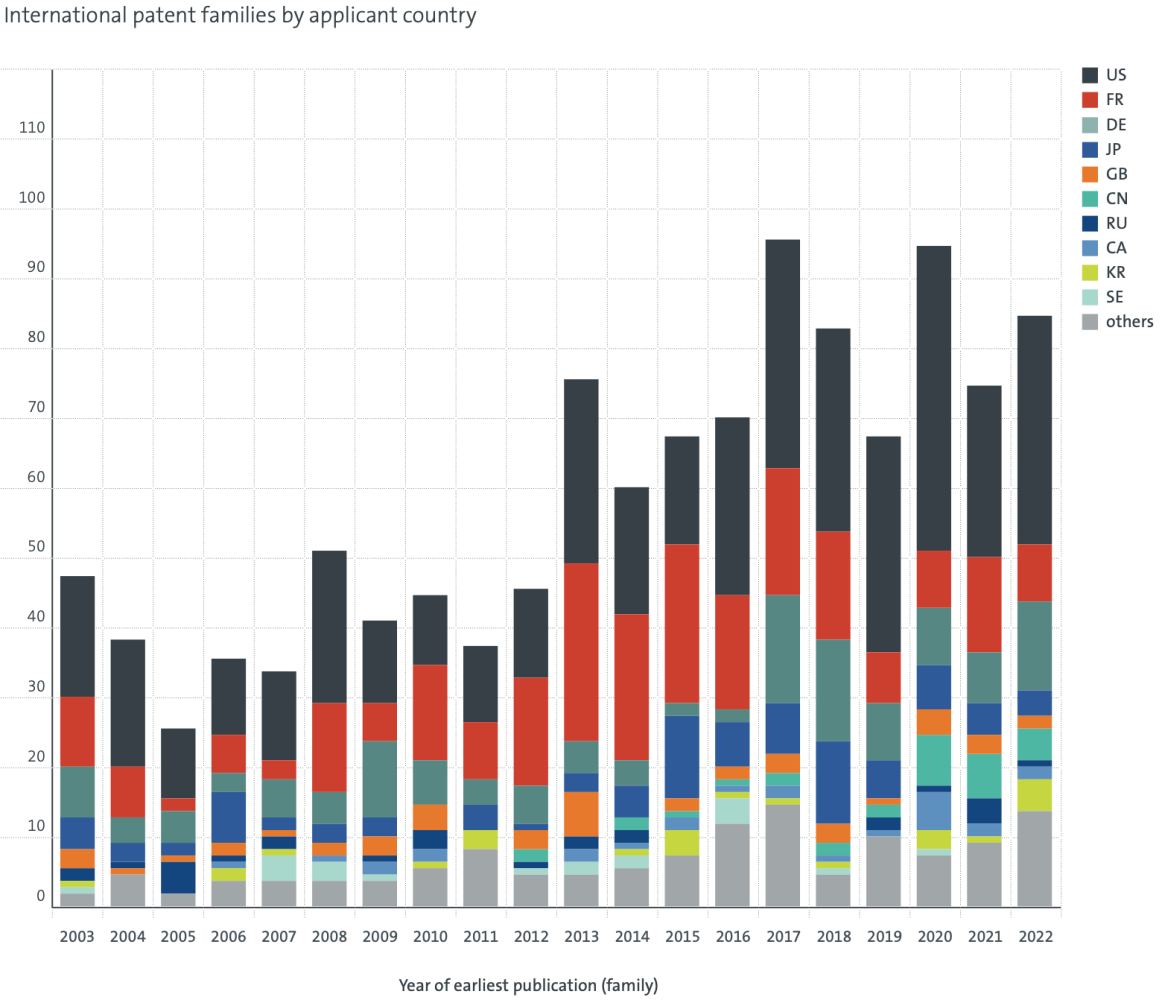
引用データでは違いがさらに明確です。他国特許から最も多く引用される「技術供与国」は米国が圧倒的1位で、フランス、日本、ドイツ、カナダが続きます。一方、中国特許の引用は主に国内出願人同士に集中し、国境を越える相互引用はまだわずかです。量では1位でも、技術的影響の波及構造はなお米欧中心なのです。
出願主体を見ると、各国の産業構造も分かります。
⚡ 技術別の勢力図
主な宇宙推進技術は、化学推進、電気推進、原子力推進の三つです。
化学推進(液体、固体、ハイブリッドなど)は、長らく宇宙推進の標準でした。液体推進で使う代表的な燃料・酸化剤には液体水素(LH2)、液体酸素(LOX)、ヒドラジン(N2H4)などがあります。固体推進は通常、固体の自燃性燃料と酸化剤の混合物を使い、主にロケットのブースターや主推進装置に用いられます。
しかし最近、勢力図が変わり始めました。国際出願では2013~2017年の期間を境に電気推進が化学推進を上回りました。電気推進特許は20年間、年平均10%成長し、2022年にはこの分野の67%が中国出願人によるものでした。
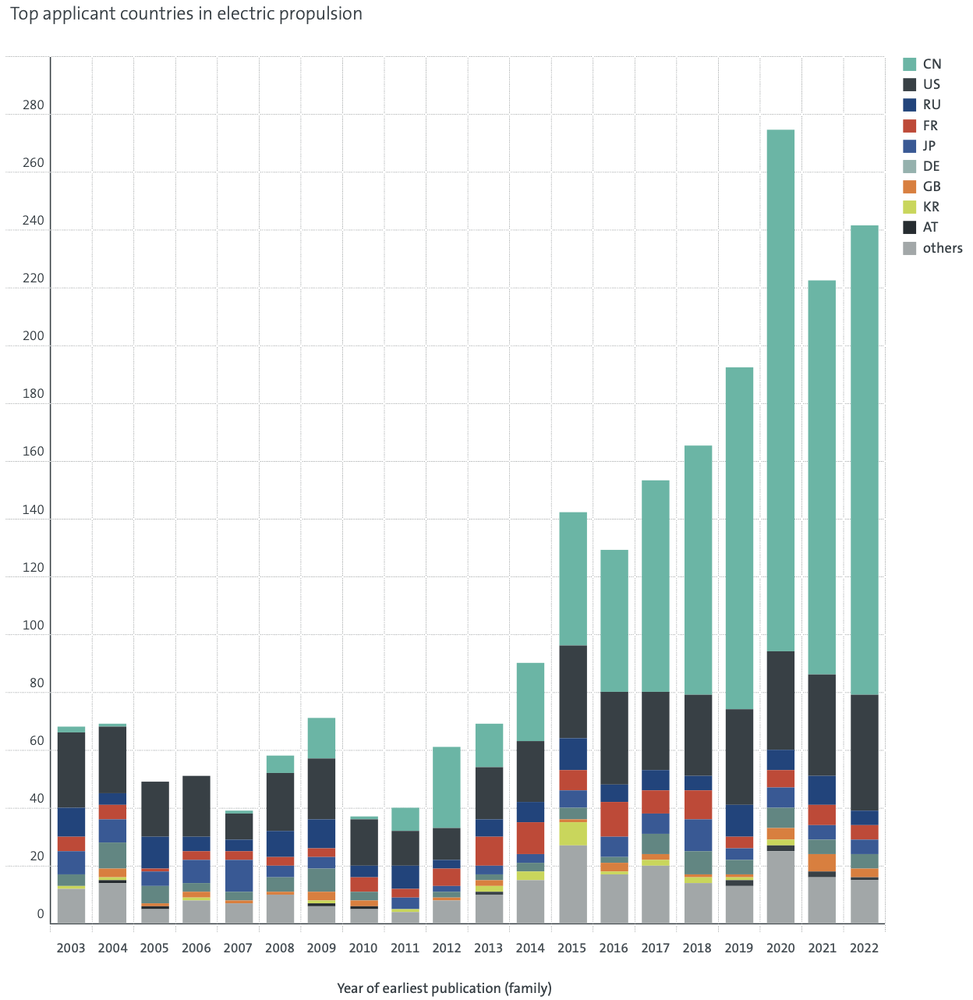
背景には太陽電池の進歩があります。衛星搭載太陽電池の重量当たり出力は過去25年で30W/kgから100W/kgへ3倍以上に高まり、電気推進の実用性が大きく向上しました。
さらに興味深い点があります。化学推進の出願は打ち上げ数とほぼ並行して増えているものの、市場成長率には届かないことが最近の特徴です。最大のプレーヤーであるSpaceX(2023年の全打ち上げの43%を担当)が、ロケット技術の特許をほとんど出さないためです。公開による権利保護より、営業秘密と実行速度で先行する選択と見られます。特許データが産業の全貌を示すわけではないことを思い出させる例です。
第3の担い手として原子力推進にも注目が集まります。絶対数は少ないものの、米国主導のアルテミス陣営と中国主導の国際月面研究ステーション(ILRS)陣営に分かれた月探査競争と結び付き、新たな激戦区とされています。
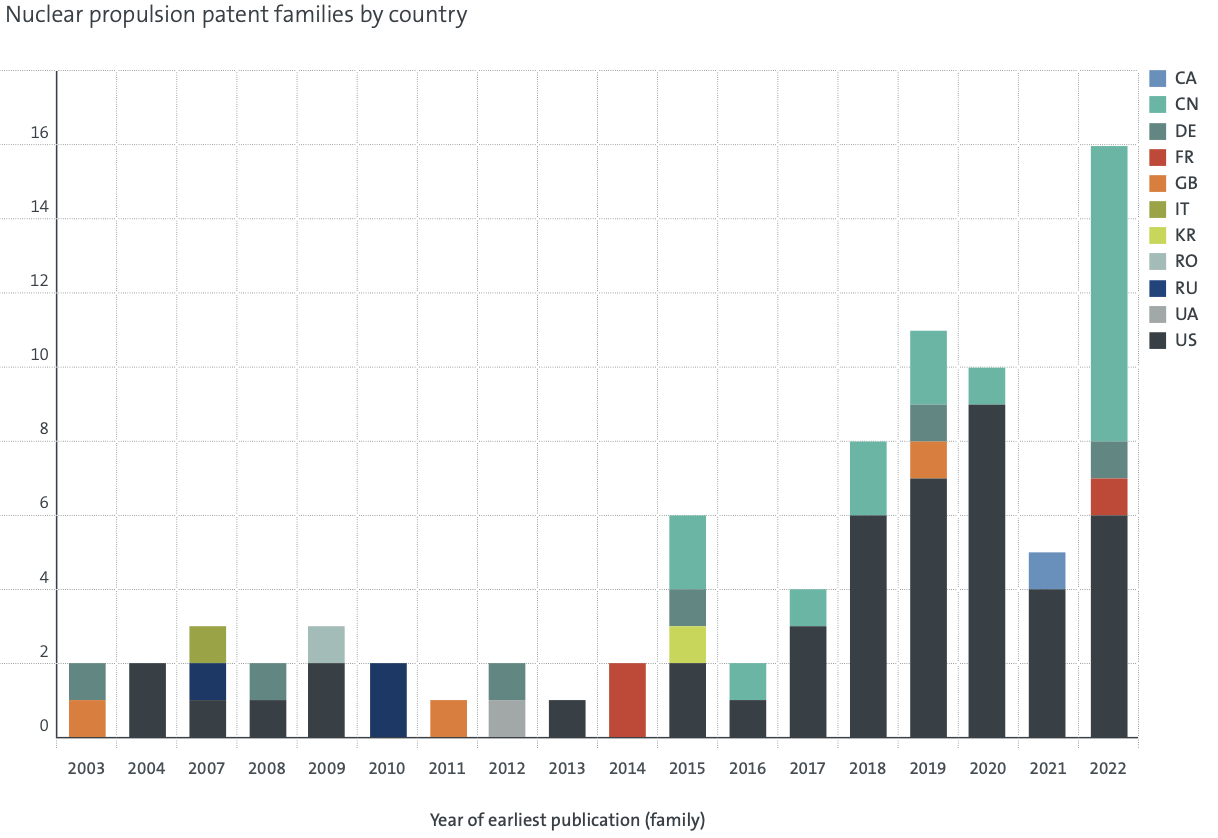
原子力推進は長く米国主導でしたが、2022年には中国の出願が初めて米国を超えました。一方、深い蓄積を持つロシアの出願が2010年以降ほぼ途絶えた点も印象的です。
🛰️ 軌道は有限である
ここで視点を変えてみましょう。現在、Starlink(約42,000機を計画)、中国の国網(約13,000機)、G60(約12,000機)など巨大衛星群が軌道へ投入されています。Starlinkは最近、米連邦通信委員会に100万機の許可を申請し、論争にもなりました。
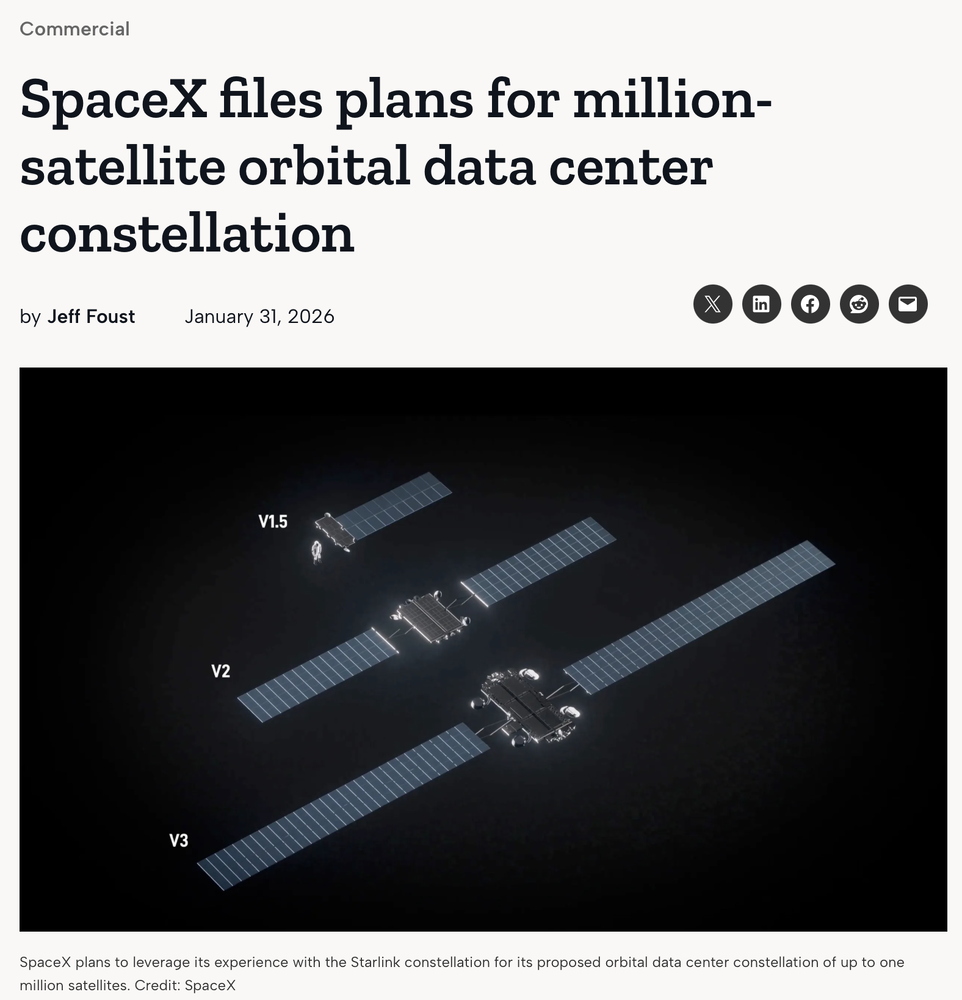
軌道の過密化は衝突リスクを幾何級数的に高めます。その対処の中心は、結局、衛星自身の機動能力、すなわち推進システムです。近年の特許は「より遠くへ行く方法」だけでなく、「安全かつ精密に動く方法」、つまり軌道維持、軌道離脱、衝突回避などへ広がっています。
そのため、大気吸込み式電気推進(ABEP:推進剤を搭載せず周囲の大気を吸い込んで推力を得る超低軌道向け方式)や、ビームエネルギー推進(地上・軌道上のレーザーで軌道を変える方式)といった新技術も増えています。
🧭 おわりに
宇宙推進と聞くと、まず火星やその先を思い浮かべます。しかし特許データを追うと、実際の競争の舞台はずっと近く、地球を取り囲む低軌道なのです。
1967年の宇宙条約は、月を含む天体について、どの国も領有を主張できないと明記しました。遠い場所の所有は早くから禁じられたわけです。一方、低軌道の軌道や周波数は国際電気通信連合(ITU)が調整し、原則として先に申請した側に優先権を与える仕組みです。
その意味で、今の低軌道は大航海時代や西部開拓時代を思わせます。資本と技術を持つ側が先に旗を立て、場所を押さえるのです。
軌道は有限な資源です。使える高度や軌道面は限られています。先取りの利点は大きく、後発者は通信遅延や電力効率で不利な高度へ追いやられる上、衝突回避の機動負担も負います。衛星群は規模が大きいほどカバレッジとサービス品質が向上するため、一度開いた差は縮めにくくなります。
結局、軌道の先取りは単に早く場所を取ることを超え、後発者のコストを高め続ける構造を作ることに近いのです。
最近、天文学者は夜空の写真に列をなして写る衛星の軌跡を心配しているそうです。ある人には通信をつなぐありがたい光が、別の人には観測を遮る障害になります。同じ空からこれほど違うものが見えるようになったのも、この数年のことです。
次に夜空を見上げるとき、あそこは想像以上に混んでいるのだと思い出してみてください。そして、その混み合う場所をめぐり、どんな技術が競い合っているのかも。
#技術と制度のあいだ #宇宙特許 #宇宙推進技術 #電気推進 #スペースデブリ #宇宙交通管理 #IP戦略 #EPO