
「特許から見る世界」第3回のテーマは、がん治療です。
がんは今も、人類が解決できていない最大の課題の一つです。ただ、過去50年の歩みを特許から振り返ると、この10年で戦いの様相が明らかに変わったことが分かります。
今回は欧州特許庁(EPO)が2024年と2025年に発表したがん技術革新の報告書『Patents and innovation against cancer』『New Frontiers in Oncology』を基に変化を整理しました。報告書は28のがん関連技術分野を成長率と成熟度で体系化し、現在どの分野が最も速く動いているかを一目で示しています。
📈 転換点 — 2015年に何が起きたか
まず目立つのは、2015年前後の明確な転換点です。
がん関連の国際特許ファミリー(IPF)の年平均成長率(CAGR)は2010~2015年には1.7%とほぼ停滞していましたが、2015~2021年には9.3%へ急反発しました。同期間の全技術平均3.0%の3倍です。出願件数も2015~2021年に70%増加しました。
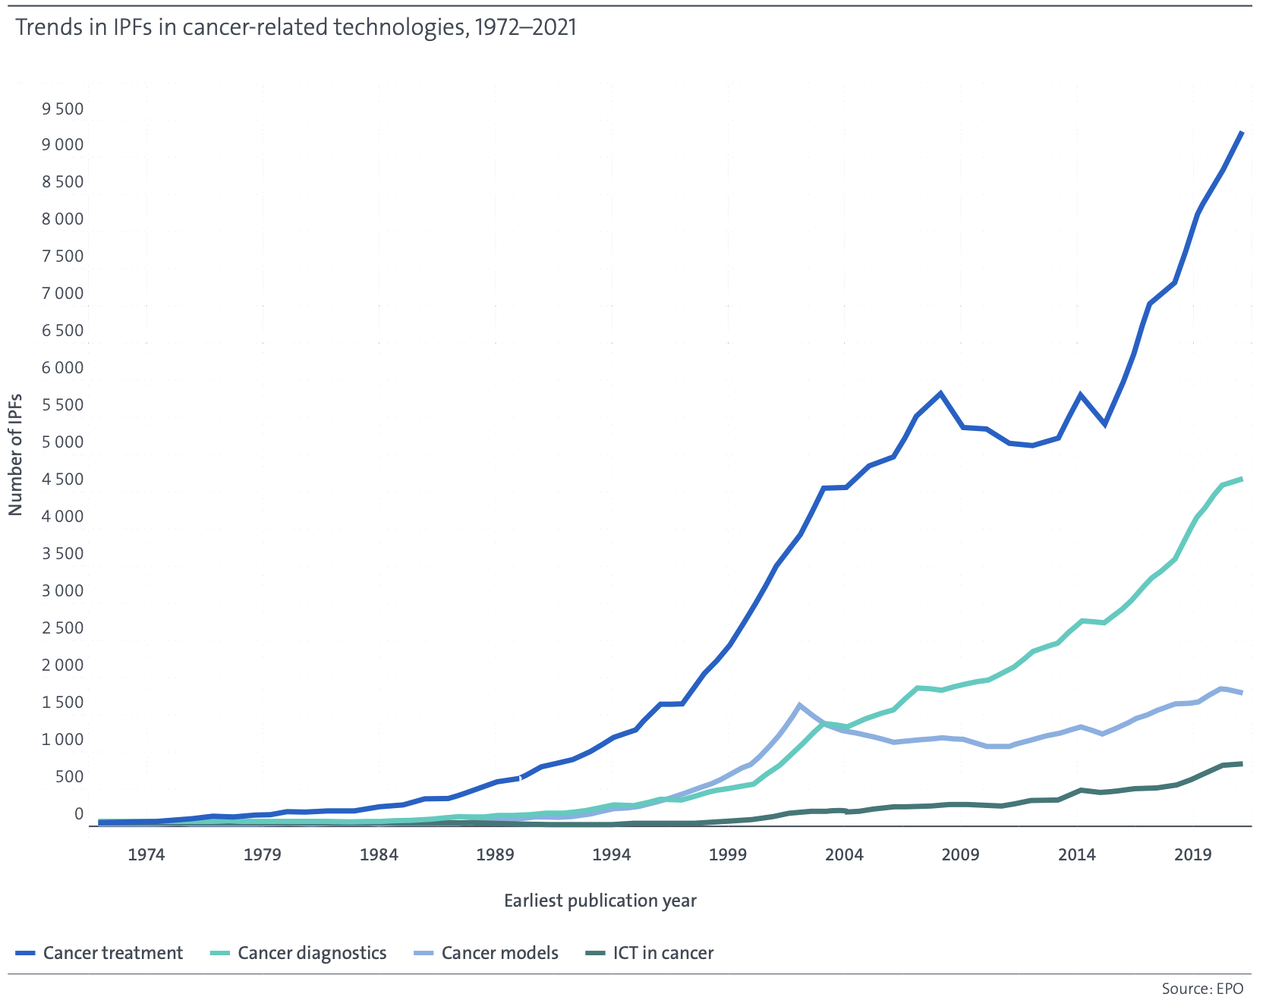
2015年に何が起きたのでしょう。当時はがん免疫療法の臨床成果が相次ぎ、次世代シーケンシング(NGS)の費用が急落して、データに基づく精密医療が現実となった時期です。この特許急増は研究の活性化だけでなく、商業化の可能性を確かめた企業が本格的にIP競争へ参入した兆しといえます。
参考までに、1970年以降に公開されたがん関連発明は14万件以上、2021年だけで1万3,000件以上のIPFが出願され、同年の世界の特許活動の3%を占めました。この蓄積は実際の成果にも結び付きました。診断・治療技術の進歩により、1988~2022年のEUのがん死亡率は12%低下し、500万人以上の命が救われたと推計されています。
🧬 地形 — バイオテクノロジーとデジタルの出会い
報告書はがん技術から高成長の28分野を選び、成長率と成熟度を比較しました。結果を一目で示すグラフが以下です。
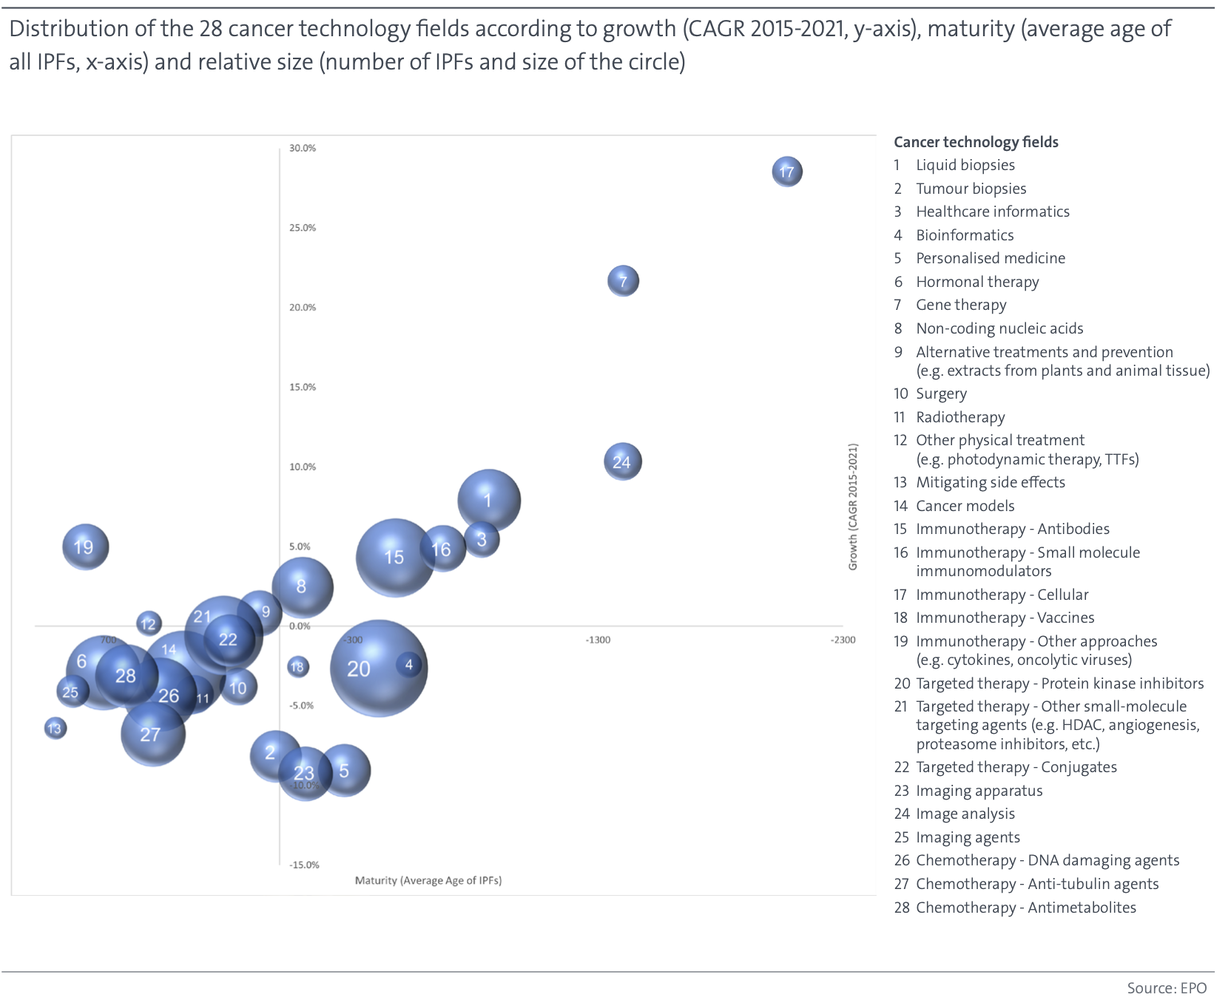
選ばれた高成長分野を性質別にまとめると、二つのグループになります。
一方はデータを扱い、他方は細胞や遺伝子を扱います。一見まったく別の領域ですが、最近は両者が収れんしているといいます。AIによるバイオマーカー探索研究が活発になったためです。どの患者にどの治療が効くかをデータで先に見極め、選別した患者に細胞・遺伝子治療を適用する構造が定着しつつあります。
🚀 特に注目したい分野
高成長分野の中でも、特に目立つものがあります。
まず次世代の生物学的治療を代表する、CAR-Tなどの細胞免疫療法と遺伝子治療です。どちらも歴史が短く、IPFの平均年齢が低く、大手製薬企業よりスタートアップや大学病院が初期革新を主導しました。治療単価の高さや製造の複雑さという商業化の壁は明確ですが、反復投与が不要な一度きりの治療の可能性が、投資家と規制当局双方の関心を集めています。この分野でIPを先取りすることが、今後10~20年の治療薬市場を左右しそうです。
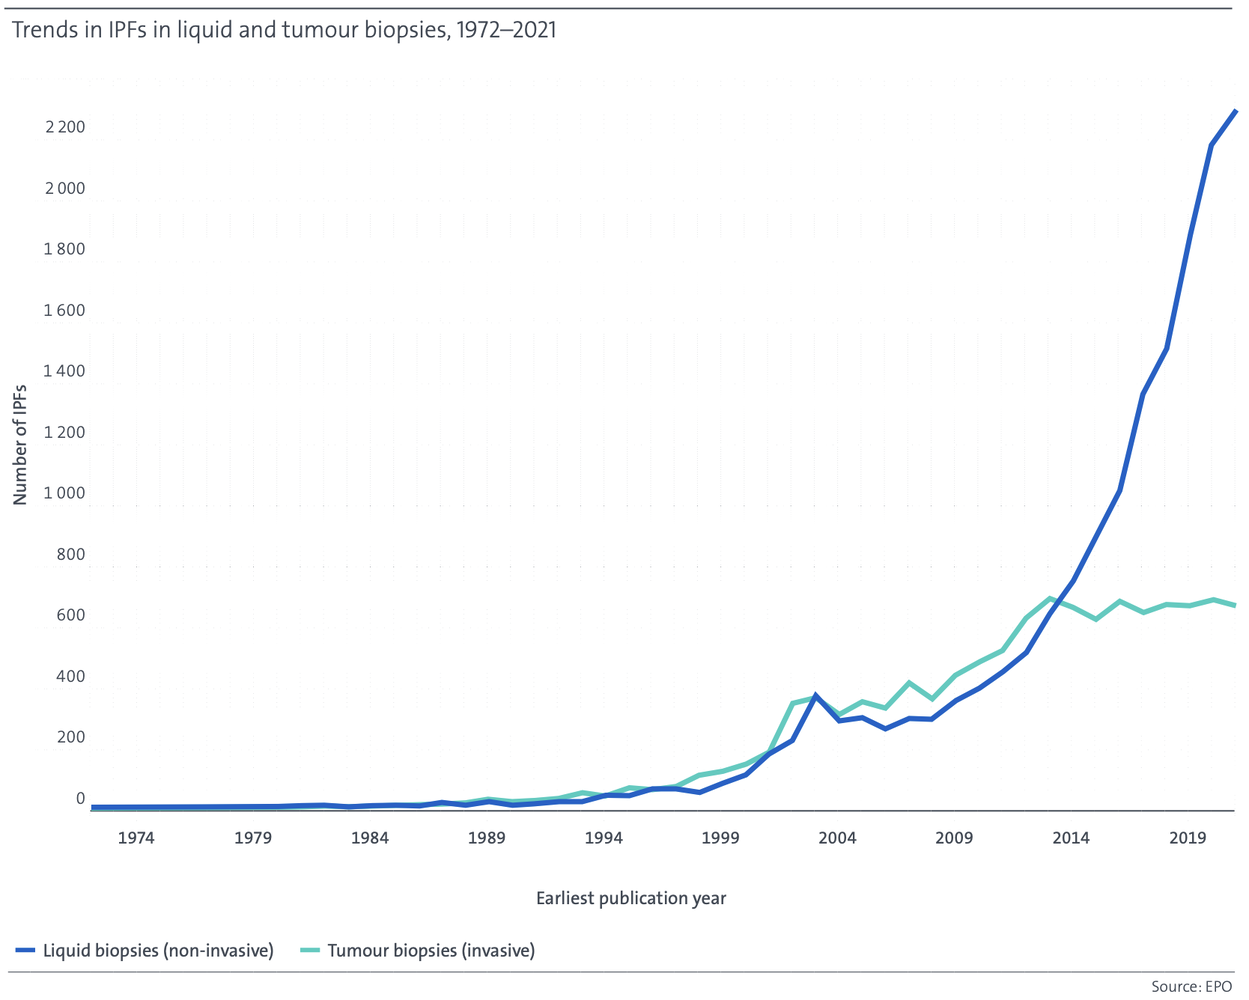
次はデジタル・データ基盤のうちリキッドバイオプシー(Liquid biopsies)とAI画像解析です。前者は血中循環腫瘍DNA(ctDNA)を分析し、組織検査なしでがんを早期診断したり治療反応を観察したりする技術で、成熟度は低いものの出願増加が最も急な分野の一つです。AI画像解析は病理スライドや画像の読影を自動化し、診断精度と速度を同時に高める技術で、大手ITと医療スタートアップが競って参入しています。両技術は治療薬より規制のハードルが低く、商業化も速いと見込まれます。
🌍 研究ではなく「転換」の問題
この報告書で最も考えさせられる点は別にあります。同じ研究成果でも、世界市場を先取りする国と、スタートアップ段階で止まる国があるという事実です。
米国は研究から事業化への摩擦が最も少ない国です。米国研究機関のがん関連IPFへの寄与率は2016~2018年の44.7%から2019~2021年の40.2%へやや低下しましたが、研究機関が後退したのではなく、企業がより速くポートフォリオを拡大したためです。バイ・ドール法以降に築かれた技術移転制度と厚いベンチャーキャピタルの生態系が、公的研究成果を民間IPへ迅速に移す基盤として機能しています。
中国は国が舞台を整え、企業が特許を埋めるモデルです。研究機関の割合は2010~2012年の38.9%から2019~2021年の25.6%へ急落しましたが、これも民間企業の急浮上を意味します。国家五か年計画と連動した大規模バイオ投資と、企業に有利な特許インセンティブが組み合わさった結果です。特に画像解析で中国のシェアは12.6ポイント上昇し、最も目立ちます。
欧州は研究には強くても転換が弱いのです。EUのがん関連特許出願の半数近くは大学・公的研究機関・病院から生まれます。公的研究能力が今も世界トップ級であることを意味します。しかし高成長分野ではシェアが後退しました。
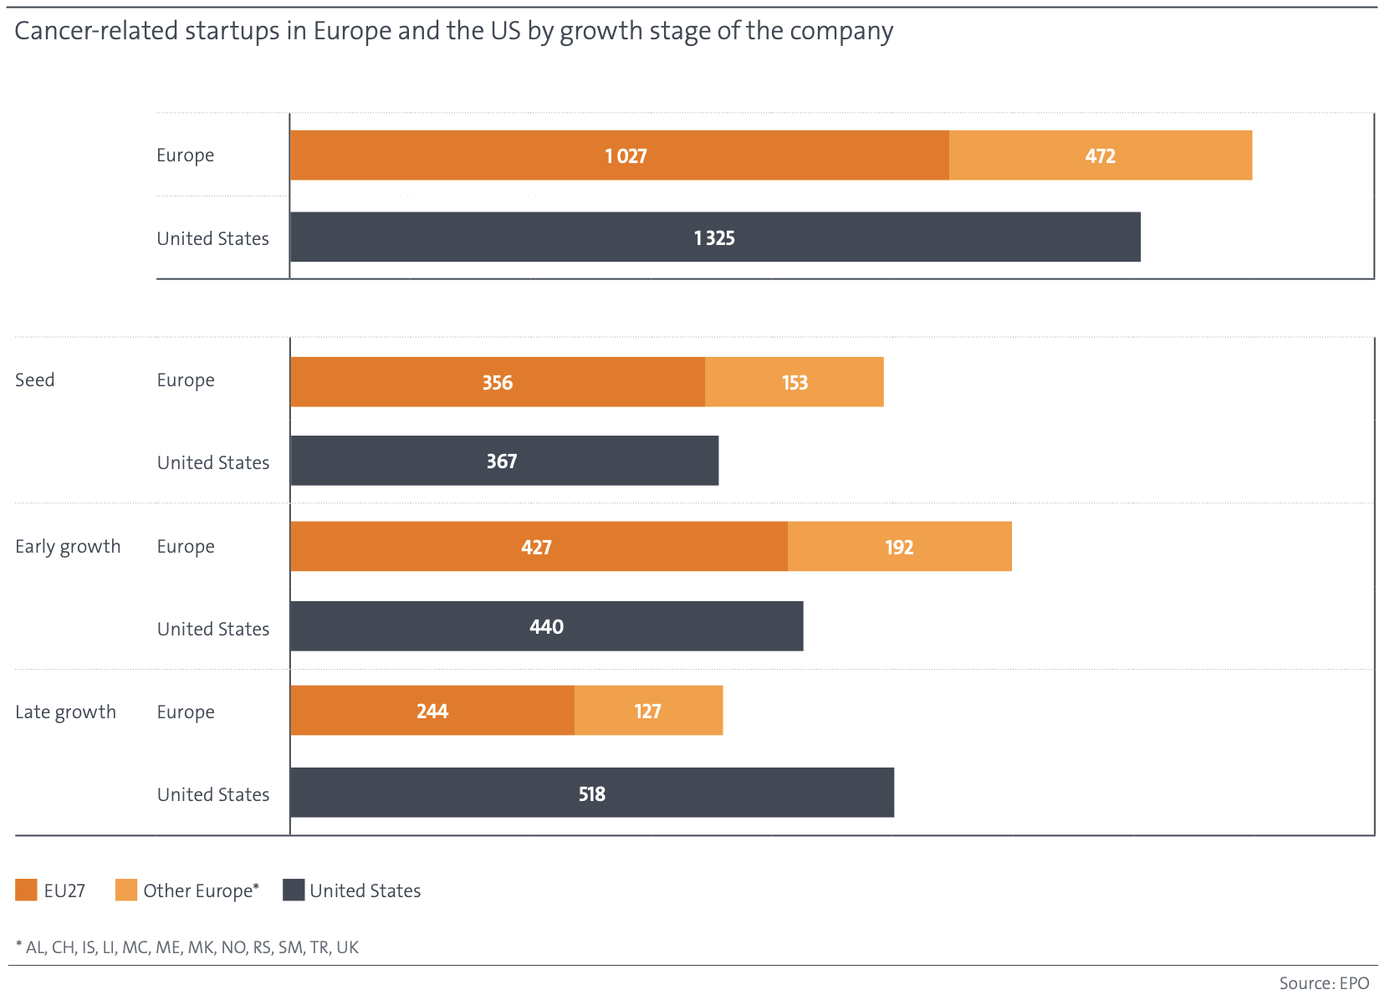
上のグラフから読み取れるのは次の点です。
つまり企業数は世界最多なのに、スケールアップの割合は最下位層です。いわゆる「欧州のパラドックス*」が、がん技術でも繰り返されています。
*欧州は基礎科学では世界の先頭に立つが、その成果を商業的成功に転換できないという診断。
🧭 おわりに
整理すると、米国が先行するのは研究者が優秀だからというより、研究成果が特許としてまとまり、特許が投資のシグナルとなり、投資が事業化につながりやすい環境だからでしょう。中国は国家の意思でその経路を短期間に築き、欧州は経路の途中で資源を使い果たしているわけです。
ただ、この「欧州のパラドックス」は他人事に聞こえません。研究は世界水準なのに、なぜ世界的企業が生まれないのかという問いは、私たちにも馴染み深いからです。
付け加えるなら、技術成熟度が低く出願競争がまだ固定化していない今は、後発組に残されたわずかな先取りの機会なのかもしれません。がんという長年の課題に誰が先に答えを出しても、それ自体は喜ばしいことです。ただ、その答えを作るIPがどこに積み上がるかは、少し別の問題でしょう。
#技術と制度のあいだ #特許動向 #がん治療 #リキッドバイオプシー #細胞治療 #IP戦略 #EPO