2026年10月6日,人形机器人出现在韩国国会科学技术信息广播通信委员会的国政审计现场
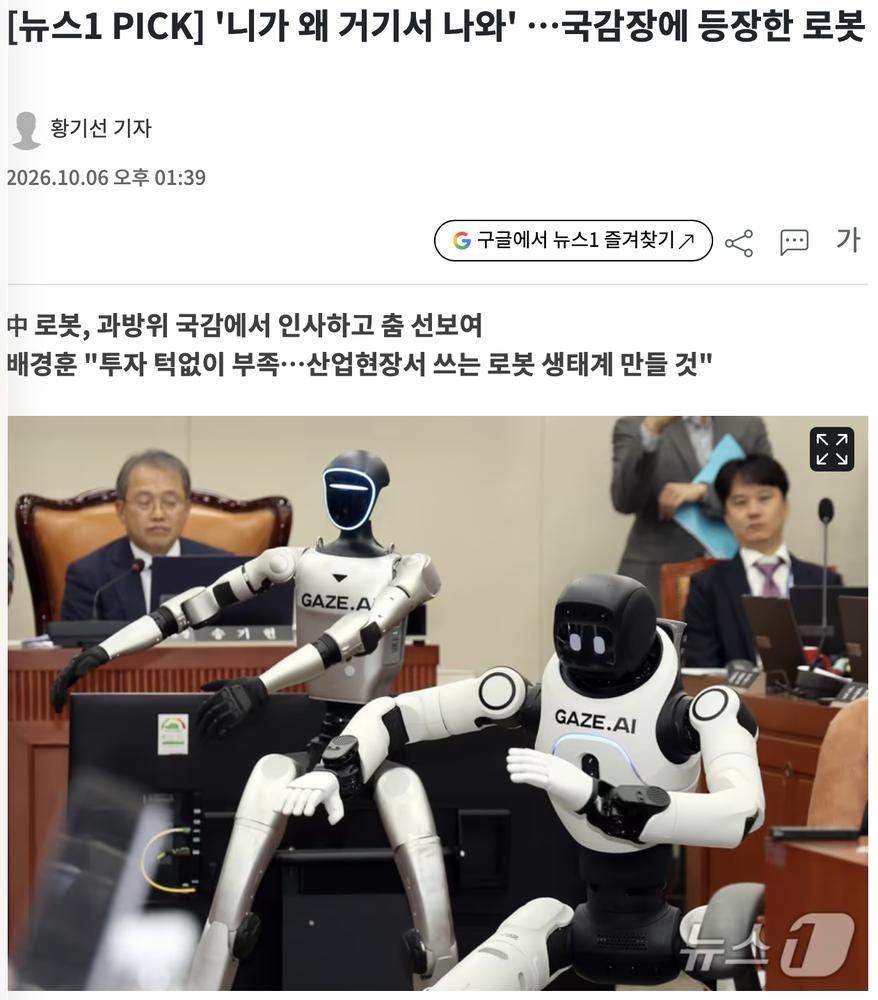
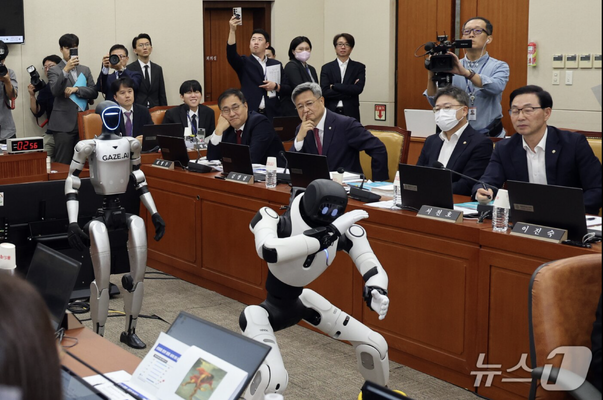
带来机器人的李政宪议员指出了中国人形机器人产业的快速增长势头(这些人形机器人都是中国产品),并在演示结束后,指出了中韩两国在人形机器人产业上的差距。
不过,我们身边还很少见到人形机器人。偶尔能在餐厅看到送餐机器人,但要称作人形机器人,还差得很远。
事实上,人形机器人至今几乎还没卖出去多少。据国际机器人联合会(IFR)9月发布的《World Robotics 2026》,2025年全年全球售出的人形机器人约为7,000台。IFR认为,这一市场正处于“从实验室迈向试点的门槛”。
那么,人形机器人市场今后还会继续扩大吗?看来会的。因为这个只有7,000台销量的市场,已经积累了26,000件专利(以专利族计)。
“从专利看世界”的第七个主题,是人形机器人。本文以专利分析公司LexisNexis IP今年7月发布的报告《Humanoid Robotics: What Patent Data Reveals》和韩国知识产权处的IP5统计为基础,从三个方面进行梳理。
📈 机器人7,000台,专利26,000件
LexisNexis将人形机器人专利分为三类:涉及人形躯体、双足行走和关节式四肢的形态(Morphology),协调运动的控制与规划(Control & Planning),以及抓取和操作物体的交互系统(Interaction Systems)。
其中,交互专利和控制与规划专利,并非人形机器人独有的技术。也就是说,工业机器人、物流自动化和手术机器人的专利也被一并纳入其中。这两类技术的专利自2010年代中期持续增长,到2024年分别达到每年约1,600件和2,100件。
相比之下,涉及人形躯体的形态专利,是人形机器人特有的类别。2016年至2022年,形态专利一直徘徊在每年500至700件之间,自2023年起迅速增长,到2025年已达到与交互专利相同的水平。
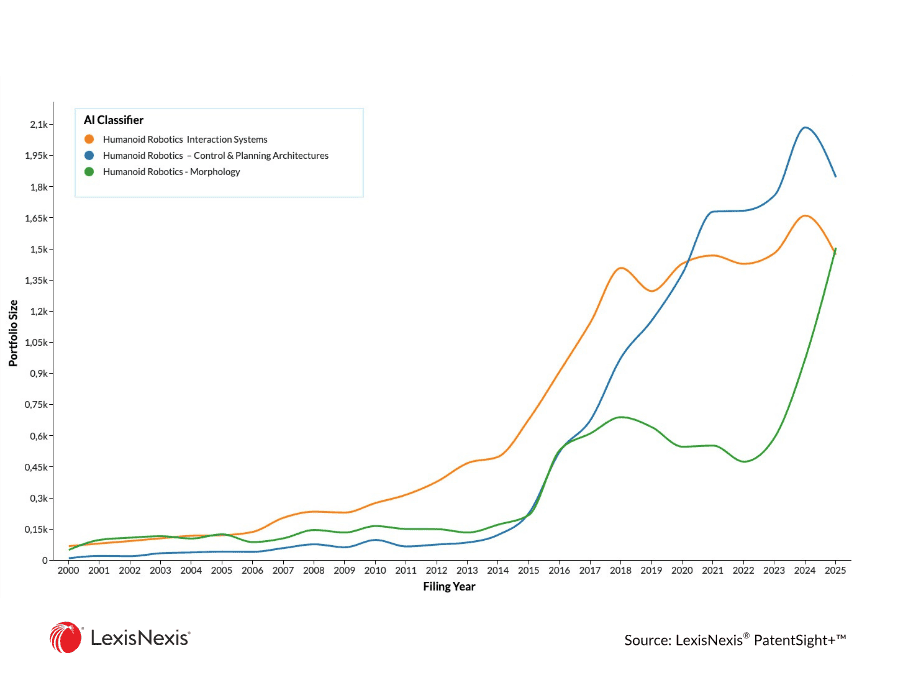
形态专利开始变化的2023年,与IFR指出的创业浪潮时间重合。IFR指出,174家人形机器人制造商中,有许多是在最近几年成立的,而这一创业浪潮与生成式AI的突破发生在同一时期。得益于AI模型,机器人能够观看演示来学习任务,并将口头指令转化为动作;只要有了身体,就能借来大脑的时代由此开启,推动了这一发展。
🌏 中国胜在数量,美国胜在影响力
为了解各国专利状况,LexisNexis按发明人所在地对专利进行分类,并绘制了年度图表。图表显示,2010年中国发明人的专利为每年103个专利族,少于日本(168),与韩国(104)相同。此后,从2015年的579件增至2016年的1,210件,仅一年就翻了一番,增长进一步加速,如今已占全球专利的半数以上。
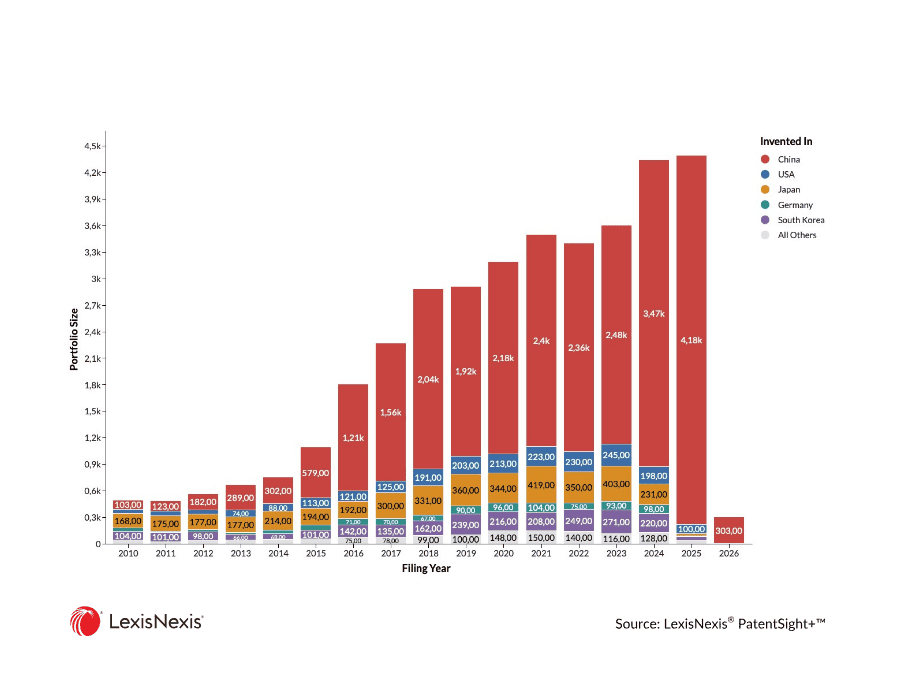
以已经完成公开的2023年比较(此后因18个月的公开滞后,统计尚不完整),中国为2,480件,日本403件,韩国271件,美国245件,德国93件。仅中国一国,就超过其余四国总和的两倍。
另一方面,韩国比美国多这一点也值得注意,自2019年起几乎年年如此。
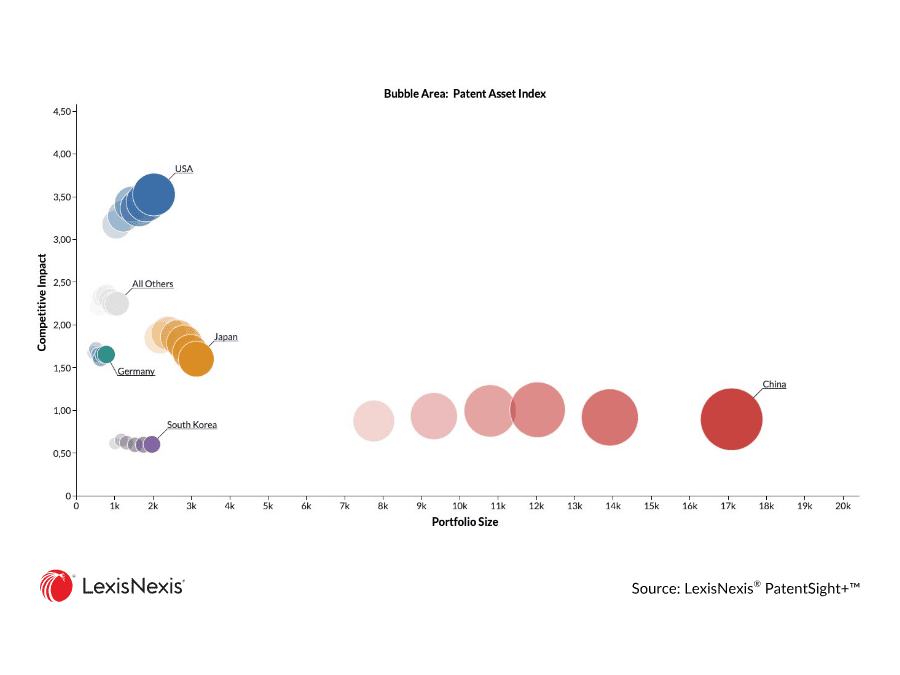
但专利重要的并不只是数量,其强度和影响力也很重要。LexisNexis采用Patent Asset Index(PAI)指标,将每件专利被后续发明引用的程度,以及在多少个国家布局了权利结合起来,评估专利组合的影响力。
用这一指标看形态专利,排名就变了。按有效专利数量计算,中国占73%,韩国11%,日本7%,美国5%;按影响力计算,中国占63%,美国11%,日本10%,韩国7%。美国在数量上排第四,在影响力上排第二,平均每件专利的影响力在三国中最高。
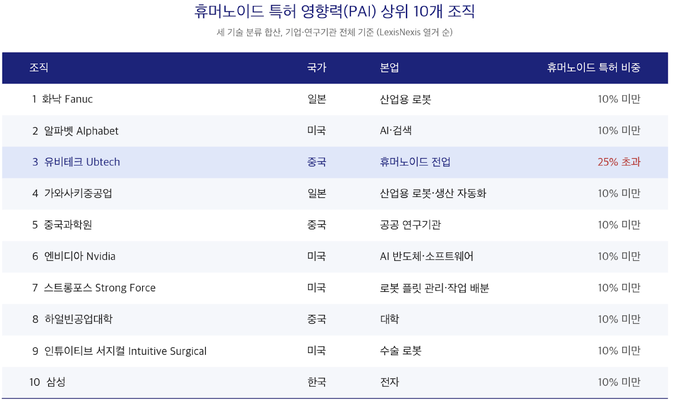
哪些公司在申请人形机器人专利呢?LexisNexis列出的影响力前十家机构为:发那科(Fanuc)、Alphabet、优必选(Ubtech)、川崎重工、中国科学院、英伟达(Nvidia)、Strong Force、哈尔滨工业大学、直觉外科公司(Intuitive Surgical)和三星。
有趣的是,其中九家(除优必选外),人形机器人专利占整体专利组合的比例都不到10%。也就是说,它们并非专门从事人形机器人的企业,而是在工业机器人、搜索、半导体、手术机器人等主业之外,附带申请人形机器人专利的企业。
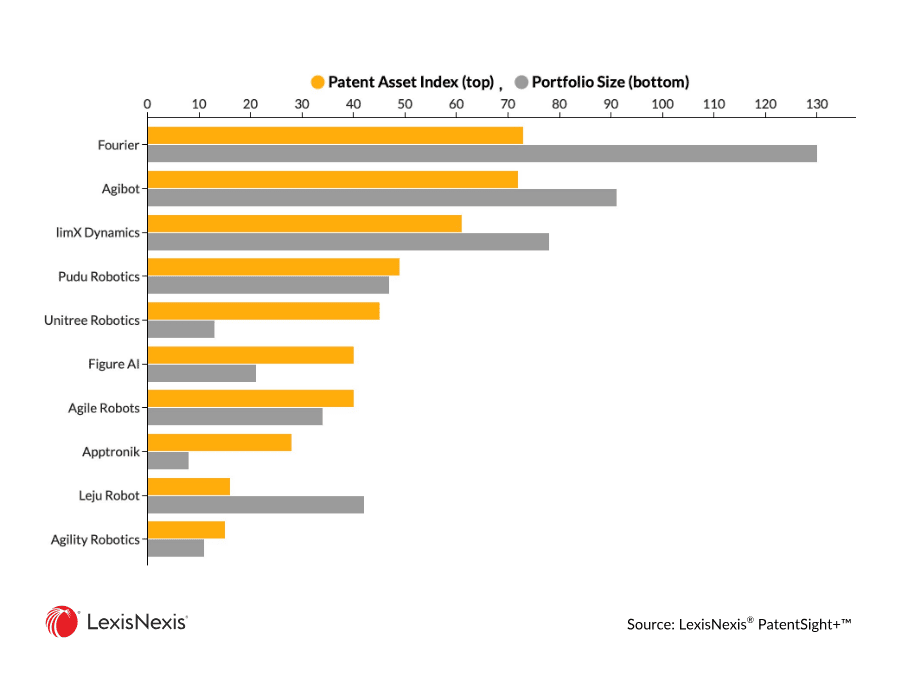
专门从事人形机器人的公司另有其人。LexisNexis列出的人形机器人专业初创企业前十名,包括傅利叶(Fourier)、智元(Agibot)、逐际动力(LimX)、普渡(Pudu)、宇树等,其中六家是中国公司。IFR统计的174家制造商中,也有一半以上位于中国。
🧠 不制造机器人的公司为何也能跻身前十
人形机器人的专利竞争,并不只在于机器人身体本身。事实上,相当于机器人“大脑”的软件,也是人形机器人及机器人产业的核心领域。
而这个“大脑”领域的核心,是机器人基础模型(Robot Foundation Model)。这类AI模型将摄像头输入和口头指令转化为动作,典型代表是英伟达的GR00T和Google DeepMind的Gemini Robotics。前文提到的Alphabet和英伟达虽然不销售机器人,却能跻身影响力前十,原因正在于此。
韩国机械研究院在今年4月的报告中,以五个维度(AI与软件智能、高精密部件、量产与价格、垂直整合、HRI与实证)说明全球人形机器人产业的竞争格局。
美国在AI与软件智能方面获得满分,中国在量产与价格、垂直整合方面获得满分。韩国在高精密部件和垂直整合方面为4分,但AI与软件智能为3分,现场实证为2分。
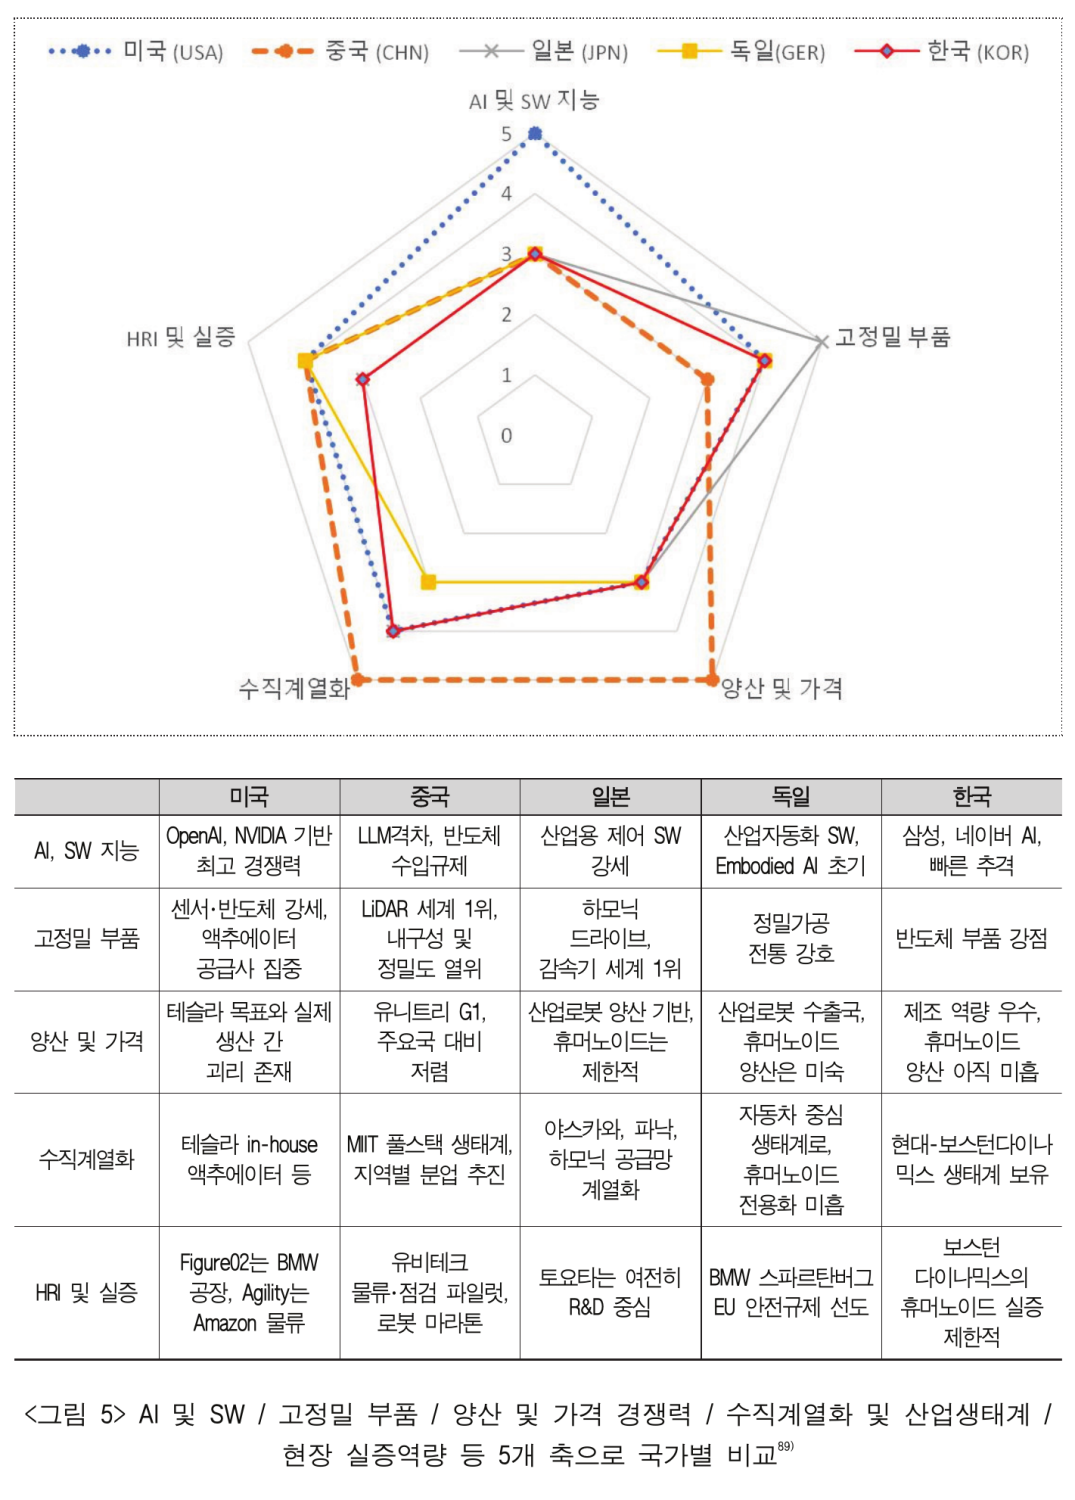
报告这样解读这张图:美国通过AI基础模型和半导体掌握人形机器人的大脑,中国则通过140多家企业的量产竞争掌握身体和价格。2025年推出的新款人形机器人型号中,有70%来自中国公司。宇树在2024年推出售价9万美元的H1后,次年便推出了售价5,900美元的R1。报告预计,目前每台约3.5万美元的制造成本,将在5年内降至1.3万至1.7万美元。
大脑领域的专利也是同样的格局。据韩国知识产权处统计,2026年上半年,机器人基础模型专利中,中国占66.3%,美国14.1%,韩国8.8%。在相当于身体的形态专利中只占5%的美国,在大脑领域上升到了14%。
同一报告对韩国作出诊断:虽然具备半导体、电池和通信基础设施等硬件基础,但AI源头技术及人形机器人专用部件供应链较为薄弱。报告随后提出双轨策略:将执行器和控制器等核心部件自主化,同时通过与科技巨头合作,在基础模型方面缩小差距,并将期限设为2030年。
🧭 结语
我个人认为,韩国的起点并不差。毕竟,在一个领域位居世界第二,并不是任何国家都能做到的。目前缺少的,是大脑领域的技术,以及将研究机构专利转化为企业产品的过程。
一个卖出7,000台的市场,已经有26,000个专利族。与其他新兴领域一样,人形机器人也是在进入市场之前,专利便先行布局。如今技术成熟度尚低,我认为这正是留给后来者的一扇狭窄的抢先布局窗口。
宇树人形机器人的价格在两年内从9万美元降至5,900美元,从一辆汽车的价格降到了几台笔记本电脑的价格。高盛预计,仅2035年一年就将售出210万台。机器人在国政审计现场与议员握手、跳舞,或许看起来像一场表演,但这一场景成为日常的时刻,也许会比想象中早得多。
在不远的未来,机器人会在我们身边做些什么呢?
“从专利看世界”系列今后也将不定期与大家见面。
#技术与制度之间 #从专利看世界 #人形机器人 #机器人 #物理AI #专利